
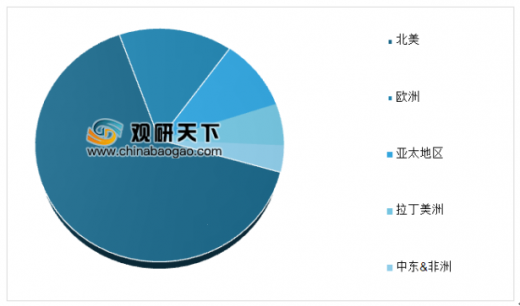
公务机是在行政事务和商务活动中用作交通工具的飞机,亦称行政机或商务飞机。2015年开始,全球公务机市场需求开始下滑,2018年下滑到178.6亿美元。其中,全球公务机市场需求主要分布在北美地区,达65.1%,亚太地区占比为10%。
北美是全球公务机市场需求最达的地区,近年来,美国公务机的出货量逐步增长,但是金额呈下降趋势。根据数据显示,2013年,美国公务机出货量为334架,2018年上升到473架。2013年美国公务机的出货值为9255亿美元,2018年出货值为9756亿美元。
欧洲地区是全球公务机市场需求排名前二的地区,每年接受公务机的数量占全球总交付量的比例超过15%。数据显示,2008年,欧洲公务机市场交付量为341架,从2009年开始,欧洲地区市场增长持续低迷、英国脱欧公投产生的不确定性、难民和移民激增以及恐怖主义的持续威胁,导致欧洲新机采购计划仍有显着的降低。2018年公务机市场交付量下滑到108架。
参考观研天下发布《2020年中国公务机行业分析报告-市场深度调研与发展趋势研究》
2018年全球公务机客户交付区域占比情况(%)
数据来源:民航局
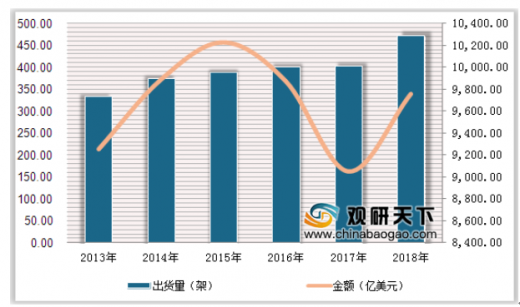
北美是全球公务机市场需求最达的地区,近年来,美国公务机的出货量逐步增长,但是金额呈下降趋势。根据数据显示,2013年,美国公务机出货量为334架,2018年上升到473架。2013年美国公务机的出货值为9255亿美元,2018年出货值为9756亿美元。
2013-2018年美国公务机出货量及金额统计情况
数据来源:民航局
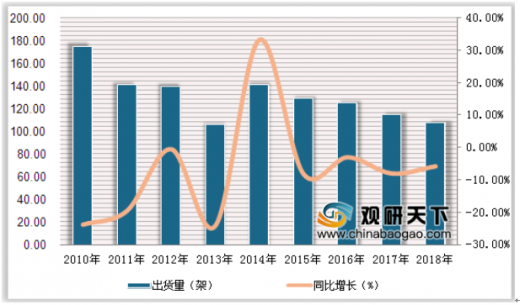
欧洲地区是全球公务机市场需求排名前二的地区,每年接受公务机的数量占全球总交付量的比例超过15%。数据显示,2008年,欧洲公务机市场交付量为341架,从2009年开始,欧洲地区市场增长持续低迷、英国脱欧公投产生的不确定性、难民和移民激增以及恐怖主义的持续威胁,导致欧洲新机采购计划仍有显着的降低。2018年公务机市场交付量下滑到108架。
2010-2018年欧洲公务机出货量及增长情况
数据来源:民航局
参考观研天下发布《2020年中国公务机行业分析报告-市场深度调研与发展趋势研究》
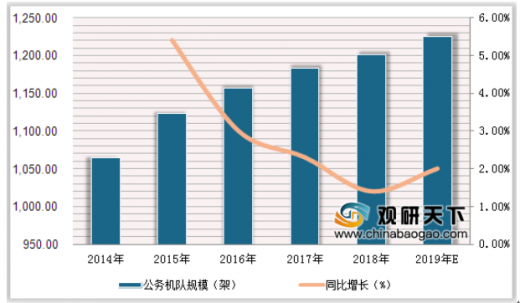
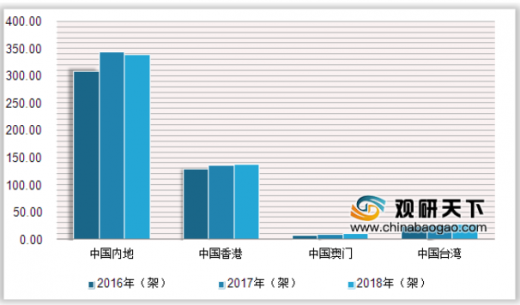
亚太地区的公务机的市场需求在全球占比排名前三,根据数据显示,2014年,亚太地区公务机机队的飞机数量为1065架,2018年上升到1201架,同比增长1.4%。其中包括中国内地338架,中国香港137架,中国澳门10架,中国台湾27架。随着市场需求不断提升,2019年公务机机队的飞机数量将达到1225架。
2014-2019年亚太地区公务机机队规模及增长情况
数据来源:民航局
2016-2018年中国不同地区公务机数量统计情况
数据来源:民航局
根据胡润百富榜TOP100数据显示,有32为超级财富创造者拥有公务机。一直以来,超远程公务机最受青睐,合计有24人拥有。在大中华区域Top 10企业家中,中国内地合计有6架公务机,4架来自香港地区。
大中华区Top 10和他们的公务机(单位:岁,亿元人民币)
序号 |
姓名 |
机型 |
年龄 |
财富(亿元) |
城市 |
1 |
王健林 |
湾流G550 |
63 |
2050 |
北京 |
2 |
马云 |
湾流G551 |
53 |
2000 |
杭州 |
3 |
王卫 |
/ |
46 |
1860 |
香港 |
4 |
李嘉诚 |
湾流G550 |
89 |
1750 |
香港 |
5 |
李兆基 |
湾流G550 |
89 |
1660 |
香港 |
6 |
马化腾 |
庞巴迪环球6000 |
46 |
1520 |
深圳 |
7 |
丁磊 |
/ |
46 |
1250 |
杭州 |
8 |
宗庆后 |
/ |
72 |
1120 |
杭州 |
9 |
姚振华 |
/ |
47 |
1050 |
深圳 |
9 |
郑家纯 |
湾流G550 |
69 |
1050 |
香港 |
图表来源:观研天下整理
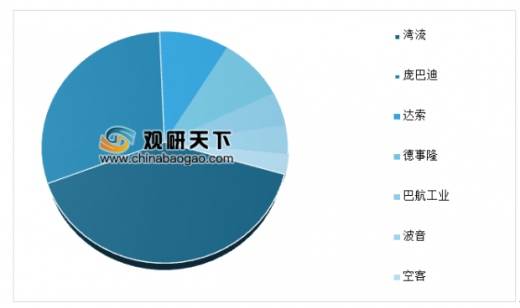
湾流、庞巴迪、达索、德事隆、巴航工业、波音、空客等7家来自中国的公务机制造商,截至2018年中国内地和香港、澳门的公务机保有量,湾流公务机占比最高,达39.7%,其次是庞巴迪,占比为30.1%。
2018年中国公务机行业市场格局(单位:%)
数据来源:民航局
随着财富的持续增长,更多高净值人群开始选购自己的游艇和公务机。未来五年,有潜力购买公务机的人数将增至1850人,购置公务机的需求将增至2320架,价值将超过4600亿元人民币,需求也相应增长至近31万小时。
2019-2024年中国公务机行业市场需求规模预测
项目 |
指标 |
购机: |
|
潜力购买公务机的人数(人) |
1850 |
购置公务机的需求(架) |
2320 |
购置公务机的市场规模(亿元) |
4600 |
包机: |
|
潜在包机人数(人) |
12000 |
潜在包机需求(万小时) |
31 |
图表来源:观研天下整理
公务机行业市场发展短板
短板 |
分析 |
我国机场少,缺少专门的公务机机场 |
公务机智能停靠在民用航空机场,在使用其它交通工具到达目的地,并不是很方便,而且使用机场的费用也较高。 |
飞行航道受限 |
飞行航道受限,灵活快捷没有体现出来。我国的航线都是军方管理,所有飞行必须预先向军方和空管部门申请,经批准后方可实施。 |
图表来源:观研天下整理
资料来源:民航局,观研天下(YZ)整理,转载请注明出处
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




