
中国电动牙刷行业创新情况分析
电动牙刷近年来成为我国牙刷细分市场的新兴力量,且行业增长势头非常迅猛,这也可以从电动牙刷专利申请数量走势体现出来。我国对电动牙刷的研究在近年来取得了不错的成绩,专利申请数量从2011年的157项,上升到了2018年的811项。

参考观研天下发布《2019年中国电动牙刷行业分析报告-产业供需现状与未来商机分析》
电动牙刷近年来成为我国牙刷细分市场的新兴力量,且行业增长势头非常迅猛,这也可以从电动牙刷专利申请数量走势体现出来。我国对电动牙刷的研究在近年来取得了不错的成绩,专利申请数量从2011年的157项,上升到了2018年的811项。
2011-2018年中国电动牙刷相关申请数量
资料来源:观研天下数据中心整理
参考观研天下发布《2019年中国电动牙刷行业分析报告-产业供需现状与未来商机分析》
中国电动牙刷行业发展特点分析
当前来看,我国电动牙刷行业虽然发展势头可喜,但是也存在一定的问题。
1、本土品牌实力不足
电动牙刷是舶来品,因此国外品牌在技术和经验上具备优势,近年来我国本土品牌已经开始崛起,但是国内的电动牙刷市场基本被国外品牌垄断,国内产品虽具备价格优势,但产品属性单一,也缺乏线下渠道的支持,尚未形成具有一定影响力的品牌。
2、居民口腔意识还有待增强
居民收入及家庭总资产的迅速增长,使得消费者对生活品质日益重视,进一步提升了电动牙刷产品的增长空间。但是当前我国居民对于口腔健康意识明显不足,主动保护口腔健康的人数较少,一般都是口腔出问题了,才被动接受口腔治疗。
3、电动牙刷渗透率还有待提高
电动牙刷进入中国的时间不长,中老年消费者对于电动牙刷的认知非常低,甚至有抵触情绪,而在当前我国老龄化程度不断加剧的背景下,中老年消费者是电动牙刷的重点客户,因此电动牙刷市场还有非常大的发展空间。
4、电动牙刷的销售渠道有待拓展
电动牙刷的消费者地域分布广泛、购买量小,一般不适宜厂家直接销售,零售终端的发展在一定程度上决定着行业市场规模。近年来我国的零售渠道快速扩张。此外,近年来电子商务也呈现快速增长的态势,电子商务等新兴渠道的快速发展,使得商品从生产者到消费者之间的流转渠道更短、效率更高,拉近了企业与消费者的距离,有利于企业的品牌化和规模化运营。
中国电动牙刷行业需求情况分析
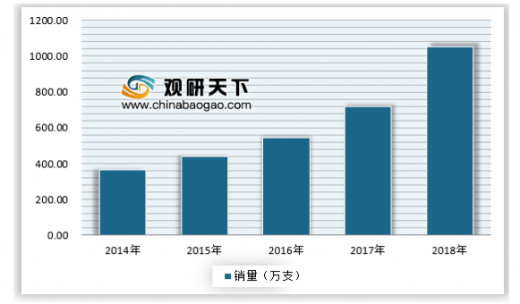
近年来我国电动牙刷市场销量增速加快,2018年销量已经超过1000万支,同比增长46%。具体如下:
2014-2018年中国电动牙刷销量
资料来源:观研天下数据中心整理(FSW)
中国电动牙刷行业消费偏好分析
一、需求偏好
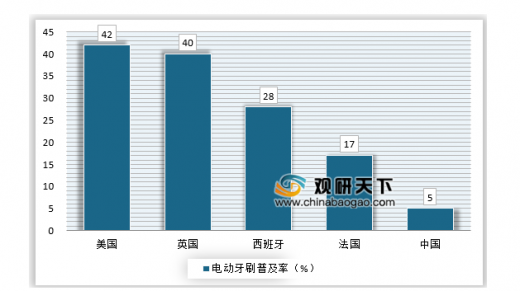
电动牙刷在欧美等国家早已相对较为普及,而在我国电动牙刷的普及率很低,还不足5%,对于家庭来说,很多人对电动牙刷的了解度不够,并且对口腔健康问题没有更多的重视。另一个原因是电动牙刷价格相对昂贵。随着我国的消费升级以及人们对电动牙刷的接受程度不断提升,未来电动牙刷在我国仍将有较大的发展空间。
欧美部分国家及我国的电动牙刷普及率
资料来源:观研天下数据中心整理
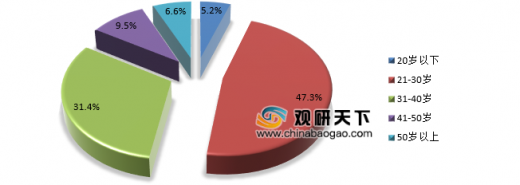
从国内的消费情况来看,电动牙刷的消费者主要是中青年为主,21-30岁的消费者比例占比接近一半。
电动牙刷消费者年龄结构
资料来源:观研天下数据中心整理
二、价格偏好
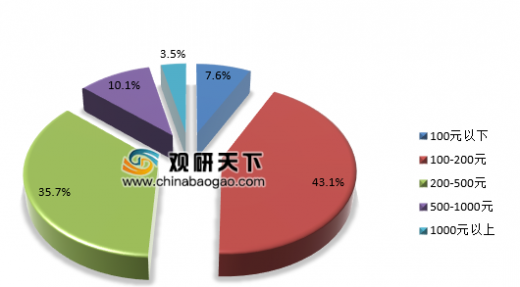
由于市场上电动牙刷的价格普遍相对较贵,因此,低价位的电动牙刷反而给消费者一种“便宜没好货”的感觉。从市场上消费者对于电动牙刷的价格偏好来看,100-500元价格的电动牙刷受到市场的青睐。
电动牙刷消费者价格偏好
资料来源:观研天下数据中心整理
三、品牌偏好
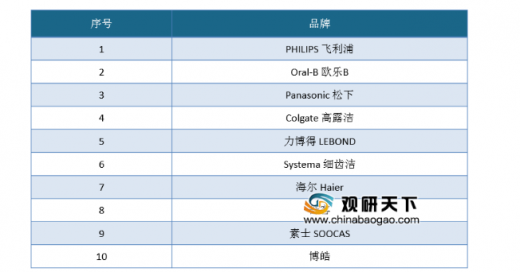
从市场来看,目前最受欢迎的前三品牌是飞利浦、欧乐比和松下,前十品牌中国产品牌有了一定的市场竞争能力。
电动牙刷前十品牌
资料来源:观研天下数据中心整理
四、其他偏好
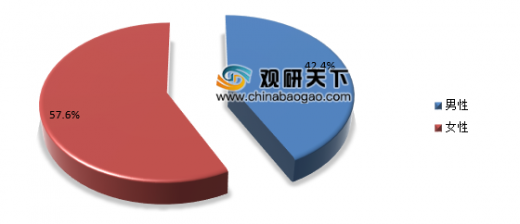
根据消费者的消费情况来看,女性消费者人数比男性更多,57.6%的消费者是女性,男性比例42.4%。
电动牙刷消费者性别占比
资料来源:观研天下数据中心整理(lpeng)
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




