
一、半导体产品加工过程大致可分为前道和后道
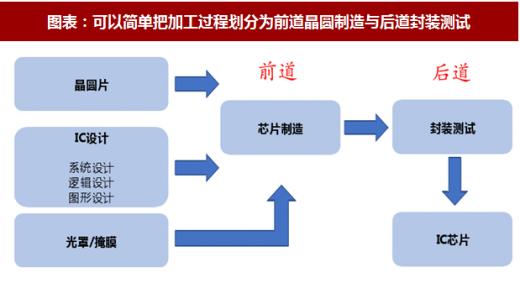
从简化角度看,半导体产品的加工过程可以大致分为前道(Front-End) 晶圆制造环节和后道(Back-End) 封装测试环节。
从具体的步骤来看,芯片生产过程非常长,流程十分复杂,要经过电子硅、拉制单晶、切割单晶、切磨抛制取晶圆、光刻、蚀刻、离子注入、金属沉积、金属层、互连、清洗、晶圆测试与分割、核心封装、分级测试等二百个步骤;在生产和封测中,需要光刻机、刻蚀机、成膜设备、减薄机、划片机、引线键合机、倒装机、塑封机、切筋打弯等封造设备的辅助。

二、检测/测试可分为前道检测和后道测试
与芯片的整个加工流程相对应,检测/测试也可以分为前道检测和后道测试。总体来说,半导体制造全过程中可以分为以下三种大类的测试:
1) 前道晶圆检测(Wafer Metrology),主要在wafer制造环节
测试目的:在芯片制造过程中,为了保证晶圆按照预定的设计要求被加工必须进行大量的检测和量测,包括芯片线宽度的测量、各层厚度的测量、各层表面形貌测量,以及各个层的一些电子性能的测量;
前道或后道:由于这些检测都是穿插在晶圆加工环节的多道工序前后,因此明显为前道检测环节;
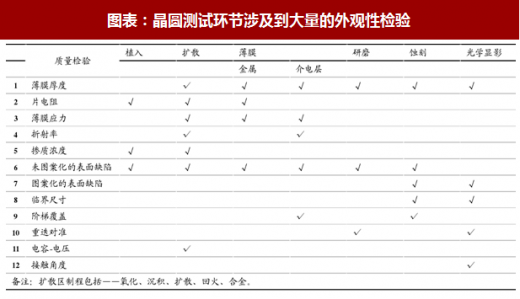
主要内容:该环节的检测内容非常多,包括膜厚、条宽 /线宽、距离差、对准、杂质、粒子、沾污、图形缺陷、电性能、膜组成和外观等;
用到的设备:缺陷检测设备晶圆形状测量设备、 掩膜板检测设备、CD-SEM(微距量测扫描式电子显微镜)、显微镜等;
2) 后道中测(CP,circuit probe),主要在芯片封装前
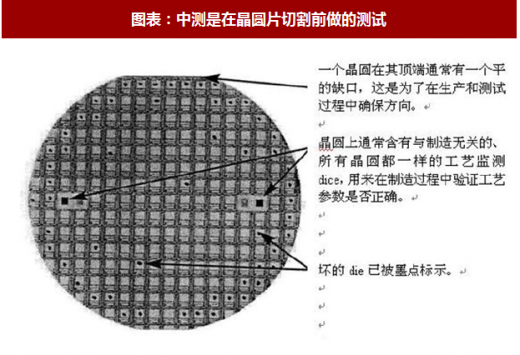
测试目的:这个环节也有叫做芯片分选测试(die sort)或晶圆电测 (wafer probe)等。主要是测试整个晶圆片(wafer)上每个芯粒(die)的逻辑。简单来说,CP是把坏的Die挑出来并标记出来,后续只封装好的 die。这样做可以减少封装和测试的成本,也可以更直接的知道Wafer的良率。
前道或后道:关于中测到底属于前道还是后道一直有分歧。认为它是前道的人认为,这种测试是在把晶圆片切割成一个一个 die 之前的测试,与晶圆加工(wafer fab)一样都是wafer level的加工环节,应该属于前道生产。但是我们认为其应该划分在后道,主要有三个原因:
参考观研天下发布《2018年中国半导体显示市场分析报告-行业深度调研与发展前景研究》
i. 这道测试是在芯片封装的过程中而不是芯片制造的过程中完成的,因此应当属于属于后道环节,可以把 CP 认为是半导体后道封装测试的第一站。
ii. 这道测试更加偏向电性测试、功能性测试,与终测具有相似性,与前段晶圆测试区别较大; iii. 这道环节主要用到的设备测试机等与终测环节的测试机原理相似,而且现在对于一般的 wafer 工艺来说,很多公司会把 CP 环节省去,减少成本,只进行FT测试。
综上,我们认为CP环节应当算是后道工序。
用到的设备:测试机(IC Tester / ATE)、探针卡(Probe Card)、探针台(Prober)以及测试机与探针卡之间的接口等。
例外:有些晶圆厂在出厂前会进行一道测试,叫做WAT测试,主要用到的设备为晶圆电性测试探针台(WAT Prober),从这个名字我们可以看出,其流程是比较类似于后面封测厂做的CP测试的。但要注意的是,这道检测并不检测芯片本身的功能,它的作用是Fab厂检测其工艺上有无波动。
3)后道终测(FT,final test),主要在芯片封装后测试目的:测试每颗封装好的芯片(chip)的逻辑。简单来说,FT是把坏的封装好的chip挑出来,可以直接检验出封装环节的良率;
与中测的区别:简单来说,中测完没有问题的die才会去封装;封装完了再去终测,确保封装后的chip也没有问题;
具体步骤:于IC封装后,测试封装完成的产品的电性功能,以保证出厂 IC 功能上的完整性,并对已测试的产品依其电性功能作分类(即分Bin),作为IC不同等级产品的评价依据,最后并对产品作外观检验(Inspect)作业; 前道或后道:由于是测试已经封装好的芯片,显而易见是后道测试; 用到的设备:测试机(IC Tester)、分拣机/分类机(Handler)等。
在经过了这三大类测试后,我们就可以计算出每个环节良品率。

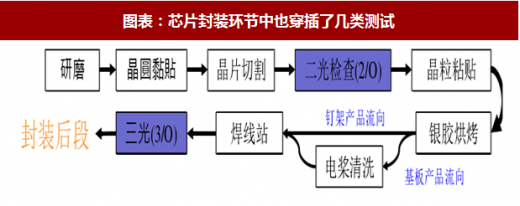
4)其他测试除了在芯片制造环节的WP大类、封装环节的CP大类和测试环节的FT大类,在芯片封装环节其实也有其他检测。比如晶圆切割成 die、清洗过后的2nd Optical(第二道光检)环节;引线焊接后的3rd Optical(第三道光检)环节。第二道光检的目的主要是针对wafer切割之后在显微镜下进行Wafer的外观检查,是否有出现废品。第三道光检的目的主要是检查芯片粘接(Die Attach)和引线焊接(Wire Bond)之后有无各种废品。这里面的相关设备包括三光机等,相关厂商有无锡捷荣、上海微曦等。
从简化角度看,半导体产品的加工过程可以大致分为前道(Front-End) 晶圆制造环节和后道(Back-End) 封装测试环节。
图表:可以简单把加工过程划分为前道晶圆制造与后道封装测试
图表来源:公开资料整理
从具体的步骤来看,芯片生产过程非常长,流程十分复杂,要经过电子硅、拉制单晶、切割单晶、切磨抛制取晶圆、光刻、蚀刻、离子注入、金属沉积、金属层、互连、清洗、晶圆测试与分割、核心封装、分级测试等二百个步骤;在生产和封测中,需要光刻机、刻蚀机、成膜设备、减薄机、划片机、引线键合机、倒装机、塑封机、切筋打弯等封造设备的辅助。
图表:前道与后道环节的具体流程非常复杂

图表来源:公开资料整理
二、检测/测试可分为前道检测和后道测试
与芯片的整个加工流程相对应,检测/测试也可以分为前道检测和后道测试。总体来说,半导体制造全过程中可以分为以下三种大类的测试:
1) 前道晶圆检测(Wafer Metrology),主要在wafer制造环节
测试目的:在芯片制造过程中,为了保证晶圆按照预定的设计要求被加工必须进行大量的检测和量测,包括芯片线宽度的测量、各层厚度的测量、各层表面形貌测量,以及各个层的一些电子性能的测量;
前道或后道:由于这些检测都是穿插在晶圆加工环节的多道工序前后,因此明显为前道检测环节;
主要内容:该环节的检测内容非常多,包括膜厚、条宽 /线宽、距离差、对准、杂质、粒子、沾污、图形缺陷、电性能、膜组成和外观等;
用到的设备:缺陷检测设备晶圆形状测量设备、 掩膜板检测设备、CD-SEM(微距量测扫描式电子显微镜)、显微镜等;
图表:晶圆测试环节涉及到大量的外观性检验
图表来源:公开资料整理
2) 后道中测(CP,circuit probe),主要在芯片封装前
测试目的:这个环节也有叫做芯片分选测试(die sort)或晶圆电测 (wafer probe)等。主要是测试整个晶圆片(wafer)上每个芯粒(die)的逻辑。简单来说,CP是把坏的Die挑出来并标记出来,后续只封装好的 die。这样做可以减少封装和测试的成本,也可以更直接的知道Wafer的良率。
图表:中测是在晶圆片切割前做的测试
图表来源:公开资料整理
前道或后道:关于中测到底属于前道还是后道一直有分歧。认为它是前道的人认为,这种测试是在把晶圆片切割成一个一个 die 之前的测试,与晶圆加工(wafer fab)一样都是wafer level的加工环节,应该属于前道生产。但是我们认为其应该划分在后道,主要有三个原因:
参考观研天下发布《2018年中国半导体显示市场分析报告-行业深度调研与发展前景研究》
i. 这道测试是在芯片封装的过程中而不是芯片制造的过程中完成的,因此应当属于属于后道环节,可以把 CP 认为是半导体后道封装测试的第一站。
ii. 这道测试更加偏向电性测试、功能性测试,与终测具有相似性,与前段晶圆测试区别较大; iii. 这道环节主要用到的设备测试机等与终测环节的测试机原理相似,而且现在对于一般的 wafer 工艺来说,很多公司会把 CP 环节省去,减少成本,只进行FT测试。
综上,我们认为CP环节应当算是后道工序。
用到的设备:测试机(IC Tester / ATE)、探针卡(Probe Card)、探针台(Prober)以及测试机与探针卡之间的接口等。
例外:有些晶圆厂在出厂前会进行一道测试,叫做WAT测试,主要用到的设备为晶圆电性测试探针台(WAT Prober),从这个名字我们可以看出,其流程是比较类似于后面封测厂做的CP测试的。但要注意的是,这道检测并不检测芯片本身的功能,它的作用是Fab厂检测其工艺上有无波动。
3)后道终测(FT,final test),主要在芯片封装后测试目的:测试每颗封装好的芯片(chip)的逻辑。简单来说,FT是把坏的封装好的chip挑出来,可以直接检验出封装环节的良率;
与中测的区别:简单来说,中测完没有问题的die才会去封装;封装完了再去终测,确保封装后的chip也没有问题;
具体步骤:于IC封装后,测试封装完成的产品的电性功能,以保证出厂 IC 功能上的完整性,并对已测试的产品依其电性功能作分类(即分Bin),作为IC不同等级产品的评价依据,最后并对产品作外观检验(Inspect)作业; 前道或后道:由于是测试已经封装好的芯片,显而易见是后道测试; 用到的设备:测试机(IC Tester)、分拣机/分类机(Handler)等。
在经过了这三大类测试后,我们就可以计算出每个环节良品率。
图表:每个检测环节后,都可以计算出相应的良品率

图表来源:公开资料整理
4)其他测试除了在芯片制造环节的WP大类、封装环节的CP大类和测试环节的FT大类,在芯片封装环节其实也有其他检测。比如晶圆切割成 die、清洗过后的2nd Optical(第二道光检)环节;引线焊接后的3rd Optical(第三道光检)环节。第二道光检的目的主要是针对wafer切割之后在显微镜下进行Wafer的外观检查,是否有出现废品。第三道光检的目的主要是检查芯片粘接(Die Attach)和引线焊接(Wire Bond)之后有无各种废品。这里面的相关设备包括三光机等,相关厂商有无锡捷荣、上海微曦等。
图表:芯片封装环节中也穿插了几类测试
图表来源:公开资料整理
资料来源:公开资料,观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




