咨询热线

400-007-6266

010-86223221

2017年我国电板行业AMOLED制造工艺及国内主要供应商分析(图)


          AMOLED 制造工艺简介:蒸镀封装为核心环节

          AMOLED 屏制造工序包括列阵、成盒及模组三个阶段。列阵段工艺通过成膜、曝光、蚀刻叠加不同图形不同材质的膜层以形成低温多晶硅驱动电路。成盒段工艺主要包括蒸镀和封装。蒸镀是AMOLED 屏制造过程中的特有工艺,通过高精度金属掩膜板将有机发光材料以及阴极等材料蒸镀在背板上,然后在无氧无水的环境下使用玻璃封盖材料完成封装。由于AMOLED 器件的有机薄膜和金属薄膜遇水和氧气会迅速氧化,导致器件性能下降,因此封装过程的气密性十分重要。模组段工艺较为简单,主要包括对面板进行切割、偏光片贴附、IC 与PFC 邦定、面板与盖板玻璃贴合,经老化测试、点亮检查后出货。
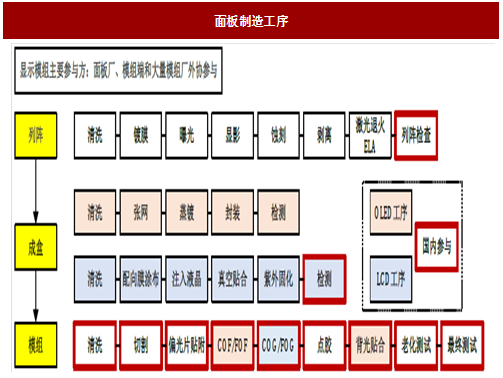
 
图:面板制造工序
          主要中国供应商简介:国内设备企业在后道模组段有望实现国产替代

          国内设备厂商主要参与模组段及测试环节。前中段重要设备基本主要由日韩企业掌握,设备投资金额较高,如前段设备曝光机单台价格约1,500 万美元。模组段设备价格相对较低,通常在几十万到几百万元不等。

          我国模组段工艺发展较早,目前后道模组段、触控模组段各类设备国内企业均可提供,国内模组段设备龙头鑫三力、联得装备等已基本实现了后道设备的全覆盖,目前模组段标准设备参与度超70%。近两年龙头公司由于上市等原因,依赖资金实力大幅提高研发投入,积极寻求整线供给方案,补齐模组端标准线设备品类,将参与度提升至90%以上;同时寻求外延机会,进入检测、半导体封装等领域。通过开发盖板AOI 检测、画面调试、颜色校准等,拓展光电设备,单线增加300-600 万价值量。

          国内模组龙头在成本等方面的优势体使得进口替代正在实现。2017 年鑫三力和联得装备分别获得苹果供应链公司TPK 的8,000 万美元订单和GIS 的3.1 亿人民币订单,精测电子获得苹果供应商代码,进入苹果供应链。由于目前面板企业后道模组设备国产化率仅为不到30%(OEM 模组厂较高,超过70%),因此存在较大国产化替代空间。
          参考观研天下相关发布的《2018-2023年中国LCD面板产业调查与发展趋势研究报告》


国内设备厂商模组段技术储备

          模组厂商18 年后显著受益。以一条典型的AMOLED 设备生产线来看,前段、中段和后段设备投资额分别为8.8 亿、3.38 亿和1.48 亿美金。后段设备占比约11%。以后段设备占比10%计,2018 年、2019 年模组设备企业将分享128 亿和144 亿市场空间。当前面板厂商后段设备国产化率约30%,届时以30%(保守)、50%(中性)和70%(乐观)的国产化率计,2018 年对国内模组厂商的采购需求将高达35-80 亿。
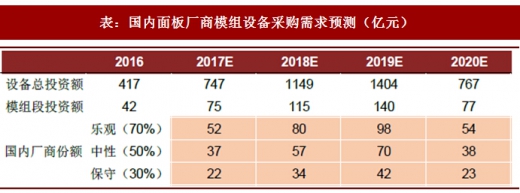
表:国内面板厂商模组设备采购需求预测(亿元)
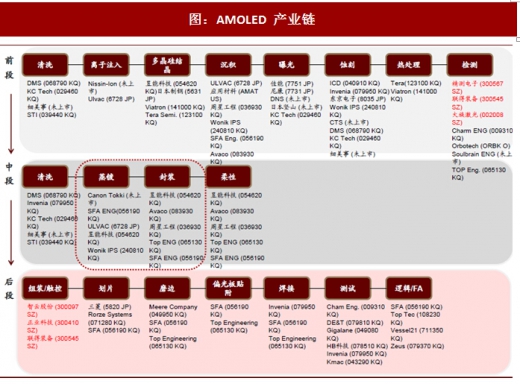
 
图:AMOLED 产业链
 
表:面板行业供需关系测算
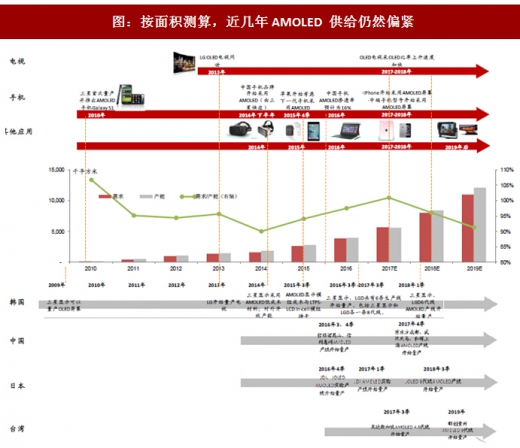
 
图:按面积测算,近几年AMOLED 供给仍然偏紧
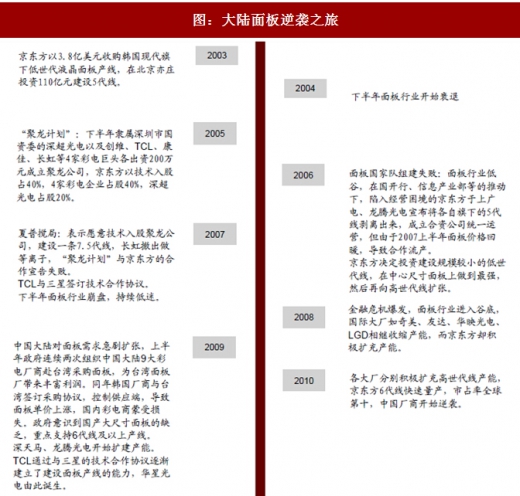


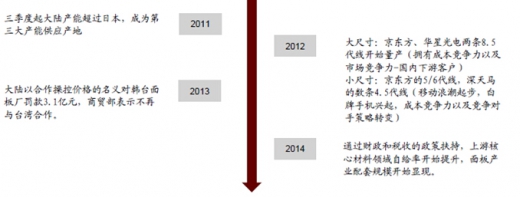
图:大陆面板逆袭之旅

 
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

智能、绿色、智造“三化”时代解锁干式变压器行业成长新周期

智能、绿色、智造“三化”时代解锁干式变压器行业成长新周期

目前我国干式变压器行业正处于成长期中后期。主要原因在于:①中国干式变压器行业市场规模仍处于增长阶段,尚未出现饱和迹象;②虽然行业集中度逐年上升,但竞争格局尚未完全固化;③行业技术仍有难点需要突破,未形成统一技术标准体系。

2026年09月04日
东数西算+万兆光网双赋能 解锁光纤光缆行业全新增长曲线

东数西算+万兆光网双赋能 解锁光纤光缆行业全新增长曲线

根据市场披露的信息显示,全球主要光纤预制棒生产企业中,中国企业占据近一半,中国的光棒产能主要集中在长飞光纤、富通集团、亨通光电、中天科技、烽火通信、通鼎互联等少数厂商中。2018-2021年,我国光纤预制棒的产量从8806吨上升至13373吨。

2026年08月28日
光模块驱动磷化铟行业需求激增,国产厂商迎来重大发展机遇

光模块驱动磷化铟行业需求激增,国产厂商迎来重大发展机遇

AI 浪潮下,磷化铟需求将受到显著拉动。光互连技术将成为承载AI算力扩张的主航道,因此作为光互连技术重要物理器件载体的光模块需求将出现明显增长,磷化铟衬底作为光模块的重要原材料也将受到明显拉动,此逻辑赋予了磷化铟线性增长性。

2026年08月20日
高端紧缺、中低端过剩 未来我国钽电容将向小型化、大容量、高可靠、高频化发展

高端紧缺、中低端过剩 未来我国钽电容将向小型化、大容量、高可靠、高频化发展

目前,中国钽电容产能呈现“中低端过剩、高端紧缺”的结构性特征。中游制造环节中,传统引线式、低容值钽电容产能冗余,市场竞争激烈;而车规级、军工级、AI服务器用高可靠性钽电容产能紧张。

2026年08月18日
新能源产业向国内转移 中国成为拉动全球薄膜电容器行业增长核心引擎

新能源产业向国内转移 中国成为拉动全球薄膜电容器行业增长核心引擎

中国稳居全球薄膜电容器第一大市场,在全球产业格局中占据核心主导地位。受益于全球新能源产业向中国转移、国内新能源汽车、光伏储能装机量爆发式增长,以及高端元器件国产化替代提速,中国薄膜电容器市场规模连续多年保持两位数增长,增速稳居全球第一,成为拉动全球行业增长的核心引擎。2025年国内市场规模达到203亿元,同比增长13.

2026年07月22日
我国电液控制系统行业:供给端高度集中 需求端客户议价能力极强

我国电液控制系统行业:供给端高度集中 需求端客户议价能力极强

根据国家“十四五”规划纲要,传感器与高端芯片、操作系统、人工智能关键算法等并列,是建设数字中国的关键技术。传感器被誉为“万物互联之眼”,可以精确地测量出压力、温度、浓度等各种信息,是数据采集的源头。传感器作为一种检测装置,能感受到被测量的信息,并能将感受到的信息,按一定规律变换成为电信号或其他所需形式的信息输出,以满足

2026年07月17日
全球PCB行业将保持快速增长,PCB钻针已进入高景气周期

全球PCB行业将保持快速增长,PCB钻针已进入高景气周期

近年来,全球PCB行业呈现出比较稳定的增长趋势。按收入计算,全球PCB行业的市场规模从2020年的652亿美元增至2022年的817亿美元,复合年增长率为12.0%。到2023年,由于下游需求疲软,行业经历了短暂的低迷,市场规模从2022年的817亿美元降至695亿美元,同比下降15.0%。这一下降主要是由于全球宏观经

2026年07月16日
全球半导体周期回暖 半导体材料装备‌‌‌行业重回增长 头部企业正布局N+1条成长曲线

全球半导体周期回暖 半导体材料装备‌‌‌行业重回增长 头部企业正布局N+1条成长曲线

全球半导体产业的持续发展,为半导体材料装备行业的稳定发展创造了良好条件,2025 年全球原始设备制造商的半导体制造设备总销售额约为1330 亿美元,同比增长 13.7%,创历史新高,增长主要由人工智能相关投资拉动,涵盖先进逻辑、存储及先进封装技术。

2026年07月07日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部