
美国

参考中国报告网发布《2016-2022年中国电动汽车充电桩市场发展分析与竞争战略研究报告》
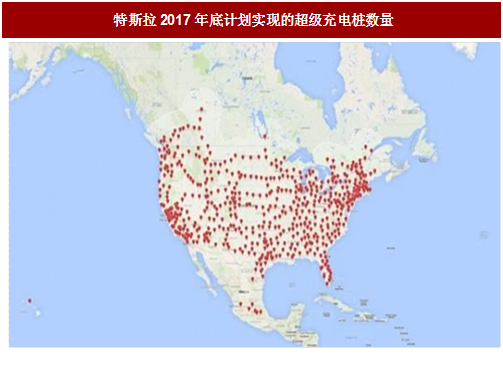
2017特斯拉北美地区超级充电桩的数量将翻番。特斯拉目前在美国、加拿大和墨西哥的373个地区装备了2,636个超级充电桩,而在2017年底北美地区这个数量将会翻番。公司从美国旧金山到圣地亚哥(谷歌地图显示两地距离为502英里,1英里=1.6千米)的101公路沿线共有21座充电站,即平均38.4公里有1个充电站。
电动汽车的主流充电设备可分为三大类——交流Level1充电设施、交流Level2充电设施和直流Fast Charger充电设施。其中已经建立起一定规模和完善充电网络的是交流Level2充电设施,其安装数量最多,分布面积也最广;其次是直流Fast Charger充电设施,主要布点于城际及州际高速公路上,为长途驾驶的电动汽车提供快速补电服务。充电设施已基本覆盖全美。
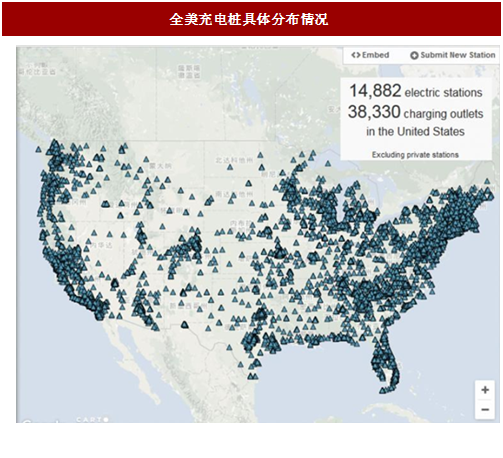
全美近几年来,联邦政府一直在联合科研机构和汽车厂商开展相关研究,并投资了一系列电动汽车充电基础设施的规划项目,电动汽车产业已基本进入商业化运营阶段。截至目前,电动汽车充电设施布点已基本覆盖全美,数量上则相对集中分布在加利福尼亚州、伊利诺伊州以及纽约州三地。而电动汽车充电设施的分布方式主要是结合露天或室内停车场安装,实现停车、充电一体化。根据IEA的测算,美国充电基础设施主要分布在东部和西部的沿海地区,2015年底,美国公共充电桩大约31,674个,到2016年9月份已经突破4.4万。
图:美国充电桩数量发展
图:全美充电桩具体分布情况
细致分类更能体现充电的便捷性
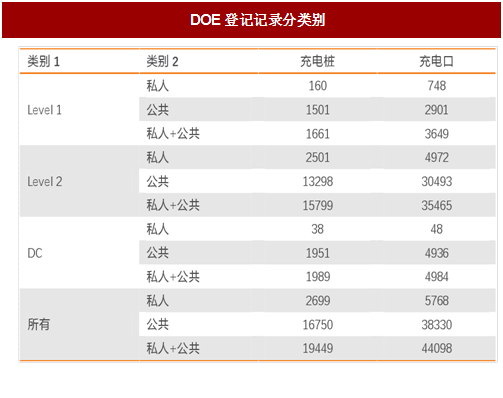
在美国能源部的分类里面,主要是分为私人、公共两部分,从交流插座、交流充电桩和直流充电桩几个维度可以进行分类。根据Plug share,充电桩可分为公共充电桩和有限制的充电桩。公共充电桩属于私人消费者可以接入,分为付费和不付费两种形式。而有限制的充电桩则是面向于员工充电的(Work place charging)对车辆限定的(Tesla车主)和部分需要加入会员等形式提供的半公共的充电桩。参考中国报告网发布《2016-2022年中国电动汽车充电桩市场发展分析与竞争战略研究报告》
图:DOE登记记录分类别
专业运营商和车企共同参与充电基础设施的建设运营
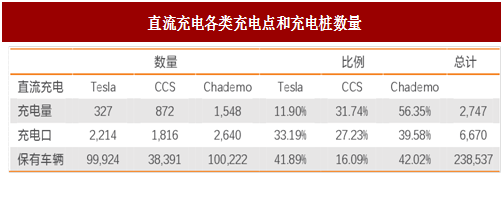
美国充电基础设施大部分是由充电设施专业运营商经营的充电站。其中,Charge Point是美国最大的充电基础设施运营商,截至11M2016,其在美国能源部登记录入的充电桩数量16,823个。此外,部分车企为配合其电动汽车的市场销售工作,也介入到充电基础设施建设运营之中。以直流充电来看,特斯拉维持一个自身独立的充电网络,日产和合作伙伴建设Cha demo充电桩,宝马、大众和通用等主要推进CCS的建设。
图:直流充电各类充电点和充电桩数量
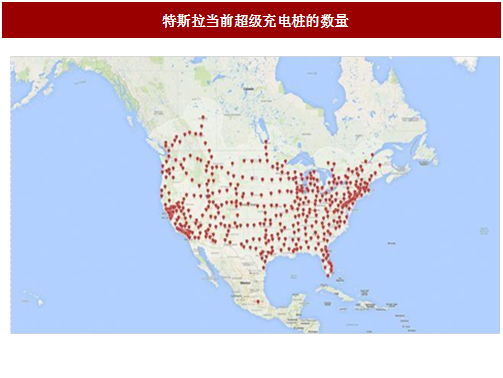
2017特斯拉北美地区超级充电桩的数量将翻番。特斯拉目前在美国、加拿大和墨西哥的373个地区装备了2,636个超级充电桩,而在2017年底北美地区这个数量将会翻番。公司从美国旧金山到圣地亚哥(谷歌地图显示两地距离为502英里,1英里=1.6千米)的101公路沿线共有21座充电站,即平均38.4公里有1个充电站。
图:特斯拉当前超级充电桩的数量
图:特斯拉2017年底计划实现的超级充电桩数量
欧盟
成立专项资金支持发展,车企参与建设。按照欧盟《替代能源基础设置建设指令》的要求,各国都在大力扩建充电基础设施。除了欧盟各成员国自行发展电动汽车充电设施外,在欧盟委员会框架内,欧洲交通运输执行局(TEN-T)也建立了专项资金对重要交通基础设施项目进行支持。这些项目分别是丹麦全国快速充电网络升级项目、欧洲电动汽车长途充电走廊项目、北欧公路走廊项目、法国快速充电网络项目及中欧绿色走廊项目。TEN-T向这些项目提供总投资50%的支持资金以加速欧盟充电网络的形成。此外,欧盟也正在力促汽车制造商与能源公司进一步携手合作,共同建设电动汽车公共充电基础设施;同时,福特、大众、宝马和戴姆勒计划在欧洲主要高速公路上设立电动汽车充电站。日本
日本的充电基础设施主要有两大参与主体:一方面是代表日本充电行业的CHA deMO体系,是由众多经过CHA deMO第三方认证的充电设备生产商组成;另一方面,是由丰田、日产、本田、三菱等四家汽车生产企业出资设立的日本充电服务公司(NCS),目的是为电动汽车驾驶员提供一个更加方便有效的充电网络。在这种模式下,NCS会承担充电设施的建设费用及运营成本(电费、运营开支),车企某种意义上成为充电服务的购买方与享受方。资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。



