参考中国报告网发布《2016-2022年中国消费电子市场竞争态势及十三五发展趋势前瞻报告》
从 3D 建模到周边互动,消费电子领域光学变革正处于第一步变化的前夜。进入后智能手机时代,光和声的变化带来的互动交流,是未来智能手机向智慧手机演进的一个重要方向,是人机交互的开始。我们认为光学领域的变化可以分成两步,第一步是 3D 建模的开始,感知周边的环境;第二步是在 3D 感应的基础上实现与周边的环境互动和深度人机交互。围绕第一步,很多变化已开始发生,目前我们正处在围绕第一步变化的前夜。
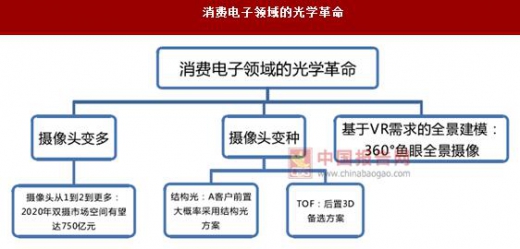
从单摄到双摄,由 2D 到 3D,光学领域已开始全面变革。双摄像头相较单摄像头能捕捉更为丰富的图像信息,同时还能感知一部分位置信息。双摄像头目前正处于爆发拐点,随着国际大客户拉动,双摄预计开始爆发式增长。结构光和 TOF 能够真正实现 3D 位置信息建模,结构光方案因技术成熟,适用于静态场景而料率先应用于大客户的前置方案;TOF 方案较为适合动态场景和大范围开放式场景,更适合于后置方案。以鱼眼为代表的 360 度实时全景采集,是深度全景 VR/AR 的开始。本篇报告将从消费电子领域的光学变化入手,全面分析及梳理光学革命带来的主要机遇与国产替代机会。
由单摄到双摄——摄像头数目从 1 到 2 到更多
双摄成像优于单摄,目前“广角+长焦”、“彩色+黑白”方案较优
双摄像头成像效果优于单摄。摄像头作为采集模拟图像信号的工具,在摄像领域已经广泛应用。智能手机过去 10 年经历了“后置单摄”、“前置单摄+后置单摄”、“前置单摄+后置双摄”、“前置双摄+后置单摄”等一系列变革。相比单摄像头,双摄像头能实现背景虚化,光学广角、大范围变焦等功能,更利于图像采集,符合当前市场对手机摄像的需求。

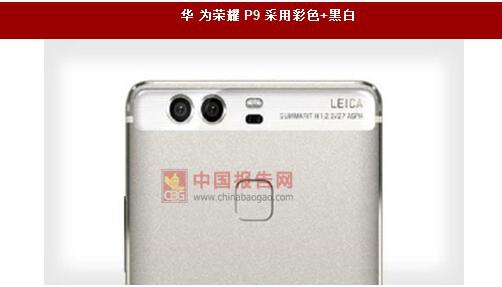
当前四种技术路线中,“广角+长焦”、“彩色+黑白”方案或成趋势。当前双摄主流技术路线包括“广角+长焦”、“彩色+黑白”、“成像+景深”和“成双成对”四种方案。国际大客户目前所采用的是广角+长焦方案,具有模拟光学变焦及全景能力,所成图像更清晰,但在暗光条件下对焦慢。华为所主导的是彩色+黑白方案,优势在于能够通过黑白镜头增加光通量,图像色彩饱满,成像清晰,但对算法条件要求较高。
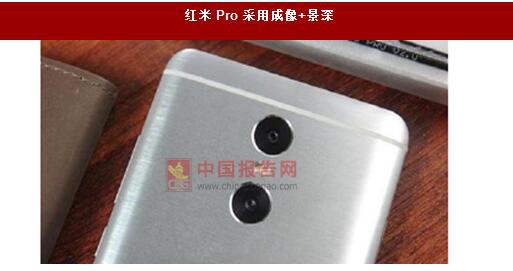
另外两种技术路线包括成像+景深和两颗相同的摄像头,成像效果相对较差,主要应用在中端机型上,但两种方案成本相对较低。未来,受国际国内一流厂家带动,且随着消费电子领域微创新差异化竞争激烈及成本下降空间较大,我们预计广角+长焦、彩色+黑白方案将成为旗舰机主流技术方案。

对应两种工艺方案:共基板抗跌落,但成本高;共支架成本相对低,但抗摔落性差。基于摄像头不同的技术路线,当前主要存在两种工艺方案,分别为共基板和共支架。“彩色+黑白”和“成双成对”对应共基板方案,共基板方案优点在于两个相机传感器在同一个平面,抗跌落,但制造良率低,成本较高。“成像+景深”和“广角+长焦”对应共支架方案,共支架方案优点在于生产良率高,价格相对较低,但两颗独立传感器模组需通过校准使其在同一个平面,抗摔落性差。华为是当前共基板方案的主导厂商。
从 3D 建模到周边互动,消费电子领域光学变革正处于第一步变化的前夜。进入后智能手机时代,光和声的变化带来的互动交流,是未来智能手机向智慧手机演进的一个重要方向,是人机交互的开始。我们认为光学领域的变化可以分成两步,第一步是 3D 建模的开始,感知周边的环境;第二步是在 3D 感应的基础上实现与周边的环境互动和深度人机交互。围绕第一步,很多变化已开始发生,目前我们正处在围绕第一步变化的前夜。
从单摄到双摄,由 2D 到 3D,光学领域已开始全面变革。双摄像头相较单摄像头能捕捉更为丰富的图像信息,同时还能感知一部分位置信息。双摄像头目前正处于爆发拐点,随着国际大客户拉动,双摄预计开始爆发式增长。结构光和 TOF 能够真正实现 3D 位置信息建模,结构光方案因技术成熟,适用于静态场景而料率先应用于大客户的前置方案;TOF 方案较为适合动态场景和大范围开放式场景,更适合于后置方案。以鱼眼为代表的 360 度实时全景采集,是深度全景 VR/AR 的开始。本篇报告将从消费电子领域的光学变化入手,全面分析及梳理光学革命带来的主要机遇与国产替代机会。
消费电子领域的光学革命
资料来源:互联网
由单摄到双摄——摄像头数目从 1 到 2 到更多
双摄成像优于单摄,目前“广角+长焦”、“彩色+黑白”方案较优
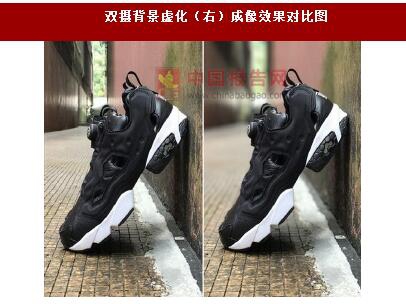
双摄像头成像效果优于单摄。摄像头作为采集模拟图像信号的工具,在摄像领域已经广泛应用。智能手机过去 10 年经历了“后置单摄”、“前置单摄+后置单摄”、“前置单摄+后置双摄”、“前置双摄+后置单摄”等一系列变革。相比单摄像头,双摄像头能实现背景虚化,光学广角、大范围变焦等功能,更利于图像采集,符合当前市场对手机摄像的需求。
双摄背景虚化(右)成像效果对比图
资料来源:互联网
彩 色+黑白双摄像头成像效果图

资料来源:互联网
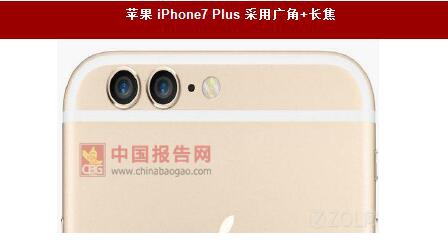
当前四种技术路线中,“广角+长焦”、“彩色+黑白”方案或成趋势。当前双摄主流技术路线包括“广角+长焦”、“彩色+黑白”、“成像+景深”和“成双成对”四种方案。国际大客户目前所采用的是广角+长焦方案,具有模拟光学变焦及全景能力,所成图像更清晰,但在暗光条件下对焦慢。华为所主导的是彩色+黑白方案,优势在于能够通过黑白镜头增加光通量,图像色彩饱满,成像清晰,但对算法条件要求较高。
另外两种技术路线包括成像+景深和两颗相同的摄像头,成像效果相对较差,主要应用在中端机型上,但两种方案成本相对较低。未来,受国际国内一流厂家带动,且随着消费电子领域微创新差异化竞争激烈及成本下降空间较大,我们预计广角+长焦、彩色+黑白方案将成为旗舰机主流技术方案。
苹果 iPhone7 Plus 采用广角+长焦
资料来源:互联网
华 为荣耀 P9 采用彩色+黑白
资料来源:互联网
红米 Pro 采用成像+景深
资料来源:互联网
华 为荣耀 6Plus 采用两颗相同的摄像头

资料来源:互联网
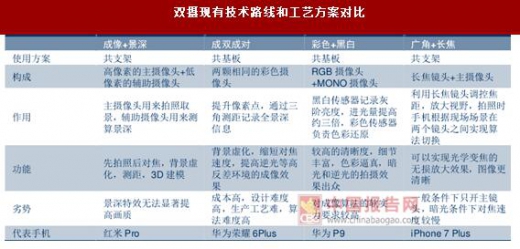
对应两种工艺方案:共基板抗跌落,但成本高;共支架成本相对低,但抗摔落性差。基于摄像头不同的技术路线,当前主要存在两种工艺方案,分别为共基板和共支架。“彩色+黑白”和“成双成对”对应共基板方案,共基板方案优点在于两个相机传感器在同一个平面,抗跌落,但制造良率低,成本较高。“成像+景深”和“广角+长焦”对应共支架方案,共支架方案优点在于生产良率高,价格相对较低,但两颗独立传感器模组需通过校准使其在同一个平面,抗摔落性差。华为是当前共基板方案的主导厂商。
双摄现有技术路线和工艺方案对比
资料来源:中国报告网整理
资料来源:中国报告网整理,转载请注明出处(GQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。