
参考中国报告网发布《2016-2022年中国液晶面板行业发展现状及十三五运行态势预测报告》
(一)背光显示模组行业概况
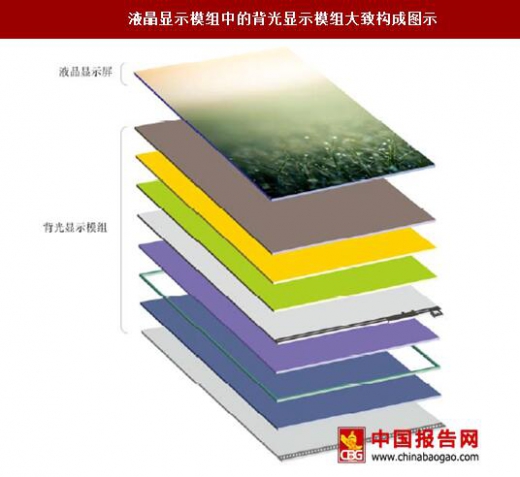
背光显示模组的功能在于供应充足的亮度与分布均匀的光源,使液晶显示面板能正常显示影像。背光显示模组的基本构成主要包括遮光胶、增光膜、扩散膜、FPC 与LED 组件、双面胶、导光板、胶铁一体、反射膜等。液晶显示模组中的背光显示模组大致构成如下图所示:
(1)背光显示模组的发展历程
背光源最早应用于军用设备上的仪表显示,经过接近 60 年的发展,背光源及其组成的背光显示模组已形成独立的学科和产业。按照发光源类型的不同,背光显示模组可以分为LED 背光显示模组、CCFL 背光显示模组、EL 背光显示模组。自2004 年日本索尼公司推出第一款以LED 为背光源的液晶显示电视开始,LED 器件技术、性能不断提高。LED 背光显示模组具有以下优点:(1)使液晶显示模组轻薄化;(2)寿命长、低能耗、更环保;(3)色彩表现力更好。因此,目前LED 背光显示模组已成为了背光显示模组发光形式的主流。
(2)我国背光显示模组行业的发展情况
背光显示模组行业的发展与液晶显示行业的发展密切相关。随着我国成为全球液晶显示行业发展的重点地区,特别是在全球液晶显示面板的生产向我国大陆转移的背景下,液晶显示面板生产厂商出于对关键组件需求的增长以及降低成本的压力,均倾向于就近选择配套背光显示模组厂商。由于我国具备劳动力优势,一些具备较强实力的境外背光显示模组厂商也在我国大陆投资设厂,如中国台湾的瑞仪光电、韩国e-LITECOM 公司、日本欧姆龙集团和日本美蓓亚集团等。受此趋势的带动,我国大陆本土企业也抓住机遇涉足背光显示模组的研发和生产。
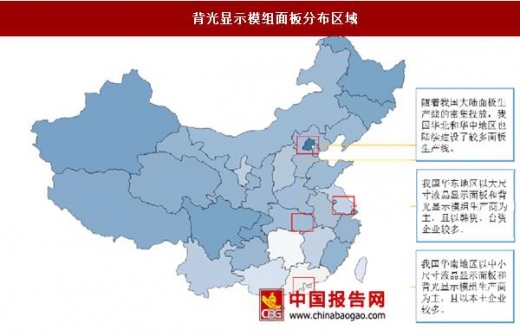
与我国液晶显示面板产业分布相适应,以韩资、日资和台资为主的外资大尺寸背光显示模组生产厂商主要分布在华东地区;以生产中小尺寸背光模组为主的我国本土背光显示模组厂商则主要分布在华南珠三角地区。同时,在我国大陆面板生产线密集投放的背景下,我国华北和华中地区也陆续建设了较多面板生产线。
随着设计技术的提升、生产经验的积累和品质的日益增长,以及中小尺寸液晶显示终端应用产品的极大丰富化,我国本土背光显示模组产业近年来获得了长足的进步,背光显示模组也成为了液晶显示行业产业链中实现我国本土化最快的关键组件之一。
(二)行业经营模式与行业和上下游的关系
1、行业经营模式
背光显示模组行业属于液晶显示行业产业链的中游环节,行业内企业一般根据液晶显示模组企业的需求进行定制化生产。背光显示模组行业一般采用膜材、FPC 和LED 组件等原材料对外采购,部分组件如导光板自主生产的模式组装加工成背光显示模组成品,然后以“以销定产”的方式直接向下游液晶显示模组企业销售。出于品质控制、成本控制等因素考虑,具备较强实力的背光显示模组厂商一般倾向于自主配套一体化产业链,以利于对模切、五金、导光板制作各个生产工序环节进行品质管控,并实现规模化生产。

背光显示模组厂商与液晶显示模组厂商的生产关系紧密,因此行业中的大型液晶显示模组厂商在选择供应商时均要经过严格、复杂及长期的认证过程,会实地考察供应商的研发、品质、生产等各项体系,并通过打样、试产、检验等程序,然后以合格供应商的形式与背光显示模组厂商开展合作。
此外,液晶显示终端应用产品厂商也会对背光显示模组厂商进行认证,如三星、小米、联想、VIVO 等手机品牌厂商亦会进行认证。而一旦通过上述认证,成为了合格供应商,背光显示模组厂商则会与其下游形成高度信任的稳定供应链关系;由于更换成本较高,其下游通常不会对稳定合作的供应商轻易进行调整。
背光显示模组行业内具备较强实力的本土企业得到液晶显示行业主要企业的认可后,将会形成优势聚集效应,从而吸引更多的客户,促使背光显示模组细分行业的集中程度不断提高,并形成本土厂商产品替代外资厂商产品、争夺目前外资企业市场份额的趋势。
2、行业与上下游的关系
背光显示模组的发展与液晶显示行业的发展密切相关。背光显示模组企业上游原材料主要包括光学膜材、FPC、LED 灯珠、导光板、塑胶粒等;下游客户为液晶显示模组企业;终端产品应用为消费电子产品如智能手机、平板电脑、数码相机和专业显示电子产品如车载显示器、医用显示仪和工控显示器等。
(1)与上游之间的关联性
光学膜材、FPC 和LED 组件和塑胶粒是目前主要的原材料,上游行业的供应情况、价格变动及产品质量均可能对行业的经营造成影响。供应方面,FPC 和LED 组件、中低端光学膜材及胶框类塑胶粒属于充分竞争行业,在国内具有大量的生产企业,竞争较为激烈,不存在供货渠道单一、产品垄断的情况,其充足的供应有利于行业的发展;而高端光学膜材由于技术要求较高,目前主要集中在部分日本、韩国及美国企业处;导光板类塑胶粒则集中在日本住友和三菱集团,背光显示模组企业对这类原材料的议价能力较弱。但随着我国液晶显示上游配套行业的发展,这种情况将逐步得到改善。对于上述供应商,建立了较为完善的供应商甄选制度,选择质量稳定的供应商,同时通过履行严格的原材料和辅料质量检验措施,以确保自身的产品质量。
(2)与下游之间的关联性
背光显示模组下游为液晶显示模组企业,如客户为京东方、深天马、信利、深超光电、华显光电(TCL)、帝晶光电、合力泰等领先的液晶显示模组企业。液晶显示模组应用广泛,涵盖消费电子产品领域和专业显示电子产品领域。
液晶显示模组企业为应对市场需求和竞争,需经常推陈出新,更换产品品种、外观等,对其供应商背光显示模组的产品品质、供应能力、性能稳定性要求较高,一般其选定供应商后会建立长期稳定合作关系,不会轻易变换。我国液晶显示模组生产企业在全球市场的占有率不断提高,为背光显示模组行业,尤其是我国大陆本土中小尺寸背光显示模组行业的发展提供了广阔的市场空间。
(三)行业进入壁垒
1、客户资源和认证壁垒
背光显示模组厂商的下游客户对供应商的研发能力、工艺技术、产品质量、供应能力、响应速度要求均较高,对供应商的选择较为谨慎。下游客户会考察供应商在该行业生产类似产品、与类似企业合作的经验和背景,双方经过长期的磨合后才会建立稳定的合作关系。此外,液晶显示终端应用产品厂商也会对背光显示模组厂商进行认证,如三星、小米、联想、VIVO 等手机品牌厂商亦会对进行认证。而一旦通过上述认证,成为了下游客户的合格供应商,背光显示模组企业则会与其下游客户形成高度信任的稳定供应链关系。由于更换成本较高,其下游客户通常不会对稳定合作的供应商轻易进行调整。因此,新进入企业短时期内很难获得下游大型知名客户的认可和合作,背光显示模组行业具有较高的客户资源壁垒和客户认证壁垒。
2、技术工艺和人才壁垒
背光显示模组行业生产工艺复杂,综合了光学设计、模切、五金、精密模具制作、注塑成型、产品精密组装等多个工艺流程,每个环节的技术水平都会对背光显示模组产品的质量和性能产生直接影响,因此行业的生产技术和工艺等需要经过大量的生产实践后才可掌握。此外,针对客户不同的产品需求,背光显示模组厂商需要积累深厚的行业经验后才能实现快速响应,从而为客户提供良好的产品和服务。新进入企业难以在短期内实现掌握关键技术和核心工艺,以及积累起足够的行业经验,因此较高的综合技术和经验积淀要求造就了较高的技术工艺壁垒。
由于先入企业可通过自主选聘和培养专业且能适应市场要求的研发、技术、销售和管理等人才,而新进入企业一时难以获得相应的队伍。随着科技的发展,市场对产品的技术水平要求持续上升,工艺要求更加复杂,品质更为严格,先入企业和新进入企业之间的技术和人才差距将不断扩大,形成较高的人才壁垒。
3、资金壁垒
背光显示模组厂商的发展、日常运营需要大量的资金支持,主要体现在生产厂房建设、专业设备购置、技术研发、购买原材料和流动资金等方面。在固定资产投资方面,尤其在高端背光显示模组的研发和生产领域,无尘生产车间的建设、先进生产设备的资金投入巨大。新进入企业在业务开展阶段体量较小,通常难以积累庞大的资金进行大规模设备投资。在流动资金方面,由于行业交货量大、交货周期短,行业企业必须拥有充足的流动资金保障企业的日常运营。这些特点均决定了新进入厂商必须具备雄厚的资金实力,因此资金因素构成了进入行业的壁垒。
4、规模和产业链壁垒
背光显示模组行业具有典型的规模效应,行业企业在生产规模达到一定程度后,固定成本将得到有效分摊,边际生产成本会逐步下降,规模效益逐步显现,从而在产品单位成本上占据优势。其次,企业生产规模越大,其原材料品质和交期越能得到保证,对原材料供应商的议价能力越强。而对于下游液晶显示模组企业,为了保证供应和品质稳定,同一类原材料一般只会选择几家供应商持续供货。
基于这种经营特点,要进入行业的主流市场必须具备大规模生产能力才能参与主流市场竞争。此外,由于背光显示模组的研发和制造具备较多的工序,因此行业企业一般需具备较强的光学设计、模切、五金、精密模具制造和注塑成型等整合能力,形成完整的自主一体化产业链,才可把控成本,获得利润空间。新进入企业通常销售规模较小,同等技术条件下难以在成本把控上和先入企业竞争。
(一)背光显示模组行业概况
背光显示模组的功能在于供应充足的亮度与分布均匀的光源,使液晶显示面板能正常显示影像。背光显示模组的基本构成主要包括遮光胶、增光膜、扩散膜、FPC 与LED 组件、双面胶、导光板、胶铁一体、反射膜等。液晶显示模组中的背光显示模组大致构成如下图所示:
数据来源:观研天下数据中心整理
(1)背光显示模组的发展历程
背光源最早应用于军用设备上的仪表显示,经过接近 60 年的发展,背光源及其组成的背光显示模组已形成独立的学科和产业。按照发光源类型的不同,背光显示模组可以分为LED 背光显示模组、CCFL 背光显示模组、EL 背光显示模组。自2004 年日本索尼公司推出第一款以LED 为背光源的液晶显示电视开始,LED 器件技术、性能不断提高。LED 背光显示模组具有以下优点:(1)使液晶显示模组轻薄化;(2)寿命长、低能耗、更环保;(3)色彩表现力更好。因此,目前LED 背光显示模组已成为了背光显示模组发光形式的主流。
(2)我国背光显示模组行业的发展情况
背光显示模组行业的发展与液晶显示行业的发展密切相关。随着我国成为全球液晶显示行业发展的重点地区,特别是在全球液晶显示面板的生产向我国大陆转移的背景下,液晶显示面板生产厂商出于对关键组件需求的增长以及降低成本的压力,均倾向于就近选择配套背光显示模组厂商。由于我国具备劳动力优势,一些具备较强实力的境外背光显示模组厂商也在我国大陆投资设厂,如中国台湾的瑞仪光电、韩国e-LITECOM 公司、日本欧姆龙集团和日本美蓓亚集团等。受此趋势的带动,我国大陆本土企业也抓住机遇涉足背光显示模组的研发和生产。
与我国液晶显示面板产业分布相适应,以韩资、日资和台资为主的外资大尺寸背光显示模组生产厂商主要分布在华东地区;以生产中小尺寸背光模组为主的我国本土背光显示模组厂商则主要分布在华南珠三角地区。同时,在我国大陆面板生产线密集投放的背景下,我国华北和华中地区也陆续建设了较多面板生产线。
资料来源:公开资料整理
随着设计技术的提升、生产经验的积累和品质的日益增长,以及中小尺寸液晶显示终端应用产品的极大丰富化,我国本土背光显示模组产业近年来获得了长足的进步,背光显示模组也成为了液晶显示行业产业链中实现我国本土化最快的关键组件之一。
(二)行业经营模式与行业和上下游的关系
1、行业经营模式
背光显示模组行业属于液晶显示行业产业链的中游环节,行业内企业一般根据液晶显示模组企业的需求进行定制化生产。背光显示模组行业一般采用膜材、FPC 和LED 组件等原材料对外采购,部分组件如导光板自主生产的模式组装加工成背光显示模组成品,然后以“以销定产”的方式直接向下游液晶显示模组企业销售。出于品质控制、成本控制等因素考虑,具备较强实力的背光显示模组厂商一般倾向于自主配套一体化产业链,以利于对模切、五金、导光板制作各个生产工序环节进行品质管控,并实现规模化生产。

资料来源:公开资料整理
背光显示模组厂商与液晶显示模组厂商的生产关系紧密,因此行业中的大型液晶显示模组厂商在选择供应商时均要经过严格、复杂及长期的认证过程,会实地考察供应商的研发、品质、生产等各项体系,并通过打样、试产、检验等程序,然后以合格供应商的形式与背光显示模组厂商开展合作。
此外,液晶显示终端应用产品厂商也会对背光显示模组厂商进行认证,如三星、小米、联想、VIVO 等手机品牌厂商亦会进行认证。而一旦通过上述认证,成为了合格供应商,背光显示模组厂商则会与其下游形成高度信任的稳定供应链关系;由于更换成本较高,其下游通常不会对稳定合作的供应商轻易进行调整。
背光显示模组行业内具备较强实力的本土企业得到液晶显示行业主要企业的认可后,将会形成优势聚集效应,从而吸引更多的客户,促使背光显示模组细分行业的集中程度不断提高,并形成本土厂商产品替代外资厂商产品、争夺目前外资企业市场份额的趋势。
2、行业与上下游的关系
背光显示模组的发展与液晶显示行业的发展密切相关。背光显示模组企业上游原材料主要包括光学膜材、FPC、LED 灯珠、导光板、塑胶粒等;下游客户为液晶显示模组企业;终端产品应用为消费电子产品如智能手机、平板电脑、数码相机和专业显示电子产品如车载显示器、医用显示仪和工控显示器等。
(1)与上游之间的关联性
光学膜材、FPC 和LED 组件和塑胶粒是目前主要的原材料,上游行业的供应情况、价格变动及产品质量均可能对行业的经营造成影响。供应方面,FPC 和LED 组件、中低端光学膜材及胶框类塑胶粒属于充分竞争行业,在国内具有大量的生产企业,竞争较为激烈,不存在供货渠道单一、产品垄断的情况,其充足的供应有利于行业的发展;而高端光学膜材由于技术要求较高,目前主要集中在部分日本、韩国及美国企业处;导光板类塑胶粒则集中在日本住友和三菱集团,背光显示模组企业对这类原材料的议价能力较弱。但随着我国液晶显示上游配套行业的发展,这种情况将逐步得到改善。对于上述供应商,建立了较为完善的供应商甄选制度,选择质量稳定的供应商,同时通过履行严格的原材料和辅料质量检验措施,以确保自身的产品质量。
(2)与下游之间的关联性
背光显示模组下游为液晶显示模组企业,如客户为京东方、深天马、信利、深超光电、华显光电(TCL)、帝晶光电、合力泰等领先的液晶显示模组企业。液晶显示模组应用广泛,涵盖消费电子产品领域和专业显示电子产品领域。
液晶显示模组企业为应对市场需求和竞争,需经常推陈出新,更换产品品种、外观等,对其供应商背光显示模组的产品品质、供应能力、性能稳定性要求较高,一般其选定供应商后会建立长期稳定合作关系,不会轻易变换。我国液晶显示模组生产企业在全球市场的占有率不断提高,为背光显示模组行业,尤其是我国大陆本土中小尺寸背光显示模组行业的发展提供了广阔的市场空间。
(三)行业进入壁垒
1、客户资源和认证壁垒
背光显示模组厂商的下游客户对供应商的研发能力、工艺技术、产品质量、供应能力、响应速度要求均较高,对供应商的选择较为谨慎。下游客户会考察供应商在该行业生产类似产品、与类似企业合作的经验和背景,双方经过长期的磨合后才会建立稳定的合作关系。此外,液晶显示终端应用产品厂商也会对背光显示模组厂商进行认证,如三星、小米、联想、VIVO 等手机品牌厂商亦会对进行认证。而一旦通过上述认证,成为了下游客户的合格供应商,背光显示模组企业则会与其下游客户形成高度信任的稳定供应链关系。由于更换成本较高,其下游客户通常不会对稳定合作的供应商轻易进行调整。因此,新进入企业短时期内很难获得下游大型知名客户的认可和合作,背光显示模组行业具有较高的客户资源壁垒和客户认证壁垒。
2、技术工艺和人才壁垒
背光显示模组行业生产工艺复杂,综合了光学设计、模切、五金、精密模具制作、注塑成型、产品精密组装等多个工艺流程,每个环节的技术水平都会对背光显示模组产品的质量和性能产生直接影响,因此行业的生产技术和工艺等需要经过大量的生产实践后才可掌握。此外,针对客户不同的产品需求,背光显示模组厂商需要积累深厚的行业经验后才能实现快速响应,从而为客户提供良好的产品和服务。新进入企业难以在短期内实现掌握关键技术和核心工艺,以及积累起足够的行业经验,因此较高的综合技术和经验积淀要求造就了较高的技术工艺壁垒。
由于先入企业可通过自主选聘和培养专业且能适应市场要求的研发、技术、销售和管理等人才,而新进入企业一时难以获得相应的队伍。随着科技的发展,市场对产品的技术水平要求持续上升,工艺要求更加复杂,品质更为严格,先入企业和新进入企业之间的技术和人才差距将不断扩大,形成较高的人才壁垒。
3、资金壁垒
背光显示模组厂商的发展、日常运营需要大量的资金支持,主要体现在生产厂房建设、专业设备购置、技术研发、购买原材料和流动资金等方面。在固定资产投资方面,尤其在高端背光显示模组的研发和生产领域,无尘生产车间的建设、先进生产设备的资金投入巨大。新进入企业在业务开展阶段体量较小,通常难以积累庞大的资金进行大规模设备投资。在流动资金方面,由于行业交货量大、交货周期短,行业企业必须拥有充足的流动资金保障企业的日常运营。这些特点均决定了新进入厂商必须具备雄厚的资金实力,因此资金因素构成了进入行业的壁垒。
4、规模和产业链壁垒
背光显示模组行业具有典型的规模效应,行业企业在生产规模达到一定程度后,固定成本将得到有效分摊,边际生产成本会逐步下降,规模效益逐步显现,从而在产品单位成本上占据优势。其次,企业生产规模越大,其原材料品质和交期越能得到保证,对原材料供应商的议价能力越强。而对于下游液晶显示模组企业,为了保证供应和品质稳定,同一类原材料一般只会选择几家供应商持续供货。
基于这种经营特点,要进入行业的主流市场必须具备大规模生产能力才能参与主流市场竞争。此外,由于背光显示模组的研发和制造具备较多的工序,因此行业企业一般需具备较强的光学设计、模切、五金、精密模具制造和注塑成型等整合能力,形成完整的自主一体化产业链,才可把控成本,获得利润空间。新进入企业通常销售规模较小,同等技术条件下难以在成本把控上和先入企业竞争。
资料来源:中国报告网整理,转载请注明出处(GQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





