随着通信技术的迭代升级,目前全球通信主设备市场从原先的十多家群雄逐鹿,演变到目前华为、爱立信、新诺基亚、中兴四足鼎立的竞争格局。展望 5G 时代,我们认为华为有望持续保持全球第一的市场地位,而中兴通讯则有望在 5G 时期冲击全球前二的市场份额。
一、全球通信设备企业集中,中国企业脱颖而出
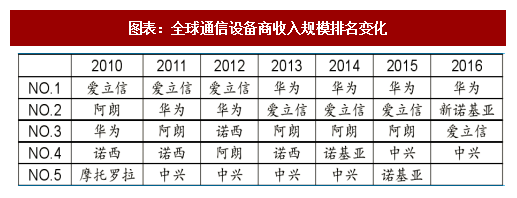
全球通信设备产业从 2G 时代的十余家群雄逐鹿,到 3G 时代七家厂商高度竞争,再到 4G 时代后期,以 2016 年诺基亚成功收购阿尔卡特朗讯为标志,以华为、爱立信、诺基亚和中兴通讯为代表的全球通信设备商四足鼎立的格局初步形成。
由于在技术标准话语权与新兴市场份额争夺上的双双失利,诺基亚、爱立信、阿朗等运营商网络收入在 4G 时代全部出现大幅下滑,华为、中兴运营商网络业务收入连年上涨,华为 2013 年战胜爱立信成为全球最大通信设备商,全球设备商市场份额向中国转移成为趋势。
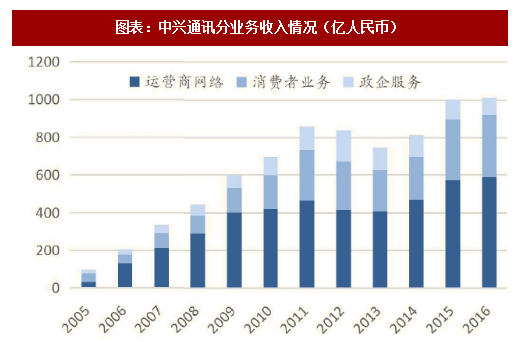
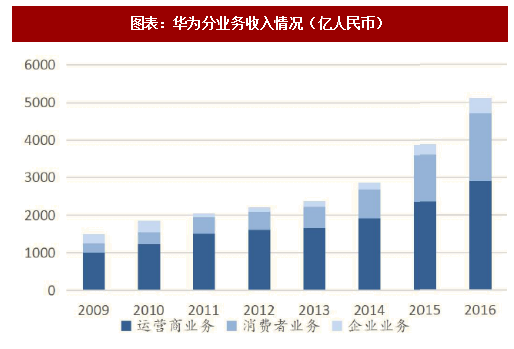
总收入结构方面,中兴、华为涵盖运营商、消费者终端、政企行业三个市场;而诺基亚与爱立信手机业务在由功能机向智能机的转换过程中成为公司拖累,爱立信于 2011 年向索尼出售了所持有的合资子公司索尼爱立信的全部股份,诺基亚 2013 年向微软出售了手机业务,至此两家公司现有收入基本全部集中于运营商网络业务,收入受通信设备投资的周期性影响更为明显。华为、中兴手机业务实现快速发展,营收稳定性更强。
在这四家主要的通信设备公司中,华为和中兴通讯这两家中国公司从跟随者,逐步发展成为全球通信设备发展的引领者;而爱立信和诺基亚则颓势渐显,市场份额不断萎缩。在华为已经成为全球第一大通信设备厂商的情况下,中兴在过去的几年中保持稳定的增长趋势,2015、2016 年连续两年收入突破千亿,毛利率较为稳健。
二、中兴通信有望在 5G 时期进军全球前二
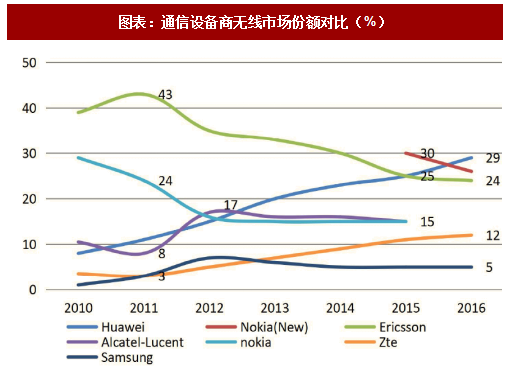
从通信设备商历史的市场份额可以看出,在 3G 到 4G 的转换期,设备商霸主爱立信在 2011 年以 43%的市场分额排名第一,而诺基亚及华为的市场份额在 2012 年得到了迅速提升,其中诺基亚从 8%提升到 17%,华为从 11%提升到约 16%。
我们认为诺基亚以及华为在 4G 建设期份额的迅速提升,是通信网络代际升级设备商格局再平衡的结果。具体而言,具备一定技术优势且处于市场相对弱势地位的设备商在再平衡过程中受益最为明显。
参考观研天下发布《2018年中国通信设备市场分析报告-行业深度调研与发展趋势预测》
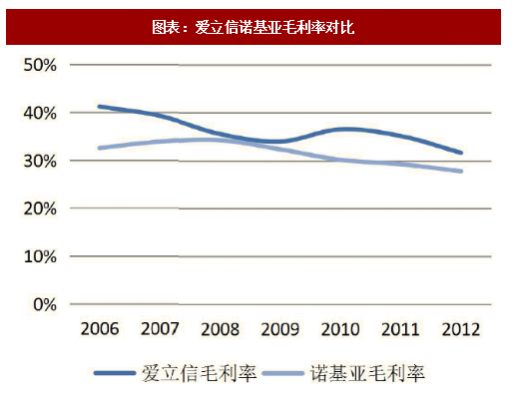
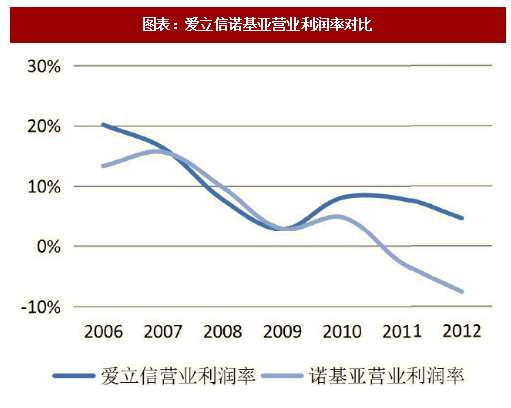
从 3G 到 4G 时期的盈利水平上来看,爱立信相比于诺基亚具有更高的盈利能力(毛利率及营业利润率)。在市场格局再平衡的过程中,我们认为盈利能力较弱、市场份额较少的设备商具有较大优势,存在较大的市场份额提升空间。
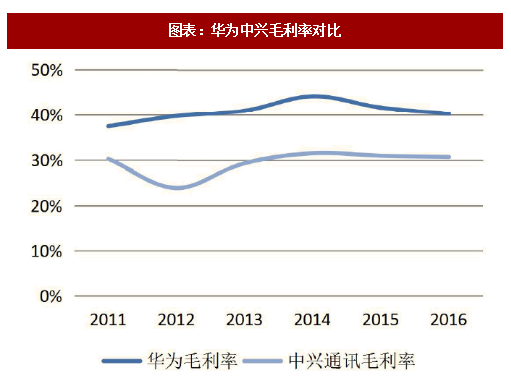
从华为和中兴的盈利水平来看,目前华为的毛利率水平、营业利润率水平均超出中兴 10%左右。根据 2016 年的市场份额数据,华为以 29%的市占率排名第一,中兴以 12%的市占率排名第四。
我们认为,目前的中兴与 4G 时期的诺基亚在运营商业务上具有高度可比性,中兴盈利水平处于四大设备商的最低水平,在获取市场方面更易获得运营商青睐;同时,中兴市场份额处于卡口位置,将成为市场格局再平衡的最大受益者。
参照 3/4G 时期爱立信、诺基亚、华为等各大设备商的的市场份额数据变化,基于中兴通讯成为 5G 时代市场格局再平衡最大受益者的假设,我们预测在 5G 建设高峰期的 2021 年,乐观情况下中兴通讯市占率有望提升至 20%左右,并于 2023 年市占率继续攀升至 24%,超越诺基亚和爱立信成为全球第二大通信主设备供应商。
一、全球通信设备企业集中,中国企业脱颖而出
全球通信设备产业从 2G 时代的十余家群雄逐鹿,到 3G 时代七家厂商高度竞争,再到 4G 时代后期,以 2016 年诺基亚成功收购阿尔卡特朗讯为标志,以华为、爱立信、诺基亚和中兴通讯为代表的全球通信设备商四足鼎立的格局初步形成。
图表:全球通信设备商收入规模排名变化
图表来源:公开资料整理
由于在技术标准话语权与新兴市场份额争夺上的双双失利,诺基亚、爱立信、阿朗等运营商网络收入在 4G 时代全部出现大幅下滑,华为、中兴运营商网络业务收入连年上涨,华为 2013 年战胜爱立信成为全球最大通信设备商,全球设备商市场份额向中国转移成为趋势。
总收入结构方面,中兴、华为涵盖运营商、消费者终端、政企行业三个市场;而诺基亚与爱立信手机业务在由功能机向智能机的转换过程中成为公司拖累,爱立信于 2011 年向索尼出售了所持有的合资子公司索尼爱立信的全部股份,诺基亚 2013 年向微软出售了手机业务,至此两家公司现有收入基本全部集中于运营商网络业务,收入受通信设备投资的周期性影响更为明显。华为、中兴手机业务实现快速发展,营收稳定性更强。
图表:中兴通讯分业务收入情况(亿人民币)
图表来源:公开资料整理
图表:华为分业务收入情况(亿人民币)
图表来源:公开资料整理
在这四家主要的通信设备公司中,华为和中兴通讯这两家中国公司从跟随者,逐步发展成为全球通信设备发展的引领者;而爱立信和诺基亚则颓势渐显,市场份额不断萎缩。在华为已经成为全球第一大通信设备厂商的情况下,中兴在过去的几年中保持稳定的增长趋势,2015、2016 年连续两年收入突破千亿,毛利率较为稳健。
二、中兴通信有望在 5G 时期进军全球前二
从通信设备商历史的市场份额可以看出,在 3G 到 4G 的转换期,设备商霸主爱立信在 2011 年以 43%的市场分额排名第一,而诺基亚及华为的市场份额在 2012 年得到了迅速提升,其中诺基亚从 8%提升到 17%,华为从 11%提升到约 16%。
图表:通信设备商无线市场份额对比(%)
图表来源:公开资料整理
图表:爱立信诺基亚毛利率对比
图表来源:公开资料整理
参考观研天下发布《2018年中国通信设备市场分析报告-行业深度调研与发展趋势预测》
图表:爱立信诺基亚营业利润率对比
图表来源:公开资料整理
从 3G 到 4G 时期的盈利水平上来看,爱立信相比于诺基亚具有更高的盈利能力(毛利率及营业利润率)。在市场格局再平衡的过程中,我们认为盈利能力较弱、市场份额较少的设备商具有较大优势,存在较大的市场份额提升空间。
从华为和中兴的盈利水平来看,目前华为的毛利率水平、营业利润率水平均超出中兴 10%左右。根据 2016 年的市场份额数据,华为以 29%的市占率排名第一,中兴以 12%的市占率排名第四。
图表:华为中兴毛利率对比
图表来源:公开资料整理
图表:华为中兴营业利润率对比

图表来源:公开资料整理
我们认为,目前的中兴与 4G 时期的诺基亚在运营商业务上具有高度可比性,中兴盈利水平处于四大设备商的最低水平,在获取市场方面更易获得运营商青睐;同时,中兴市场份额处于卡口位置,将成为市场格局再平衡的最大受益者。
参照 3/4G 时期爱立信、诺基亚、华为等各大设备商的的市场份额数据变化,基于中兴通讯成为 5G 时代市场格局再平衡最大受益者的假设,我们预测在 5G 建设高峰期的 2021 年,乐观情况下中兴通讯市占率有望提升至 20%左右,并于 2023 年市占率继续攀升至 24%,超越诺基亚和爱立信成为全球第二大通信主设备供应商。
图表:通信设备商市场份额预测(%)

图表来源:公开资料整理
资料来源:公开资料,观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。