我国冰雪产业主要由五大板块构成,分别是冰雪旅游、冰雪赛事、冰雪运动培训、冰雪营销及冰雪装备。其中,我国冰雪旅游为冰雪产业中的核心领域,冰雪旅游将带动冰雪特色小镇、冰雪文创、冰雪运动、冰雪制造、冰雪度假地产、冰雪会展等相关产业共同发展。
参考观研天下发布《2019年中国冰雪行业分析报告-行业现状与未来商机预测》
近年来,随着国家不断出台政策激励我国冰雪产业发展,加上各地区政府根据当地特点出台配套政策,我国冰雪产业市场规模呈快速增长趋势,从2013年的1177亿元增至2018年的4506亿元,累计增长了282.8%。

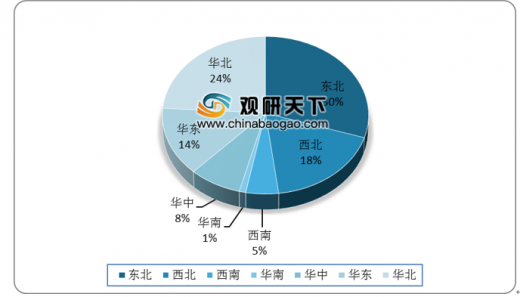
从我国滑雪场的区域分布来看,最集中的区域依次是:东北区域、华北区域、西北区域和华东区域,分别占比30%、24%、18%和14%。
现阶段,我国雪上项目和冰上项目,呈现出了不同的发展特点。滑冰运动和滑雪运动具备较为牢固的群众基础,在消费者群体中认可度较高,尤其是滑雪运动,在居民消费水平稳步提升的情况下,滑雪运动的渗透率逐渐升高。
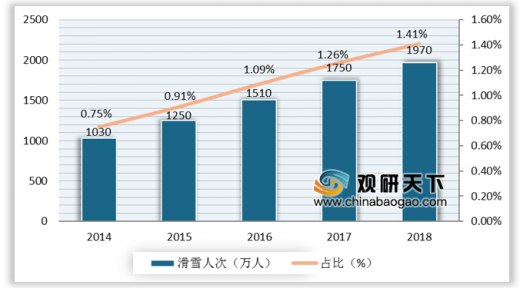
随着我国冰雪产业资源的不断完善,越来越多的消费者对滑雪运动产生了兴趣,2018年,我国滑雪运动人次数增长至1970万,保持10%以上的较高速度增长。
近年来国内滑雪者数量占总人口比重呈现出逐年上升的趋势,2018年滑雪人数占比总人口数为1.41%。虽然我国滑雪人数增长较快,但对标发达国家,我国滑雪运动所占总人口比重依旧较低,国内滑雪市场空间巨大。
随着全国大力度地发展冰雪特色学校,我国冰雪运动培训市场得到了快速发展。据相关数据显示,2014年我国冰雪运动和培训市场规模为114亿元,截至2018年达到290亿元,较2017年同比增长21.6%。

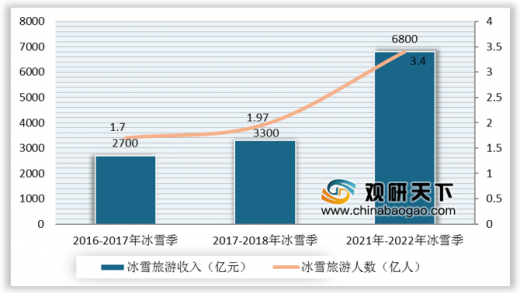
我国冰雪旅游为冰雪产业中的核心领域,目前我国冰雪旅游已进入爆发式增长的黄金阶段。2017年-2018年冰雪季,我国冰雪旅游人数达1.97亿人次,冰雪旅游收入约3300亿元,预计到2021年-2022年冰雪季,我国冰雪旅游人数将达3.4亿人次,冰雪旅游收入将达到6800亿元。
2018年11月至2019年4月间,人气最高的传统冰雪旅游目的地前十分别是哈尔滨、雪乡、长白山、长春、尚志、乌鲁木齐、吉林市、牡丹江、张家口、兰
州。
据相关数据显示,2018年国内冰雪旅游参与者女性占比超过2/3,达到68.0%,男性仅占22%,女性参与冰雪旅游的人数逐年上升。

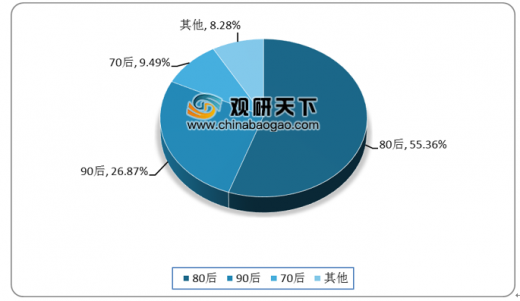
从年龄结构上看,2018年参与冰雪旅游的游客中80后最多,占比高达55.36%,90后占26.87%,70后占9.49%。此外90后作为年轻活力一代,还有很大市场空间。
随着冰雪旅游的升温,冰雪小城成为关注热点。冰雪小镇基于冰雪产业为核心,根据当地资源优势,因地制宜的发展冰雪运动、休闲度假、文化体验以及冰雪装备生产等产业。随着冬奥会的来临,冰雪小镇迎来发展机遇。
未来我国将初步形成以冰雪场地设施建设运营为基础,冰雪大众休闲健身和竞赛表演为核心,以冰雪体育旅游为带动,冰雪装备制造为支撑的冰雪产业体系,我国冰雪产业将向更专业化、多层次、全方位方向发展。
参考观研天下发布《2019年中国冰雪行业分析报告-行业现状与未来商机预测》
近年来,随着国家不断出台政策激励我国冰雪产业发展,加上各地区政府根据当地特点出台配套政策,我国冰雪产业市场规模呈快速增长趋势,从2013年的1177亿元增至2018年的4506亿元,累计增长了282.8%。
2013-2018年我国冰雪产业市场规模
资料来源:国家统计局
从我国滑雪场的区域分布来看,最集中的区域依次是:东北区域、华北区域、西北区域和华东区域,分别占比30%、24%、18%和14%。
我国滑雪场区域分布情况(单位:%)
资料来源:国家统计局
现阶段,我国雪上项目和冰上项目,呈现出了不同的发展特点。滑冰运动和滑雪运动具备较为牢固的群众基础,在消费者群体中认可度较高,尤其是滑雪运动,在居民消费水平稳步提升的情况下,滑雪运动的渗透率逐渐升高。
我国冰雪运动发展现状
| 运动项目 |
发展阶段 |
运动特点 |
群众基础 |
变现能力 |
发展前景 |
| 滑冰 |
成熟期 |
趣味性强 |
较为牢固 |
花费较低 |
未来仍有一定的扩容空间,但有限 |
| 冰球 |
复兴期 |
西式运动,身体对抗较为激烈 |
曾一度较为流行,但市场收后变的小众,近年来有复兴的苗头 |
花费较高 |
扩容空间很大,但基数小,目前市场较小众 |
| 冰壶 |
初创期 |
技巧性高,门槛较高 |
国内尚非常小众,停留在竞技层面 |
花费较高 |
扩容有一定瓶颈,未到快速发展阶段 |
| 滑雪 |
成长期 |
趣味性强,易上手,提升空间大 |
滑雪成为风尚,渗透率逐步提升 |
花费适中,且稳步提升 |
正迎来快速增长阶段,市场机会较多 |
资料来源:国家统计局
随着我国冰雪产业资源的不断完善,越来越多的消费者对滑雪运动产生了兴趣,2018年,我国滑雪运动人次数增长至1970万,保持10%以上的较高速度增长。
近年来国内滑雪者数量占总人口比重呈现出逐年上升的趋势,2018年滑雪人数占比总人口数为1.41%。虽然我国滑雪人数增长较快,但对标发达国家,我国滑雪运动所占总人口比重依旧较低,国内滑雪市场空间巨大。
2014-2018年我国滑雪者数量及占其总人口的比重
资料来源:国家统计局
随着全国大力度地发展冰雪特色学校,我国冰雪运动培训市场得到了快速发展。据相关数据显示,2014年我国冰雪运动和培训市场规模为114亿元,截至2018年达到290亿元,较2017年同比增长21.6%。
2014-2018年我国冰雪运动和培训市场规模
资料来源:国家统计局
我国冰雪旅游为冰雪产业中的核心领域,目前我国冰雪旅游已进入爆发式增长的黄金阶段。2017年-2018年冰雪季,我国冰雪旅游人数达1.97亿人次,冰雪旅游收入约3300亿元,预计到2021年-2022年冰雪季,我国冰雪旅游人数将达3.4亿人次,冰雪旅游收入将达到6800亿元。
2016-2022年冰雪季旅游数据统计情况
资料来源:国家统计局
2018年11月至2019年4月间,人气最高的传统冰雪旅游目的地前十分别是哈尔滨、雪乡、长白山、长春、尚志、乌鲁木齐、吉林市、牡丹江、张家口、兰
州。
据相关数据显示,2018年国内冰雪旅游参与者女性占比超过2/3,达到68.0%,男性仅占22%,女性参与冰雪旅游的人数逐年上升。
2016-2018年我国冰雪旅游游客性别比例变化
资料来源:国家统计局
从年龄结构上看,2018年参与冰雪旅游的游客中80后最多,占比高达55.36%,90后占26.87%,70后占9.49%。此外90后作为年轻活力一代,还有很大市场空间。
2018年我国冰雪旅游游客年龄占比分布
资料来源:国家统计局
未来我国将初步形成以冰雪场地设施建设运营为基础,冰雪大众休闲健身和竞赛表演为核心,以冰雪体育旅游为带动,冰雪装备制造为支撑的冰雪产业体系,我国冰雪产业将向更专业化、多层次、全方位方向发展。
资料来源:国家统计局,观研天下(ZSS)整理,转载请注明出处
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。