
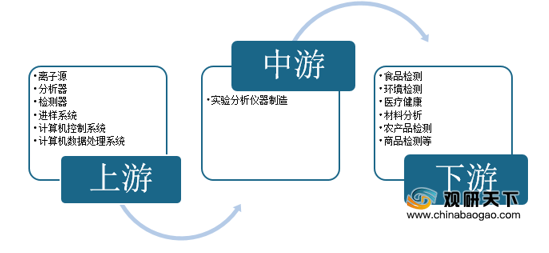
实验分析仪器是通过实物采样来测定物质的组成、结构等特性的仪器,其产业上游为离子源、分析器、检测器、进样系统、计算机控制系统、计算机数据处理系统,下游广泛应用于环境监测、食品检测、医药研发和检测、医疗诊断、商品检验、材料分析等行业。
从全球实验室分析仪器细分领域看,生命科学、表面科学是最大两个领域,分别占总空间26%和13%。

从全球需求区域分布来看,欧美对实验室分析仪器的需求最大,而中国凭借近些年的科技发展以及工业制造水平的提高,以12%的需求占比,跻身为全球实验室分析仪器第三大市场。
实验分析仪器实验分析仪器属于典型高附加值、技术密集型产业,在仪器仪表产业中的利润率最高,达17.56%。
产量方面,随着技术水平发展迅速,我国实验室分析仪器产量实现跃升,从2017年的1696186台/套增至2019年的2786968台/套。
2016-2019年我国实验室分析仪器制造主营收入增长相对平稳,2017-2019年的主营收入均保持在310亿元以上,2020年1-10月主营收入为211.5亿元。

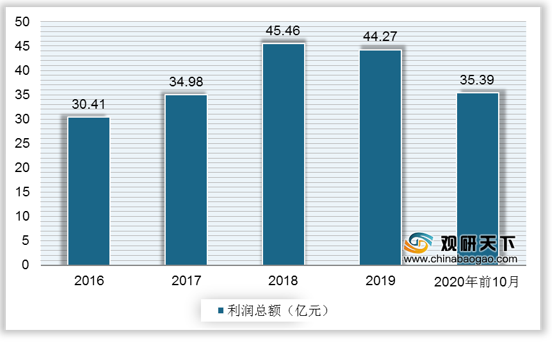
同时,我国实验室分析仪器制造行业盈利态势良好,2018-2019年的利润总额增至40亿元以上,2020年1-10月利润总额约35.39亿元。
虽然我国分析仪器市场规模的基数正在逐渐增大,但作为提高工业技术水平的重要工具,与工业发达的国家相比仍有较大差距。此外,国内市场仍由国外大型厂商主导,以及人才和技术经验较为欠缺是我国实验分析仪器行业发展中面临的两大困境。

为提高我国实验分析仪器行业竞争力,除了需要国家相关部门出台政策大力扶持行业发展外,也需要现有下游行业与新兴应用领域共同促进行业实现高质量发展,同时还需要技术进步与应用创新促进产品升级和附加值提升。

实验室分析仪器产业链
资料来源:公开资料
从全球实验室分析仪器细分领域看,生命科学、表面科学是最大两个领域,分别占总空间26%和13%。
实验室分析仪器市场各品类份额占比
数据来源:公开资料
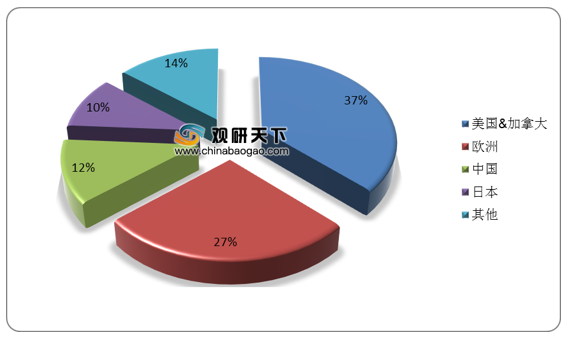
从全球需求区域分布来看,欧美对实验室分析仪器的需求最大,而中国凭借近些年的科技发展以及工业制造水平的提高,以12%的需求占比,跻身为全球实验室分析仪器第三大市场。
实验室分析仪器需求的区域分布
数据来源:公开资料
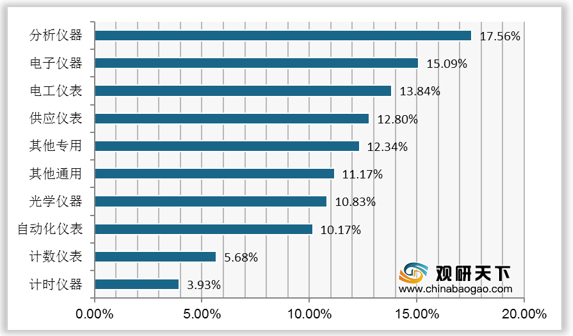
实验分析仪器实验分析仪器属于典型高附加值、技术密集型产业,在仪器仪表产业中的利润率最高,达17.56%。
2020年我国仪器仪表细分行业利润率对比
数据来源:公开资料
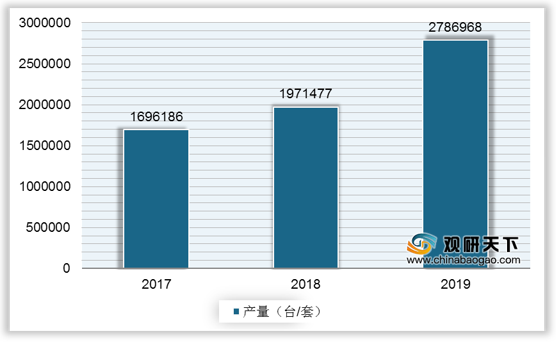
产量方面,随着技术水平发展迅速,我国实验室分析仪器产量实现跃升,从2017年的1696186台/套增至2019年的2786968台/套。
2017-2019年中国实验室分析仪器产量
数据来源:上海仪器仪表行业协会
2016-2019年我国实验室分析仪器制造主营收入增长相对平稳,2017-2019年的主营收入均保持在310亿元以上,2020年1-10月主营收入为211.5亿元。
2016-2020年1-10月中国实验室分析仪器制造主营收入
数据来源:公开资料
同时,我国实验室分析仪器制造行业盈利态势良好,2018-2019年的利润总额增至40亿元以上,2020年1-10月利润总额约35.39亿元。
2016-2020年1-10月中国实验室分析仪器制造利润总额
数据来源:公开资料
实验分析仪器行业发展困境
资料来源:公开资料
实验分析仪器行业发展前景
资料来源:公开资料(TC)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国实验室分析仪器市场分析报告-行业深度分析与投资前景预测》
《2020年中国实验室分析仪器市场现状分析报告-行业运营态势与发展趋势研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
《2021年中国实验室分析仪器市场分析报告-行业深度分析与投资前景预测》
《2020年中国实验室分析仪器市场现状分析报告-行业运营态势与发展趋势研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





