
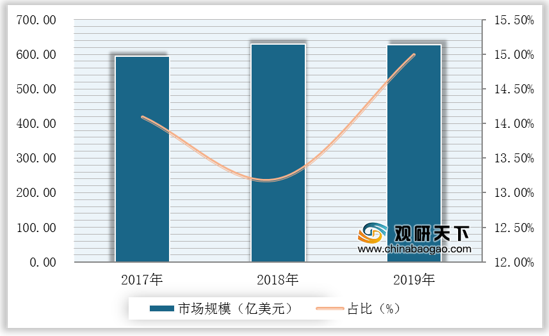
晶圆代工,属于半导体产业的一种营运模式,在半导体产业链中的地位十分重要,数据显示,2019年全球晶圆代工市场约627亿美元,占全球半导体市场约15%。
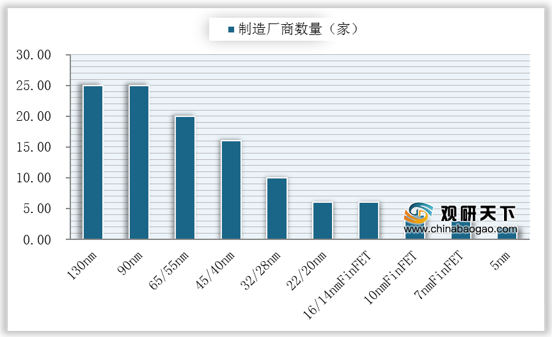
近年来,随着工艺节点的推进,在全球晶圆代工行业参与竞技的玩家越来越少,目前具备14nm及以下制造实力的公司全球只剩下六家。
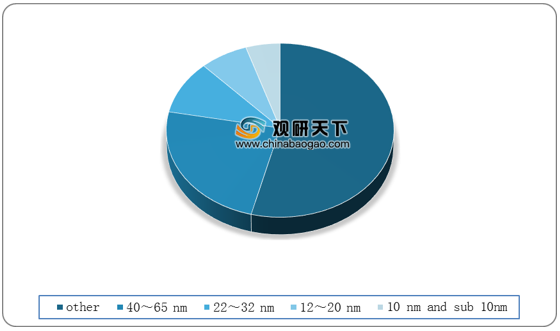
数据显示,2019年,在全球晶圆代工行业中,先进工艺(小于等于28nm)产能占比全球总产能的22%。
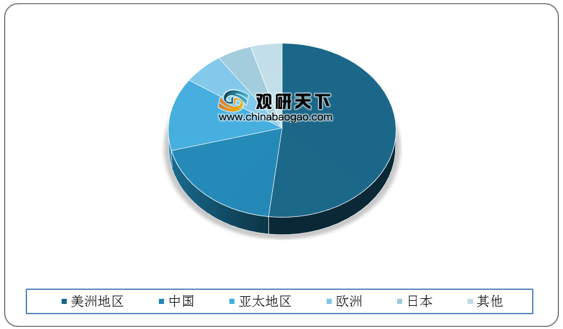
其中,我国是全球晶圆代工第二大单一市场,数据显示,2019年,我国晶圆代工行业市场份额在全球中的占比为19%,仅次于美洲地区。
而在全球晶圆代工行业中,头部企业控制绝大部分先进制程产能份额,其中,在28nm~65nm技术领域中,中国台湾的产能份额占比最大。
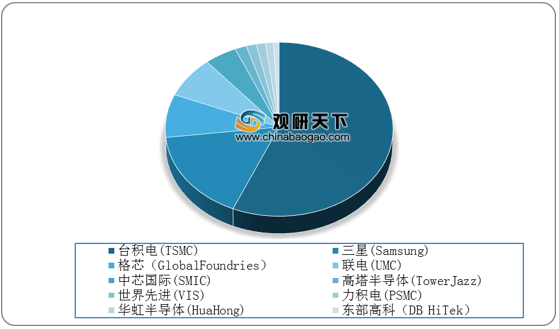
从全球晶圆代工行业营收份额的变迁来看,台积电占据绝对地位,数据显示,2020年Q1,台积电在全球晶圆代工行业营收额为10200百万美元,其份额占比超五成,为54.1%。

从国内角度来看,中芯国际为我国大陆地区最大晶圆代工厂,数据显示,2020年Q1,中芯国际在全球圆晶代工的市占率排名第五。
2017年-2019年全球晶圆代工市场在半导体市场占比变化
数据来源:公开资料整理
近年来,随着工艺节点的推进,在全球晶圆代工行业参与竞技的玩家越来越少,目前具备14nm及以下制造实力的公司全球只剩下六家。
全球晶圆代工行业各工艺制造厂商数量
数据来源:公开资料整理
数据显示,2019年,在全球晶圆代工行业中,先进工艺(小于等于28nm)产能占比全球总产能的22%。
2019年全球晶圆代工行业产能分布
数据来源:公开资料整理
其中,我国是全球晶圆代工第二大单一市场,数据显示,2019年,我国晶圆代工行业市场份额在全球中的占比为19%,仅次于美洲地区。
2019年全球晶圆代工行业市场份额
数据来源:公开资料整理
而在全球晶圆代工行业中,头部企业控制绝大部分先进制程产能份额,其中,在28nm~65nm技术领域中,中国台湾的产能份额占比最大。
全球28nm及以下制程晶圆代工厂分布
| 隶属企业 |
制程 |
基地 |
规划月产能(12寸) |
| 台积电 |
20-7nm |
台湾新竹 |
240K |
| 20/16nm |
台湾台南 |
367K |
|
| 28-7nm |
台湾台中 |
153K |
|
| 16/12nm |
南京 |
15K |
|
| 5/3nm |
台湾台南 |
未量产 |
|
| 联电 |
0.13um-14nm |
37K |
|
| 40-28nm |
厦门 |
7.5K |
|
| 格罗方德 |
40/28/22nm |
德国 |
NA |
| 14/7nm |
美国纽约 |
NA |
|
| 90-22nm |
NA |
||
| 三星半导体 |
8-65nm |
韩国 |
NA |
| 7-10nm |
NA |
||
| 65nm |
7K |
||
| 3-5-7nm |
NA |
||
| 11-65nm |
美国纽约 |
4K |
|
| 中芯国际 |
40-14nm |
上海 |
20K |
| 40-28nm |
北京 |
35K |
|
| 华力微电子 |
65/55-28nm |
上海 |
35K |
| 28/22-14nm |
40K |
资料来源:公开资料整理
从全球晶圆代工行业营收份额的变迁来看,台积电占据绝对地位,数据显示,2020年Q1,台积电在全球晶圆代工行业营收额为10200百万美元,其份额占比超五成,为54.1%。
2020Q1全球晶圆代工龙头企业营收情况
数据来源:公开资料整理
从国内角度来看,中芯国际为我国大陆地区最大晶圆代工厂,数据显示,2020年Q1,中芯国际在全球圆晶代工的市占率排名第五。
2020Q1全球晶圆代工行业龙头企业营收份额占比
数据来源:公开资料整理(shz)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





