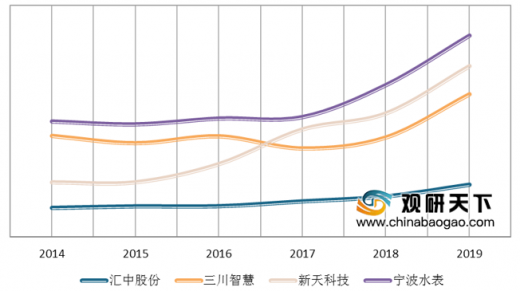
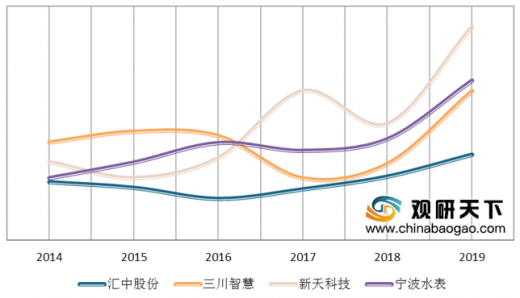
我国水表行业的中小企业众多,产品以低档居多,整体市场处于充分竞争但产品技术创新力有待提高。从企业各方面而言,汇中股份、三川智慧、新天科技与宁水集团是我国上市的水表企业中的代表。2014-2019年四家水表厂商总体而言,发展势头良好,从营业收入变动的情况来看,宁波水表一直保持领先地位,2019年其营收达13.71亿元,同比增长33.21%;新天科技于2017年超过三川智慧成为国内第二大规模的水表企业,其2019年营收达11.81亿元,同比增长38.07%。净利润方面,四家水表厂商都呈现上涨趋势,其中,三川智慧在2019年的增势猛烈,同比增长达95.65%,净利润为1.91亿元;新天科技净利润也实现大幅增长,并且是四家厂商中净利润最高的企业,达2.73亿元,同比增长83.31%。
2019年我国水表行业迎来景气周期,尤其是智能水表订单需求量明显扩张。2019年宁水集团(宁波水表)产销量均突破千万台,分别达1043.33万台和1079.19万台。从增势来看,汇中股份水表销量虽未达百万级别,但涨幅最大,同比增长达60.23%,销量为41.41万台。
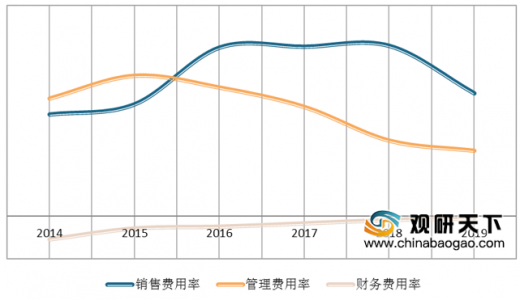
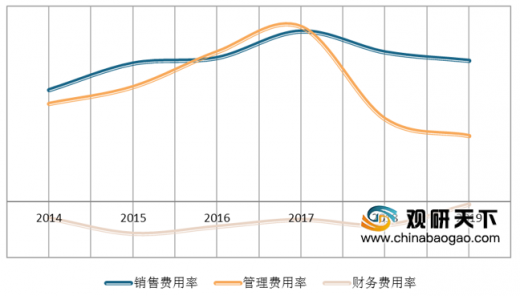
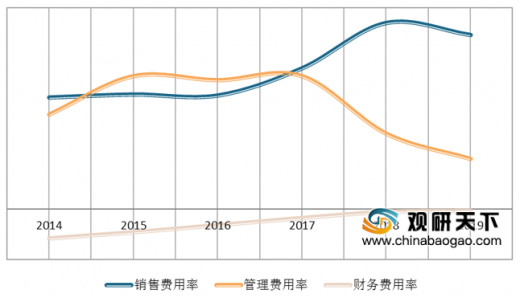
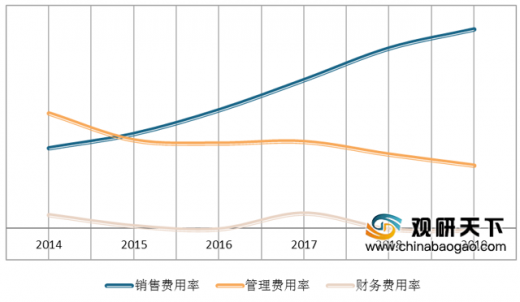
总体来看,2016年开始四家企业销售费用率在各项费用中的占比明显高于其他,而财务费用率占比最低。细分来看,销售费用方面,新天科技销售费用率为四家企业中最高,该费用率在2019年达17.3%,比管理费用率占比高出12.3个百分点。管理费用方面,四家公司2019年的费用率均较2018年有所下降,汇中股份管理费用率仍高于其他三家。财务费用方面,四家公司变化都较为稳定,且2019年的费用率均为-0.2%。
疫情的爆发对水表行业的影响有限,随着疫情得到有效控制,水表企业复工复产情况良好,伴随着行业景气周期的到来,四家水表厂商中标数量显著增加,4月以来,宁水集团、新天科技和三川智慧均有新的中标订单,中标金额分别为2206.9亿元、5271.8亿元、6560.0亿元,中标项目主要为 NB-IoT 无线远传水表。
以上数据资料参考《2020年中国水表市场分析报告-行业现状调查与未来动向研究》。
各类行业分析报告查找请登录chinabaogao.com 或gyii.cn
2014-2019年主要水表企业营业收入
数据来源:公开资料
2014-2019年主要水表企业归母净利润
数据来源:公开资料
2019年我国水表行业迎来景气周期,尤其是智能水表订单需求量明显扩张。2019年宁水集团(宁波水表)产销量均突破千万台,分别达1043.33万台和1079.19万台。从增势来看,汇中股份水表销量虽未达百万级别,但涨幅最大,同比增长达60.23%,销量为41.41万台。
四家水表生产厂商产销情况
| 厂商 |
2018年 |
2019年 |
||
| 销量(万台) |
产量(万台) |
销量(万台) |
产量(万台) |
|
| 宁水集团(包括机械水表、智能水表) |
912.45 |
941.68 |
1043.33 |
1079.19 |
| 新天科技(包括智能水表、智能燃气表、工商业智能流量计) |
253.75 |
255.79 |
309.52 |
313.78 |
| 三川智慧(包括普通表、节水表、智能表) |
733.15 |
746.02 |
858.45 |
866.88 |
| 汇中股份(包括超声水表、超声流量计和超声热量表) |
25.84 |
24.4 |
41.41 |
41.27 |
数据来源:公开资料
总体来看,2016年开始四家企业销售费用率在各项费用中的占比明显高于其他,而财务费用率占比最低。细分来看,销售费用方面,新天科技销售费用率为四家企业中最高,该费用率在2019年达17.3%,比管理费用率占比高出12.3个百分点。管理费用方面,四家公司2019年的费用率均较2018年有所下降,汇中股份管理费用率仍高于其他三家。财务费用方面,四家公司变化都较为稳定,且2019年的费用率均为-0.2%。
2014-2019年汇中股份费用率
数据来源:公开资料
2014-2019年三川智慧费用率
数据来源:公开资料
2014-2019年新天科技费用率
数据来源:公开资料
2014-2019年宁水集团费用率
数据来源:公开资料
疫情的爆发对水表行业的影响有限,随着疫情得到有效控制,水表企业复工复产情况良好,伴随着行业景气周期的到来,四家水表厂商中标数量显著增加,4月以来,宁水集团、新天科技和三川智慧均有新的中标订单,中标金额分别为2206.9亿元、5271.8亿元、6560.0亿元,中标项目主要为 NB-IoT 无线远传水表。
疫情爆发以来四家水表生产厂商中标情况
| 公司名称 |
中标时间 |
中标金额(万元) |
招标人 |
中标内容 |
| 宁水集团 |
2020.4.18 |
2206.9 |
大庆市北控企业管理有限公司 |
NB-IoT
无线远传水表 DN15、DN20、DN25 |
| 新天科技 |
2020.4.20 |
5271.8 |
大庆市北控企业管理有限公司 |
NB-IoT
无线远传水表 DN15、DN20、DN25 |
| 三川智慧 |
2020.4.21 |
6560.0 |
大庆市北控企业管理有限公司 |
NB-IoT
无线远传水表 DN15、DN20 |
数据来源:公开资料
以上数据资料参考《2020年中国水表市场分析报告-行业现状调查与未来动向研究》。
各类行业分析报告查找请登录chinabaogao.com 或gyii.cn
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。