
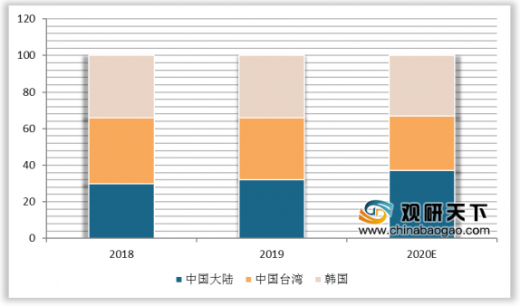
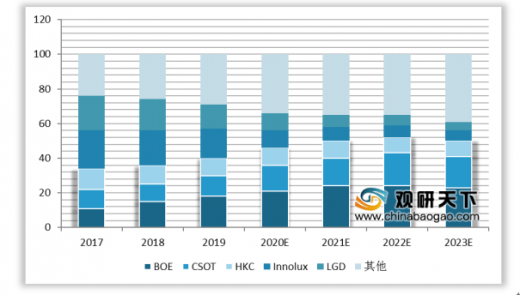
韩系面板厂因效益问题从2019年下半年开始积极自救,如LGD大幅退出液晶电视面板产能;台系面板厂相对保守,主要厂商规划重点是盈利而非增量;中国大陆面板厂商新产能持续释放,全球面板产能逐渐向大陆转移,全球液晶电视面板产能竞争格局巨变。
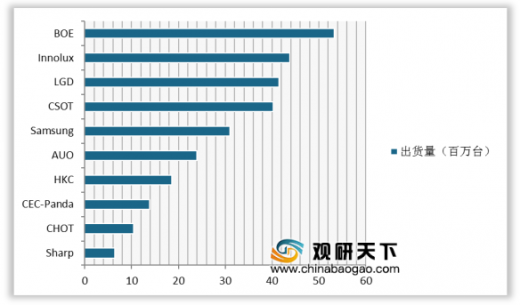
2019年中国大陆显示器面板产量在全球占比接近40%,且2019年大陆厂商京东方以2912万平米的出货面积首次超过韩国厂商LGD夺魁,并以5330万片的出货量实现双排名第一。预计未来三年中国大陆依然有高世代的面板产线陆续量产,产能持续增加。
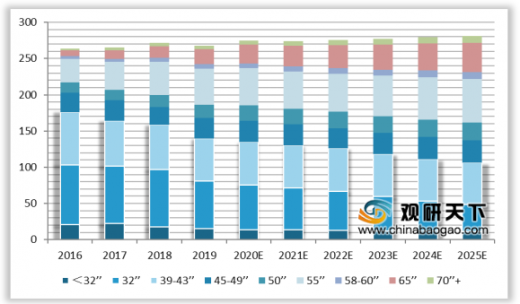
从液晶电视开始在市场风行后,其平均尺寸每年平稳增长,未来全球新增高世代线将以大陆企业及大陆地区为主导,面板大尺寸化趋势明显。预计在2025年55英寸、65英寸等大尺寸电视出货量将超过32英寸及39-43英寸。
厂商 |
生产线 |
产能 |
城市 |
BOE |
G8.5 |
140K |
北京 |
G8.5 |
105 K |
合肥 |
|
G8.5 |
150 K |
重庆 |
|
G 8.5 |
150 K |
福州 |
|
G 10.5 |
120 K |
合肥 |
|
BOE新增产线 |
G 10.5 |
120 K |
武汉(Q1’20) |
CEC |
G 6 |
90 K |
南京 |
G 8.5 |
70 K |
南京 |
|
G 8.6 |
120 K |
咸阳 |
|
G 8.6 |
120 K |
程度 |
|
HKC |
G 8.6 |
70 K |
重庆 |
G 8.6 |
120 K |
滁州 |
|
G 8.6 |
120 K |
绵阳(Q2’20) |
|
华菱光电 |
G 8.5 |
160 K |
深圳 |
G 8.5 |
140 K |
深圳 |
|
G 11 |
90 K |
深圳 |
|
华菱光电新增产线 |
G 11 |
105 K |
深圳(Q1’20) |
松下 |
G 8.5 |
40 K |
姬路 |
LG |
G 7.5 |
215 K |
坡州 |
G 8.5 |
60 K |
坡州(OLED) |
|
G 8.5 |
260 K |
坡州 |
|
G 8.5 |
180 K |
广州 |
|
G 8.5 |
90 K |
广州(OLED) |
|
LG新增产线 |
G 10.5 |
90 K |
坡州(OLED) |
三星 |
G 7 |
160 K |
汤井 |
G 8.5 |
180 K |
汤井 |
|
G 8.5 |
110 K |
苏州 |
|
夏普 |
G 10 |
78 K |
龟尾 |
G 10.5 |
90 K |
日本 |
|
G 8 |
80 K |
广州 |
|
夏普新增产线 |
G 6 |
30 K |
美国(Q4’20) |
AUO |
G 6 |
270 K |
台中/龙潭 |
G 7.5 |
165 K |
台中 |
|
G 8.5 |
120 K |
台中/后里 |
|
群创光电 |
G 5.5 |
190 K |
台南 |
G 6 |
330 K |
台南/竹南 |
|
G 7.5 |
140 K |
台南 |
|
G 8.5 |
80 K |
高雄 |
|
G 8.6 |
45 K |
新竹 |
价格方面,2017下半年开始电视面板行业进入下行周期,2019年底价格跌至底部阶段。目前受新冠状疫情影响,部分生产材料供应可能延期,短期内对供给影响大于需求,或致行业缺货涨价,再考虑到2020年如欧洲杯、奥运会等体育盛事的举行,将促进面板的市场需求,面板价格在2020年第一季度致第三季度将进入上行周期。预计2月32-65寸面板价格或提价1-2美元。TC
应用类别 |
尺寸 |
分辨率 |
出货形态 |
液晶显示屏价格 |
|||
低 |
高 |
均价 |
与前期差异 |
||||
电视 |
55’’W |
3840*2160 |
Open-Cell |
101 |
106 |
104 |
1.0 |
43’’W |
1920*1080 |
Open-Cell |
65 |
71 |
69 |
1.0 |
|
32’’W |
1366*768 |
Open-Cell |
33 |
36 |
34 |
1.0 |
|
桌上显示器 |
27’’W |
1920*1080 |
LED |
68.9 |
78.7 |
76.9 |
0.0 |
23.6’’W |
1920*1080 |
LED |
48.3 |
56.2 |
54.2 |
0.0 |
|
23’’W |
1920*1080 |
LED |
50.1 |
53.9 |
52.8 |
0.0 |
|
笔记本 |
17.3’’W |
1600*900 |
Wedge-LED |
38.9 |
40.3 |
39.8 |
0.0 |
14.0’’W |
1366*768 |
Flat-LED |
24.9 |
25.2 |
25.1 |
0.0 |
|
11.6’’W |
1366*768 |
Flat-LED |
23.3 |
24.5 |
24.2 |
0.0 |
|
以上数据资料参考《2019年中国液晶面板行业分析报告-产业竞争现状与发展战略评估》。
各类行业分析报告查找请登录chinabaogao.com 或gyii.cn


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





