苹果布局3D视觉多年,进入技术成熟期
国际科技巨头纷纷布局3D视觉。2012年以来,3D视觉开始受到全球各大科技巨头的重视,包括苹果、微软、英特尔、谷歌、索尼、三星等公司纷纷加码3D视觉,如2012年左右,微软收购了3D-TOF相机公司canesta和3dv;2013年,英特尔推出RealSense实感技术,谷歌推出ProjectTango项目,苹果收购结构光先驱PrimeSense;2015年索尼收购了3D视觉综合技术供应商SoftKinetic,Facebook旗下Oculus收购3D手势识别公司Pebbles。
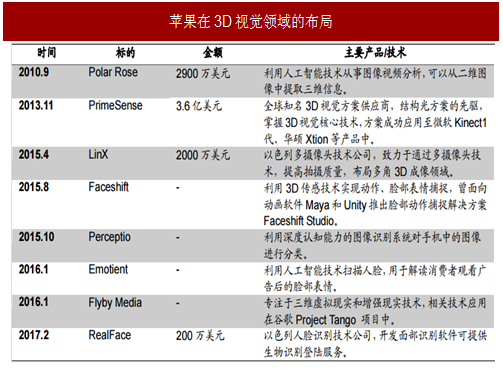
作为全球消费电子的王者,苹果公司投入最为积极,早在2010年左右便开始在3D视觉方面展开布局。2010年9月苹果收购了瑞典三维图像识别公司PolarRose;2013年11月以3.6亿美元收购了3D视觉结构光方案先驱PrimeSense,获得大量专利和技术;在2015年之后,在3D视觉、人脸识别、图像识别等方面,苹果先后收购了Linx、Faceshift、Emotient、FlybyMedia、RealFace等多家公司,形成了全面的产业布局。
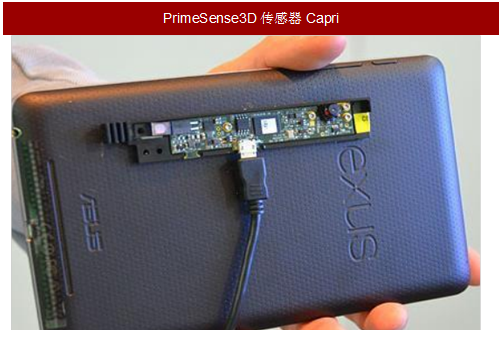
通过收购结构光先驱PrimeSense,苹果掌握了3D视觉最核心的技术。以色列科技公司PrimeSense是全球知名3D视觉方案供应商,于2006年研发出结构光3D传感器,是3D视觉结构光方案的先驱,随后成功应用至微软Kinect1代(2010年)、华硕Xtion(2011年)等产品中。

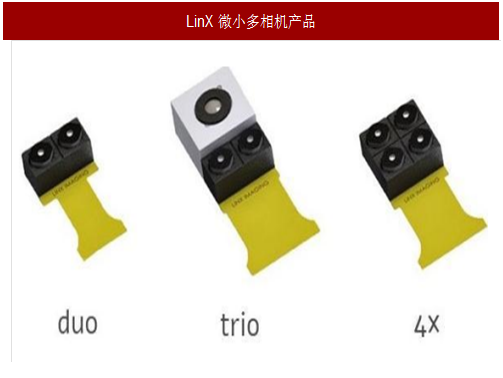
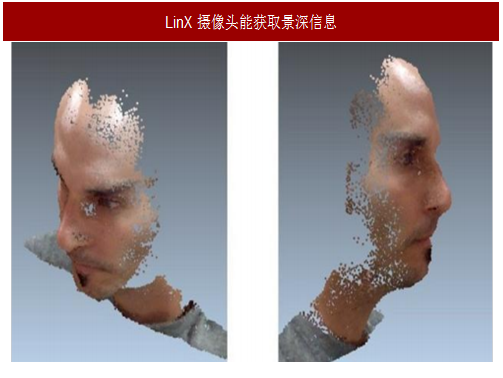
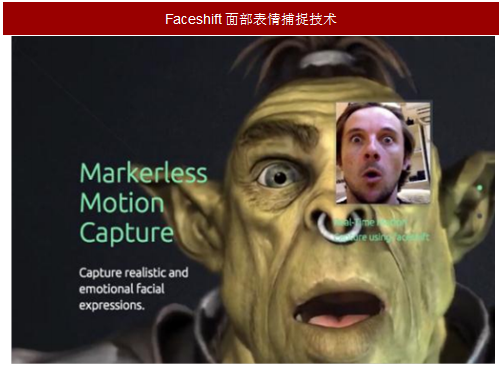
通过对Linx、Faceshift、Emotient、FlybyMedia、RealFace等多家公司的收购,苹果已经为3D视觉领域搭建了完善的生态体系。例如LinX的多摄像头技术、Faceshift的面部表情识别技术、RealFace的人脸识别技术等。


例如,2015年4月,美国专利局公布苹果3D手势控制技术专利,是一种能够精确识别人手手势的3D机器视觉系统。利用这种技术可以通过专业化的算法精确地识别用户的手势。2015年10月,苹果公司关于手势和面部识别的专利再次出现,当用户与他人通过视频相关的应用(如视频)进行互动时,他们可以通过简单的手势,将视频画面中特定对象保存为本地图片,这需要3D视觉技术才可以完成。
2016年7月,苹果公布新型3D手势控制专利,是一个3D图像投影仪,内嵌在一个诸如iPhone手机这样的iOS设备上,可以识别出用户的手势操作,由此可以作为把手势作为游戏的控制杆或者控制器。

2015年7月,美国专利局批准了一项苹果提交的面部识别专利,名为“低门槛面部识别”,基于前置摄像头捕获的图像,然后图像处理器对该图像进行处理,随后便与存储在参考模块中的图像进行对比。

2017年3月苹果发布3D视觉新专利——利用景深信息进行人脸识别,该专利有望用于下一代iPhone的3D相机系统,该专利的部分技术出自PrimeSense公司。
可以说苹果公司在3D视觉各个方面都进行了深度的布局,一方面收购行业内优秀的公司,进行技术布局和生态建设,另一方面不断优化技术,发布专利,进行专利布局。苹果的目标就是引领3D视觉发展趋势,从而牢牢占据技术制高点。可以说,在2013年收购Primesense之后的四年时间里,苹果对3D视觉技术已经进行了充分的研究和储备,我们认为苹果移动端3D视觉技术已经进入成熟期,具备大规模应用的技术基础。
国际科技巨头纷纷布局3D视觉。2012年以来,3D视觉开始受到全球各大科技巨头的重视,包括苹果、微软、英特尔、谷歌、索尼、三星等公司纷纷加码3D视觉,如2012年左右,微软收购了3D-TOF相机公司canesta和3dv;2013年,英特尔推出RealSense实感技术,谷歌推出ProjectTango项目,苹果收购结构光先驱PrimeSense;2015年索尼收购了3D视觉综合技术供应商SoftKinetic,Facebook旗下Oculus收购3D手势识别公司Pebbles。
作为全球消费电子的王者,苹果公司投入最为积极,早在2010年左右便开始在3D视觉方面展开布局。2010年9月苹果收购了瑞典三维图像识别公司PolarRose;2013年11月以3.6亿美元收购了3D视觉结构光方案先驱PrimeSense,获得大量专利和技术;在2015年之后,在3D视觉、人脸识别、图像识别等方面,苹果先后收购了Linx、Faceshift、Emotient、FlybyMedia、RealFace等多家公司,形成了全面的产业布局。

表:苹果在3D视觉领域的布局
通过收购结构光先驱PrimeSense,苹果掌握了3D视觉最核心的技术。以色列科技公司PrimeSense是全球知名3D视觉方案供应商,于2006年研发出结构光3D传感器,是3D视觉结构光方案的先驱,随后成功应用至微软Kinect1代(2010年)、华硕Xtion(2011年)等产品中。

图:Kinect一代内置PrimeSense3D传感器

图:PrimeSense3D传感器Capri

图:LinX微小多相机产品

图:LinX摄像头能获取景深信息

图:Faceshift面部表情捕捉技术

图:RealFace人脸识别技术
参考中国报告网发布《2018-2023年中国3D产业市场竞争现状调查与未来发展方向研究报告》
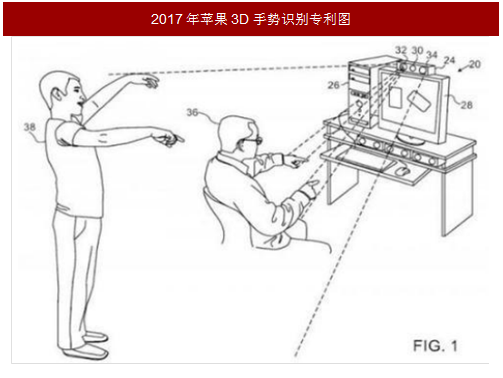
自2013年收购PrimeSense之后,苹果推动PrimeSense的3D体感传感器向小型化方向发展,在3D视觉方面加大投入,不断推出技术升级和专利布局,希望未来可以将其装配到TV、PC上,最终可以用在苹果核心的iPhone/iPAD系列产品上。
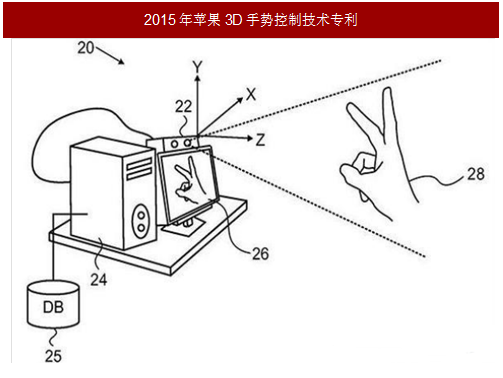
图:2015年苹果3D手势控制技术专利

图:2015年苹果3D手势控制专利-辨别视频中的物体
例如,2015年4月,美国专利局公布苹果3D手势控制技术专利,是一种能够精确识别人手手势的3D机器视觉系统。利用这种技术可以通过专业化的算法精确地识别用户的手势。2015年10月,苹果公司关于手势和面部识别的专利再次出现,当用户与他人通过视频相关的应用(如视频)进行互动时,他们可以通过简单的手势,将视频画面中特定对象保存为本地图片,这需要3D视觉技术才可以完成。
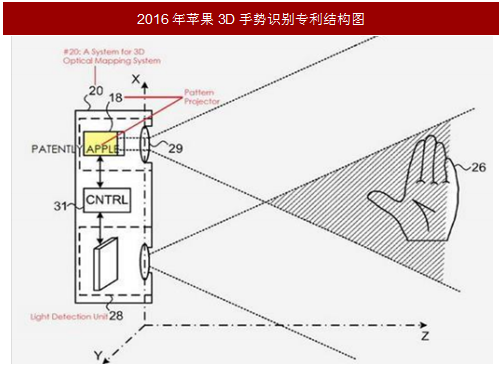
2016年7月,苹果公布新型3D手势控制专利,是一个3D图像投影仪,内嵌在一个诸如iPhone手机这样的iOS设备上,可以识别出用户的手势操作,由此可以作为把手势作为游戏的控制杆或者控制器。

图:2016年苹果3D手势识别专利结构图

图:2015年苹果“低门槛面部识别”专利
2015年7月,美国专利局批准了一项苹果提交的面部识别专利,名为“低门槛面部识别”,基于前置摄像头捕获的图像,然后图像处理器对该图像进行处理,随后便与存储在参考模块中的图像进行对比。

图:2017年苹果3D手势识别专利图

图:2017年苹果3D人脸识别专利图
2017年3月苹果发布3D视觉新专利——利用景深信息进行人脸识别,该专利有望用于下一代iPhone的3D相机系统,该专利的部分技术出自PrimeSense公司。
可以说苹果公司在3D视觉各个方面都进行了深度的布局,一方面收购行业内优秀的公司,进行技术布局和生态建设,另一方面不断优化技术,发布专利,进行专利布局。苹果的目标就是引领3D视觉发展趋势,从而牢牢占据技术制高点。可以说,在2013年收购Primesense之后的四年时间里,苹果对3D视觉技术已经进行了充分的研究和储备,我们认为苹果移动端3D视觉技术已经进入成熟期,具备大规模应用的技术基础。
资料来源:中国报告网整理,转载请注明出处(GQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。