
| 节水灌溉技术 |
简介 |
应用 |
节水量 |
| 渠道防渗 |
改土渠为防渗渠。用石料、混凝土、沥青混凝土和膜料等材料作为渠道防渗层;采用防渗结构:选用梯形、矩形、复合型、弧形底梯形、弧形坡脚梯形和U形等断面形式进以达到渠道防渗目的。 |
水量较大地区 |
20% |
| 低压管灌 |
把低压管道埋设地下或铺设地面,将灌溉水直接输送到田间。 |
|
30-50% |
| 喷灌 |
将灌溉水加压,通过管道由喷水嘴将水喷洒到灌溉土地上。 |
大田作物 |
50-60% |
| 微灌 |
包括微喷灌、滴灌、渗灌、微管灌等。通过管道系统与安装在末级管道上的灌水器,将水和作物生长所需的养分以较小的流量,均匀、准确地直接输送到作物根部附近土壤的一种灌水方法,可以与施肥结合,利用施肥器将可溶性的肥料随水施入作物根区,增产效果好。 |
部分密播作物,大棚栽培,高产高效经济作物栽培 |
80-85% |
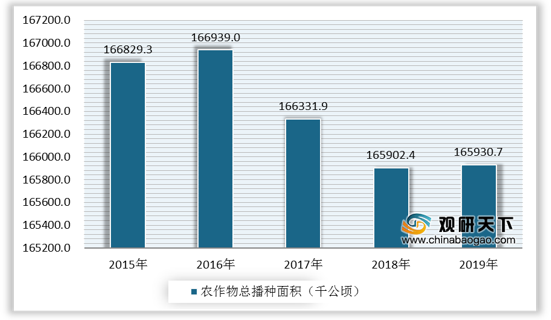
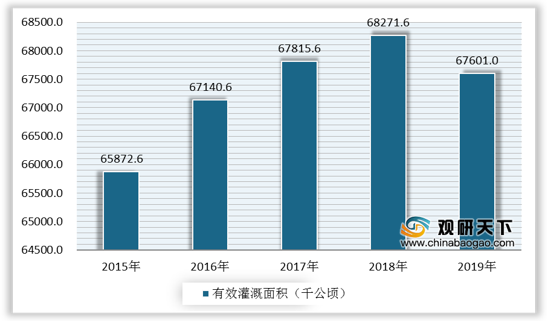
2019年,我国农作物总播种面积达到165930.7千公顷,但我国有效灌溉面积仅为67601千公顷。加之传统的农业灌溉方式是土渠道输水,渠道渗漏可达引水总量的50-60%,损失很大,因此推广节水灌溉刻不容缓。
近年来我国出台了一系列相关政策支持节水灌溉系统的建设与改造。自2011年中央1号文件提出“大兴农田水利建设”以来,政府高度重视农田节水改造,2017年的中央一号文件提到“把农业节水作为方向性、战略性大事来抓,加快完善国家支持农业节水政策体系”,更是进一步明确了政府的扶持态度。
| 时间 |
政策名称 |
相关内容 |
| 2012年 |
《国务院关于实行最严格水资源管理制度的意见》 |
控制用水总量,提升用水效率,到2030年农田灌溉水有效利用系数提高到0.6以上;严格实行用水总量控制,建立健全水权制度,发展节水灌溉。 |
| 2012年 |
《农业部关于推进节水农业发展的意见》 |
抓住国家高度重视农田水利建设有利时机,整合资源,加强田间节水农业基础设施建设。 |
| 2014年 |
《深化农业水价综合改革试点方案》 |
实行总量控制和定额管理,科学核定农业用水总量,细分到各种水源,明晰农业水权,实行用水总量“封顶”政策。建立合理反映农业供水成本、有利于节约用水的农业水价 形成机制。 |
| 2015年 |
《全国农业可持续发展规划(2015-2030年)》 |
节约高效用水,保障农业用水安全,分区域规模化推进高效节水灌溉,加快农业高效节水体系建设,到2020年和2030年,农田有效灌溉率分别达到55%和57%,节水灌溉率分别达到64%和75%,到2020年发展高效节水灌溉面积2.88亿亩。 |
| 2015年 |
《促进西北旱区农牧业可持续发展的指导意见》 |
发展高效节水农业。实施西北节水增效区域规模化高效节水灌溉,加强大中型灌区续建配套节水改造建设。新建-批大型灌区,进一步强化小型农田水利工程建设,因地制宜发展农牧业高效节水灌溉工程。 |
| 2015年 |
《关于加大改革创新力度加快农业现代化建设的若干意见》 |
加快大中型灌区续建配套与节水改造,加快推进现代灌区建设,加强小型农田水利基础设施建设。大力推广节水技术,全面实施区域规模化高效节水灌溉行动。深化水利和林业改革,健全水权制度,开展水权确权登记试点,探索多种形式的水权流转方式。 |
| 2016年 |
《关于加快推进高效节水灌溉发展的实施意见》 |
《意见》中指出,大力发展高效节水灌溉是缓解我国水资源供需矛盾、保障国家粮食安全、推进农业现代化、加快生态文明建设、促进水资源可持续利用的必然要求和重要保障。 |
| 2016年 |
《水利改革发展“十三五”规划》 |
《规划》明确了“十三五”水利改革发展主要目标和重点任务。到2020年,基本建成与经济社会发展要求相适应的防洪抗旱减灾体系、水资源合理配置和高效利用体系、水资源保护和河湖健康保障体系、有利于水利科学发展的制度体系。 |
| 2016年 |
《关于推进农业领域政府和社会资本合作的指导意见》 |
《意见》提出,各级政府做好政策制定、发展规划、指导服务和市场监管,加快从农业领域公共产品的直接“提供者”,向社会资本“合作者”和项目“监管者”转变。注重市场的资源配置功能,明确社会资本平等的市场主体地位,通过市场机制吸引社会资本合作。 |
| 2017年 |
《“十三五”新增1亿亩高效节水灌溉面积实施方案》 |
“十三五”期间,全国新增高效节水灌溉面积1亿亩,到2020年,全国高效节水灌溉面积达到3.69亿亩左右,占灌溉面积的比例提高到32%以上,农田灌溉水有效利用系数达到0.55以上,新增粮食生产能力114亿公斤,新增年节水能力85亿立方米,同步推进体制机制改革创新,充分发挥工程效益。 |
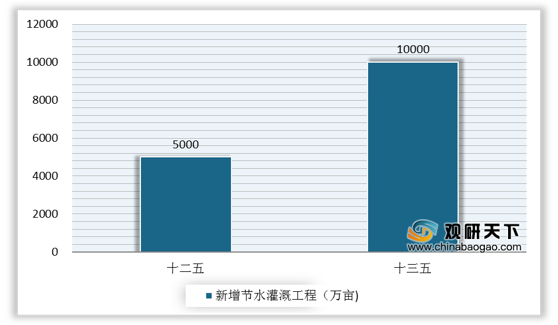
此外,《节水型社会建设“十三五”规划》、《水利改革发展“十三五”规划》及《关于加快推进高效节水灌溉发展的实施意见》等多项政策明确了农田节水改造目标:“十三五”期间,国家将新增高效节水灌溉面积1亿亩,较“十二五”期间新增5000万亩量翻一倍。
相关行业分析报告参考《2020年中国节水灌溉设备市场调研报告-市场深度调研与发展趋势分析》。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







