
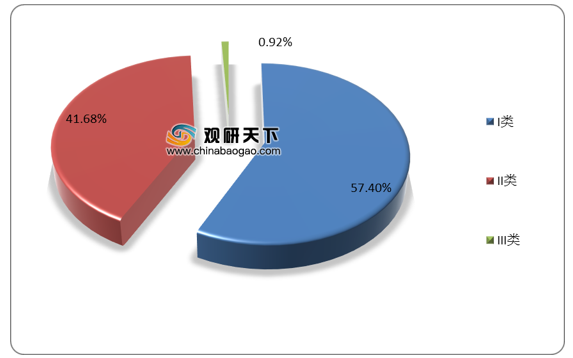
在2020年H1我国各省份医疗器械生产企业数量增长排行榜中,增量最多的是广东省,为727家;其次是山东省,增量为657家。
| 排名 |
省份 |
2019年12月底数量 |
2020年6月底数量 |
上半年增量 |
| 1 |
广东 |
3021 |
3748 |
727 |
| 2 |
山东 |
1432 |
2089 |
657 |
| 3 |
浙江 |
1444 |
1955 |
511 |
| 4 |
江苏 |
2443 |
2823 |
380 |
| 5 |
辽宁 |
460 |
720 |
260 |
| 6 |
河南 |
753 |
981 |
228 |
| 7 |
安徽 |
441 |
661 |
220 |
| 8 |
福建 |
352 |
508 |
156 |
| 9 |
湖南 |
303 |
456 |
153 |
| 10 |
江西 |
449 |
598 |
149 |
| 11 |
广西 |
228 |
344 |
116 |
| 12 |
湖北 |
615 |
700 |
85 |
| 13 |
河北 |
1165 |
1237 |
72 |
| 14 |
陕西 |
401 |
464 |
63 |
| 15 |
吉林 |
357 |
418 |
61 |
| 16 |
天津 |
496 |
550 |
54 |
| 17 |
新疆 |
28 |
75 |
47 |
| 18 |
上海 |
970 |
1013 |
43 |
| 19 |
黑龙江 |
270 |
305 |
35 |
| 20 |
四川 |
404 |
439 |
35 |
| 21 |
重庆 |
283 |
312 |
29 |
| 22 |
山西 |
210 |
232 |
22 |
| 23 |
北京 |
999 |
1006 |
7 |
| 24 |
青海 |
24 |
28 |
4 |
| 25 |
甘肃 |
59 |
61 |
2 |
| 26 |
西藏 |
9 |
10 |
1 |
| 27 |
云南 |
103 |
104 |
1 |
| 28 |
贵州 |
124 |
125 |
1 |
| 29 |
内蒙古 |
46 |
44 |
-2 |
| 30 |
宁夏 |
29 |
27 |
-2 |
| 31 |
海南 |
49 |
46 |
-3 |
在2020年H1我国各市医疗器械生产企业数量增长TOP20排行榜中,广州市、青岛市、深圳市占据前三名,增量分别为201家、154家、74家。
| 排名 |
城市 |
2019年12月底数量 |
2020年6月底数量 |
上半年增量 |
| 1 |
广州市 |
693 |
894 |
201 |
| 2 |
青岛市 |
144 |
298 |
154 |
| 3 |
深圳市 |
435 |
509 |
74 |
| 4 |
丹东市 |
15 |
87 |
72 |
| 5 |
东莞市 |
68 |
136 |
68 |
| 6 |
宁波市 |
211 |
269 |
58 |
| 7 |
沈阳市 |
85 |
141 |
56 |
| 8 |
上海市 |
530 |
584 |
54 |
| 9 |
潍坊市 |
49 |
102 |
53 |
| 10 |
杭州市 |
342 |
394 |
52 |
| 11 |
台州市 |
36 |
85 |
49 |
| 12 |
烟台市 |
83 |
131 |
48 |
| 13 |
济宁市 |
73 |
119 |
46 |
| 14 |
济南市 |
211 |
257 |
46 |
| 15 |
天津市 |
266 |
305 |
39 |
| 16 |
盐城市 |
51 |
86 |
35 |
| 17 |
淄博市 |
60 |
95 |
35 |
| 18 |
菏泽市 |
79 |
114 |
35 |
| 19 |
厦门市 |
81 |
116 |
35 |
| 20 |
嘉兴市 |
45 |
79 |
34 |
在2020年H1我国区/县医疗器械生产企业数量增长TOP20排行榜中,广东省广州市白云区以85家的增量位居榜首;紧随其后的是广东省广州市花都区、广东省深圳市龙岗区,增量分别为48家和46家。
| 排名 |
区/县 |
2019年12月底数量 |
2020年6月底数量 |
上半年增量 |
| 1 |
广东省广州市白云区 |
303 |
388 |
85 |
| 2 |
广东省广州市花都区 |
60 |
108 |
48 |
| 3 |
广东省深圳市龙岗区 |
163 |
209 |
46 |
| 5 |
浙江省嘉兴市平湖市 |
8 |
48 |
40 |
| 4 |
广东省深圳市宝安区 |
247 |
282 |
35 |
| 6 |
辽宁省丹东市东港市 |
0 |
35 |
35 |
| 7 |
山东省青岛市即墨区 |
11 |
44 |
33 |
| 8 |
浙江省杭州市萧山区 |
65 |
96 |
31 |
| 9 |
山东省青岛市平度市 |
6 |
36 |
30 |
| 10 |
广东省广州市黄埔区 |
216 |
244 |
28 |
| 11 |
安徽省滁州市天长市 |
18 |
46 |
28 |
| 12 |
广东省广州市番禺区 |
154 |
181 |
27 |
| 13 |
山东省青岛市莱西市 |
37 |
64 |
27 |
| 14 |
江苏省镇江市丹阳市 |
56 |
79 |
23 |
| 15 |
浙江省台州市临海市 |
8 |
31 |
23 |
| 16 |
浙江省杭州市余杭区 |
183 |
205 |
22 |
| 17 |
广东省深圳市坪山区 |
81 |
103 |
22 |
| 18 |
广东省佛山市南海区 |
244 |
266 |
22 |
| 19 |
上海市浦东新区 |
242 |
257 |
15 |
| 20 |
陕西省西安市雁塔区 |
107 |
121 |
14 |
从2020年H1我国医疗器械集聚区生产企业数量增长TOP20排行榜来看,排名前五的是丹东东港经济开发区、青岛即墨经济开发区、广州花都经济开发区、山东平度经济开发区、青岛莱西市经济开发区,增量分别为34家、33家、31家、30家、25家。
| 排名 |
集聚区 |
2019年12月底数量 |
2020年6月底数量 |
上半年增量 |
| 1 |
丹东东港经济开发区 |
0 |
34 |
34 |
| 2 |
青岛即墨经济开发区 |
13 |
46 |
33 |
| 3 |
广州花都经济开发区 |
52 |
83 |
31 |
| 4 |
山东平度经济开发区 |
6 |
36 |
30 |
| 5 |
青岛莱西市经济开发区 |
36 |
61 |
25 |
| 6 |
青岛天长市经济开发区 |
18 |
43 |
25 |
| 7 |
深圳竞技技术开发区 |
241 |
260 |
19 |
| 8 |
中山火炬高技术产业开发区 |
64 |
82 |
18 |
| 9 |
汕头信宁经济开发区 |
3 |
21 |
18 |
| 10 |
东莞松山湖高新技术产业开发区 |
91 |
107 |
16 |
| 11 |
山东汶上经济开发区 |
2 |
18 |
16 |
| 12 |
长沙高新技术开发区 |
85 |
100 |
15 |
| 13 |
萧山经济技术开发区 |
64 |
79 |
15 |
| 14 |
中国(福建)厦门自由贸易试验区 |
54 |
69 |
15 |
| 15 |
湖北仙桃经济开发区 |
33 |
48 |
15 |
| 16 |
青岛经济技术开发区 |
25 |
40 |
15 |
| 17 |
广州番禺经济技术开发区 |
120 |
134 |
14 |
| 18 |
济南高新技术产业开发区 |
118 |
132 |
14 |
| 19 |
青岛高新技术产业开发区 |
49 |
63 |
14 |
| 20 |
青岛胶州经济技术开发区 |
17 |
31 |
14 |
2020年H1我国医疗器械行业上市企业前50名营收为577.41亿元,其中迈瑞医疗以105.64亿元的营收稳居第一。
| 排名 |
企业名称 |
营收(亿元) |
| 1 |
迈瑞医疗 |
105.64 |
| 2 |
英科医疗 |
44.50 |
| 3 |
乐普医疗 |
42.38 |
| 4 |
新华医疗 |
40.21 |
| 5 |
振德医疗 |
38.20 |
| 6 |
鱼跃医疗 |
34.21 |
| 7 |
蓝帆医疗 |
22.84 |
| 8 |
奥美医疗 |
22.56 |
| 9 |
万孚生物 |
16.07 |
| 10 |
山东药玻 |
15.36 |
| 11 |
理邦仪器 |
12.78 |
| 12 |
康德莱 |
12.13 |
| 13 |
九安医疗 |
10.41 |
| 14 |
三诺生物 |
9.72 |
| 15 |
新产业 |
9.70 |
| 16 |
尚荣医疗 |
9.67 |
| 17 |
健帆生物 |
8.70 |
| 18 |
楚天科技 |
8.25 |
| 19 |
宝莱特 |
7.77 |
| 20 |
康泰医学 |
7.51 |
| 21 |
南卫股份 |
7.29 |
| 22 |
大博医疗 |
6.73 |
| 23 |
海尔生物 |
5.95 |
| 24 |
南微医学 |
5.70 |
| 25 |
维力医疗 |
5.49 |
| 26 |
万东医疗 |
5.03 |
| 27 |
开立医疗 |
4.86 |
| 28 |
凯利泰 |
4.86 |
| 29 |
迪瑞医疗 |
4.63 |
| 30 |
乐心医疗 |
4.45 |
| 31 |
三鑫医疗 |
4.37 |
| 32 |
和佳医疗 |
4.23 |
| 33 |
阳普医疗 |
4.02 |
| 34 |
欧普康视 |
2.97 |
| 35 |
盈康生命 |
2.83 |
| 36 |
博晖创新 |
2.71 |
| 37 |
普门科技 |
2.59 |
| 38 |
正川股份 |
2.56 |
| 39 |
心脉医疗 |
2.15 |
| 40 |
冠昊生物 |
2.04 |
| 41 |
戴维医疗 |
1.80 |
| 42 |
赛诺医疗 |
1.76 |
| 43 |
伟思医疗 |
1.57 |
| 44 |
三友医疗 |
1.50 |
| 45 |
爱朋医疗 |
1.34 |
| 46 |
祥生医疗 |
1.30 |
| 47 |
迈得医疗 |
1.14 |
| 48 |
爱博医疗 |
1.04 |
| 49 |
赛科希德 |
0.99 |
| 50 |
热景生物 |
0.90 |
相关行业分析报告参考《2020年中国医疗器械行业前景分析报告-行业深度调研与前景评估预测》。


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







