咨询热线

400-007-6266

010-86223221

中国机械停车设备销售额逐年增长 住宅小区用户泊位需求占比最大

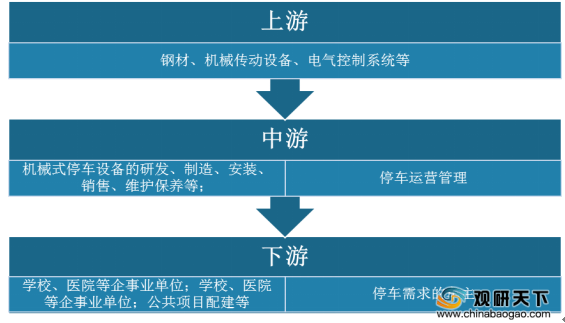
        机械式停车位是通过载车板的升、降或横移,灵活方便的变换空位,存取车辆。机械停车设备具有占地小、操作简单、安全可靠、自动化程度高等特点。我国机械停车设备行业产业链上游主要是原材料与设备系统;中游产业包括机械式停车设备的研发、制造、安装、销售、维护保养与运营管理;下游客户以政府、企事业单位和大型房地产为主。

中国机械停车设备行业产业链

数据来源:公开资料整理

        我国机械式停车设备行业起步晚,但是行业发展速度较快,自1988年在北京建成第一座升降横移类停车设备开始,国内机械式停车设备行业发展经历了自主开发阶段(20世纪80年代)、技术引经阶段(20世纪90年代)、吸收与创新阶段(2003年至今)。
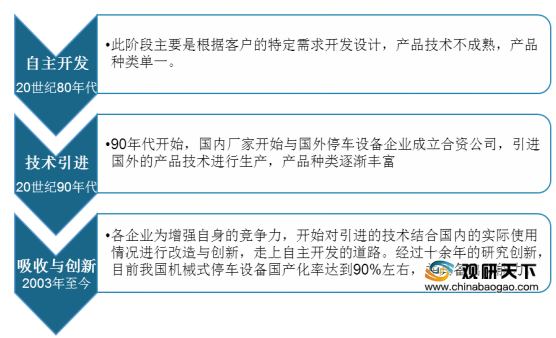
中国机械停车设备发展历程

数据来源:公开资料整理

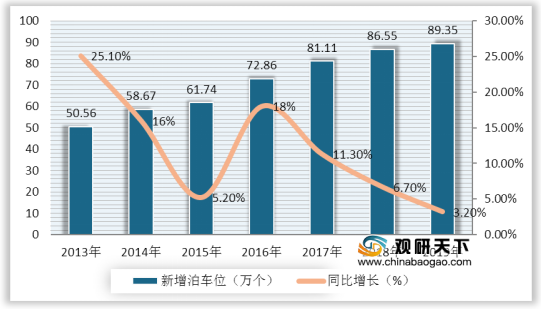
        随着我国汽车保有量的持续增长,停车位需求量也快速增长。2012年我国停车位需求量为16925万个,到2019年需求量增长到36610万个,复合年增长率为11.65%。我国机械式停车设备同时也随之增长,2019年全国新增机械式停车库共有2552个,同比下降1.90%;新增机械停车位共89.34万个,同比增长3.20%,增速有所下降。
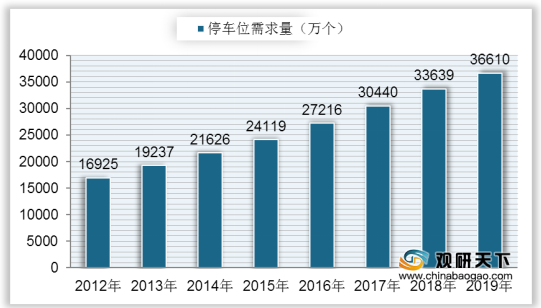
2012-2019年中国汽车停车位需求量

数据来源:公开资料整理

2013-2019年中国新增机械停车泊车位及同比增长

数据来源:公开资料整理

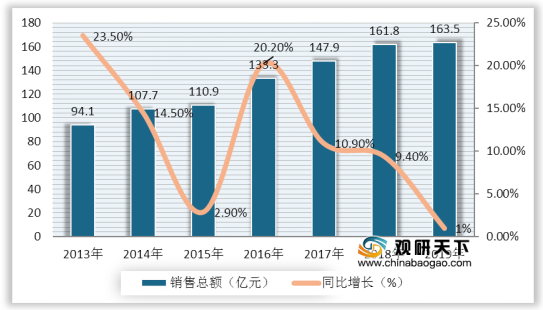
        从销售规模上来看,自2015年开始,我国机械式停车设备销售额逐年增长,增速逐渐放缓。2019年,我国机械式停车设备销售总额达到163.48亿元,同比增长1.02%。
2013-2019年中国新增机械停车设备销售额及同比增长

数据来源:公开资料整理

        我国机械式停车设备按工作结构及形式大致可分为九类,分别是升降横移类、垂直循环类、巷道堆垛类、水平循环类、多层循环类、平面移动类、汽车专用升降机、垂直升降类、简易升降类。各类产品优缺点各有不同,升降横移式市场占有率最高;垂直升降式由于空间利用率更高、适于城市中心等繁华地带。

机械式停车设备类型

类型

优点

缺点

普及率

升降横移式

形式较多,规模可大可小,适应性较强,结构简单,操作容易。

每组设备必须留有至少一个空位;运行过程不具有防止倾斜坠落功能

普及率高,市场份额高。

简易升降式

结构简单、成本经济、安装周期较短、操作简易;适宜个人住宅、企事业单位、地下室等场所。

存放车辆较少。

市场份额较低。

垂直升降式

库存车可多达15-20层,可以放40-50车辆,占地不到50平米,空间利用率最高,适宜建在市中心区域及车辆集中停放的聚焦点。

结构复杂,有完善闭锁和检测系统;采用足够的安全措施和消防系统,故障率较高;取车时间长,实用性差。

市场份额小,但占比逐步提升。

垂直循环式

结构简单,省地,可省去购置土地的大量费用。

结构复杂,故障率高,取车时间长。

市场份额较小。

巷道堆垛式

可设置于地上或地下,充分利用有限空间;存取车方便快捷;全封闭式管理,安全可靠。

增加了巷道内行走的时间,每次存取需按固定的程序操作,工作效率低。

市场份额较低。

水平循环式

可省去进出的车道,建于下场地形的地反复,若有多层可分为大型停车场。电气控制系统简单,便于维护。

存取车时间较长,实用性差。

市场份额较小。

多层循环类

车库无需坡道,节省占地面积,自动存、取车,方便快捷。

用于场地窄小,无法设置车道,且只允许设置一个出入口的场地。要求存取车迅速

市场份额低。

平面移动类

可建在地上,亦可建在地下,设备安全、可靠、自动化程度高、存取车效率高、空间利用率高。

单套平面移动类停车设备的存容量为12~130辆。单车最大进(出)时间不大于200s。

市场份额较低。

汽车专用升降机

可以替代汽车进出车库的斜坡道,大大节省空间,提高车库利用率。常用于地下或屋顶及建筑自走式车库存取汽车的搬运。

无法直接存取

市场份额基本没有。

数据来源:公开资料整理

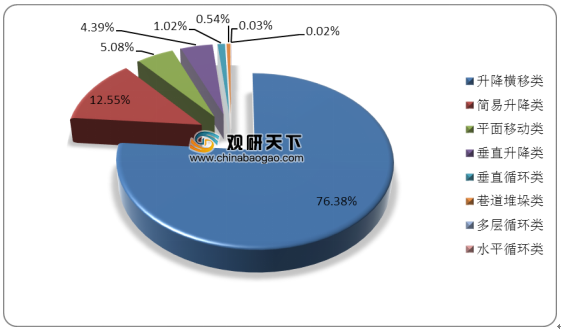
        从新增设备类型来看,2019年升降横移类新增682423个机械泊位,比重最大,占整体新增泊位的76.38%;简易升降类新增量为112097个,排名第二,占比12.55%;然后是平面移动类,新增泊位45353个,占比5.08%;垂直升降类和垂直循环类,分别新增39209个、9111个,占比分别为4.39%、1.02%;其他类别占比均在1%以下。
2019年中国各类机械式停车设备新增机械泊位占比

数据来源:公开资料整理

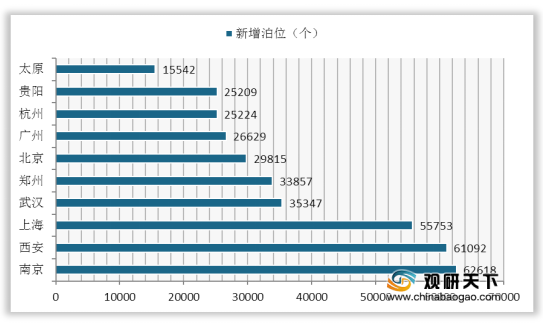
        从地区来看,2019年我国新增停车泊位数量中南京、西安、上海排名前三,新增泊位数量分别为62618、61092、55753个,均占全国新增数量的6%以上;然后是武汉、郑州和北京,新增泊位数量分别为35347、33857、29815个。
2019年中国新增机械式停车泊位排名前10位的城市

数据来源:公开资料整理

        从消费群体上来看,中国机械式停车库下游主要分布在住宅小区,2019年住宅小区新增机械泊位57.36万个,占比64.19%;然后是公共配套机械泊位需求,占比20%以上;单位自用需求占比为14.95%。
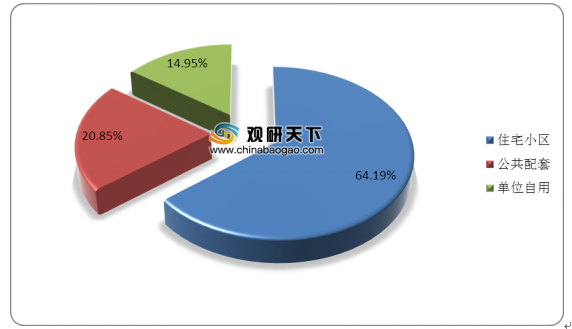
2019年中国机械停车用户泊位比例

数据来源:公开资料整理

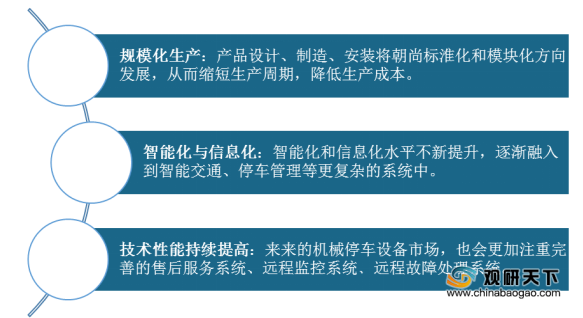
        目前中国的机械停车设备行业技术含量较低,对国外技术依赖性较大,专业化水平不高,行业利润空间不大,整体平均生产规模偏小。从长期来看,行业未来发展将呈现出规模化、智能化、信息化、技术化提升趋势。
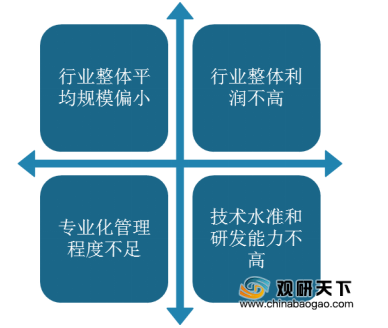
中国机械停车设备行业特点

数据来源:公开资料整理

中国机械停车设备发展趋势

数据来源:公开资料整理(LJ)

        相关行业分析报告参考《2020年中国机械停车设备行业前景分析报告-产业竞争格局与未来动向研究》。

更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


无人机引领低空经济建设,各类民用无人机市场正迅速发展

无人机引领低空经济建设,各类民用无人机市场正迅速发展

低空经济是指以低空空域为依托,以各类有人驾驶和无人驾驶航空器的低空飞行活动为牵引,辐射带动相关领域融合发展的综合性经济形态。所谓“低空”,在中国现行空域管理框架下,通常指真高1000米以下的空域,部分地区根据实际需求可延伸至3000米。这一空域范围恰好覆盖了绝大多数无人机和eVTOL(电动垂直起降飞行器)的运行高度,是

2026年09月03日
告别粗放增长!压力容器行业进入节能降碳、清洁能源转型新赛道

告别粗放增长!压力容器行业进入节能降碳、清洁能源转型新赛道

随着下游需求的持续刺激,未来我国压力容器行业市场需求将进一步增长,市场规模将继续扩大,预计到2027年行业市场规模将突破3000亿元,到2032年市场规模达到3906.13亿元。

2026年08月31日
全球 AIDC 扩张打开柴油发电机新增量 国内柴油内燃机市场有望逐步回暖

全球 AIDC 扩张打开柴油发电机新增量 国内柴油内燃机市场有望逐步回暖

全球柴油发电机组市场呈现高度集中态势,形成了以欧美巨头为主导,亚洲企业快速追赶的竞争格局,卡特彼勒、科勒、康明斯和Generac是全球柴油发电机组的四大龙头企业,2025年四家企业全球范围内的市占率达到52%,构成了绝对的垄断性市场格局。

2026年08月28日
农业产业新形势下农机行业有望开启AI+新时代

农业产业新形势下农机行业有望开启AI+新时代

面对智能化浪潮,全球农机巨头正围绕“精准”、“无人”和“数据”三大支柱,加速战略转型。各厂商基于自身的市场地位、技术积累和战略愿景,展现出清晰且日趋分化的竞争路径。我国农机企业的智控技术尚未形成体系,但一些关键技术已经取得了突破。目前取得突破的智控技术主要集中在无人驾驶、路径规划和用户终端功能上,各公司积极布局下智控大

2026年08月27日
家庭应用为人形机器人终极场景,我国机器人供应链完善,人形机器人价格持续下探

家庭应用为人形机器人终极场景,我国机器人供应链完善,人形机器人价格持续下探

中国依托完备的产业链和应用生态优势,位居全球人形机器人产业规模第一大国,据统计2025年中国人形机器人出货量约 1.44 万台,全球占比 84.7%。国内企业中,宇树科技和智元机器人两者合计占据了全球一半的出货量。

2026年08月25日
全球自行车产业进入平稳发展阶段,海外市场电助力自行车成为新增长点

全球自行车产业进入平稳发展阶段,海外市场电助力自行车成为新增长点

全球自行车产品的需求主要来自于欧洲、美国及亚太地区。欧洲本土自行车产业较为成熟,但受产业链结构和人工成本等因素影响,对自行车及相关零部件仍有较强的进口需求;美国、日本和韩国在自行车品牌认知、消费能力等方面具有一定的优势,目前自行车产品主要依赖进口;中国和东南亚等国则相对具备成本优势,目前已成为世界上主要的自行车及其关键

2026年08月01日
我国工业X射线检测设备‌‌‌行业维持高增 未来发展呈自动、智能、国产化趋势

我国工业X射线检测设备‌‌‌行业维持高增 未来发展呈自动、智能、国产化趋势

我国X射线智能检测主要应用于医疗健康领域和工业无损检测,其中工业无损检测领域主要应用于集成电路及电子制造、新能源电池、铸件焊件及材料检测及其他(如食品安全等)等领域,但由于国内工业X射线检测技术起步相对较晚,现阶段我国在X射线高速在线检测、3D/CT检测、X射线AI智能检测等高端X射线检测装备领域主要依赖于国外供应商,

2026年07月03日
量价齐升 我国BAW滤波器市场增速显著高于全球平均水平 高频高集成成为核心方向

量价齐升 我国BAW滤波器市场增速显著高于全球平均水平 高频高集成成为核心方向

中国国内市场竞争呈现“国际巨头垄断高端、国内企业突围中低端”的分化格局。国际巨头的核心优势在于深厚的技术积累、完善的专利布局、大规模量产能力及稳定的高端客户资源,劣势则在于面临国产替代压力,中低端市场受到中国厂商冲击。

2026年06月29日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部