咨询热线

400-007-6266

010-86223221

中国消防机器人销售额持续增长 主要应用于石油化工等场所

        消防机器人作为特种机器人的一种,在灭火和抢险救援中愈加发挥举足轻重的作用。消防机器人可以根据功能划分成五类,分别是消防灭火机器人、消防排烟机器人、消防防爆机器人、消防救援机器人和消防无人机,可以代替消防员进入各种高危险性灭火救援现场完成侦查、排烟、救援、灭火等任务。

消防机器人根据功能分类

消防机器人分类

适用场景

功能特点

消防灭火机器人

高危险性区域

灭火,有毒有害气体监测与报警,火源自动追寻等功能

消防排烟机器人

高温、浓烟等场所

排烟降尘、阻隔热辐射等功能

消防防爆机器人

石油化工、油罐区、大型仓库等高温、强辐射、易爆易坍塌场所

火源自动追寻及距离自动测定等功能

消防救援机器人

隧道、地下建筑、石油化工厂等场所

搬运转移油桶等危险物品、换装破碎锤用于破拆作业等功能

消防无人机

高层建筑起火、森林火灾、化工气体输送管道泄漏等

发射灭火弹、事故现场侦查监测、抛投救援物资等功能

数据来源:公开资料整理

        中国消防机器人行业起步较晚,至今仍然处于初步发展阶段。1995年,中国研制出第一台消防灭火机器人。2004年,北京、江苏、四川等地区的中国消防部队开始配备消防机器人,中国消防机器人行业进入初步发展阶段,目前消防机器人配备数量较少,且各地区之间分布不均。
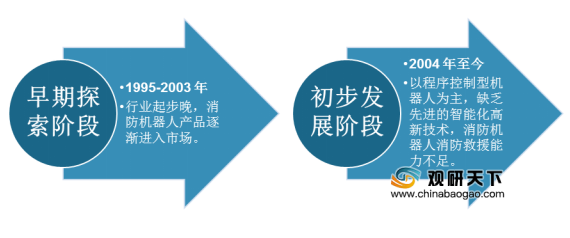
中国消防机器人行业发展历程

数据来源:公开资料整理

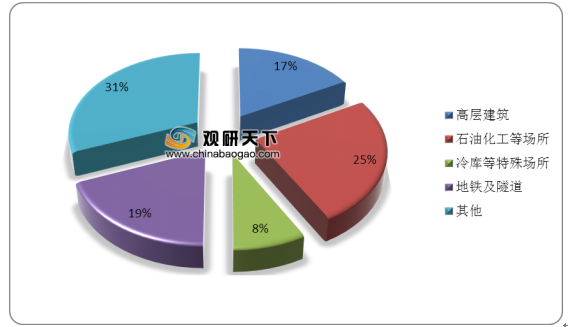
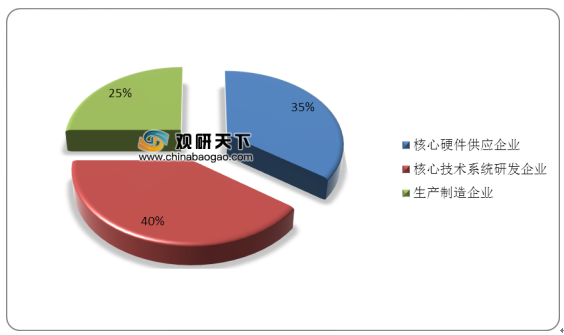
        中国消防机器人行业产业链上游主要包括核心硬件供应企业和核心技术系统研发企业,其中核心硬件成本在消防机器人生产制造成本中所占比重约为35%左右;核心技术系统成本占比约为40%。中游产业为消防机器人生产制造企业,生产及人工成本较高,占比约为25%。下游主要应用于石油化工领域,占比为25%;其次为地铁及隧道领域,占比19%;然后是高层领域,占比17%;冷库等特殊场所占比为8%。
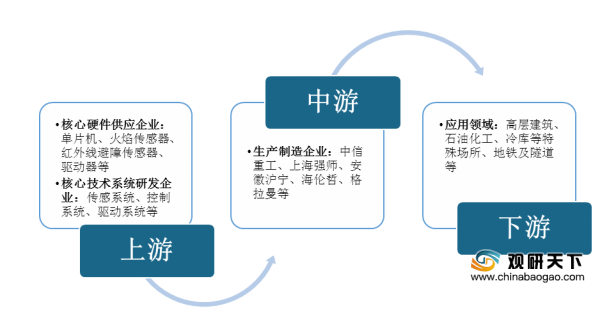
中国消防机器人行业产业链

数据来源:公开资料整理

中国消防机器人行业产业链生产成本占比

数据来源:公开资料整理

中国消防机器人行业产业链应用领域占比

数据来源:公开资料整理

        自2016年以来,我国特种机器人行业市场规模呈现稳步增长态势,2018年市场规模为44.1亿元,同比增长21.1%;预计到2020年特种机器人市场规模有望达到63.7亿元。
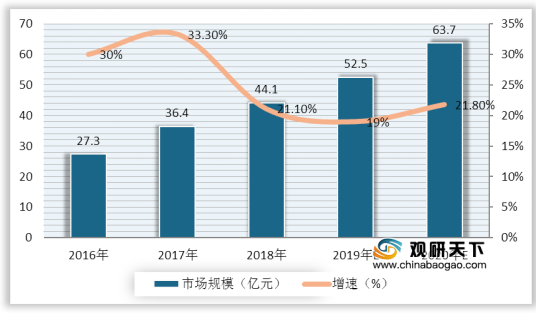
2016-2020年中国特种机器人行业市场规模、增速及预测

数据来源:公开资料整理

        自2014年以来,中国消防机器人市场规模持续增长,到2018年增长至11.0亿元,同比增长54.93%;初步预计到2020年,我国消防机器人行业市场规模将达到18.2亿元,到2023年将增长至36.9亿元。
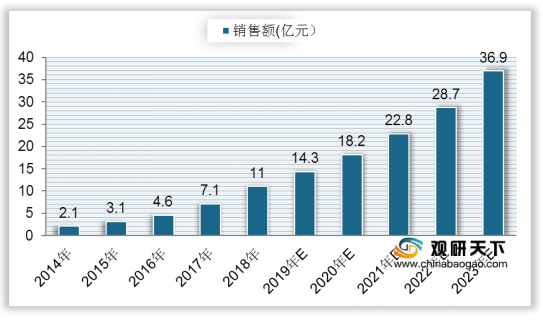
2014-2023年中国消防机器人行业销售额及预测

数据来源:公开资料整理

        中国政府相继出台相关政策,保障消防机器人行业规范化发展。2019年4月,全国人大常委会发布了《中华人民共和国消防法(2019修正)》,提出了国家综合性消防救援队、专职消防队应组织实施专业技能训练,配备并维护保养装备器材,提高火灾扑救和应急救援能力。

中国消防机器人行业相关政策

政策名称

颁布日期

颁布主体

主要内容及影响

《中华人民共和国消防法(2019修正)》

2019年4月

人大常委会

国家综合性消防效援队、专职消防队应组织实施专业技能训练,配备并维护保养装备器材,提高火灾扑救和应急救援能力。该政策鼓励消防队伍使用先进安全技术装备,推动消防机器人市场规模进一步扩大。

《消防安全责任制文施力法》

2017年10月

国务院

将消防工作纳入经济社会发展总体规划,将包括消防装备、消防通信等内容纳入城乡规划,并大力推动消防科学研究和技术创新,推广使用先进消防和应急救援技术及设备,该政策鼓励加大消防投入,保障消防事业发展所需经费,消防机器人潜在市场空间广阔。

《机器人产业发展规划(2016-2020年)》

2016年3月

工信部、

发改委、

财政部

提出到2020年:(1)服务机器人年销售收入超过300亿元;(2)培育3家以上具有国际竞争力的龙头企业;(3)打造5个以上机器人配套产业群,该政策为机器人行业指出发展方向及目标,促进机器人行业实现规范化发展,有利于消防机器人行业的发展。

《中国制造2025》

2015年5月

国务院

提出:(1)通过“三步走”实现制造强国的战略目标;2025年迈入制造强国行列;2035年中国制造业达到世界制造强国中等水平;2049年,中国综合实力迈入世界制造强国前列;(2)十个领域包括机器人、新一代信息技术产业、航空航天装备、海洋工程装备及高技术船舶、先进轨道交通装备、节能与新能源汽车、新材料等。该政策的发布促进机器人行业向标准化、智能化方向发展,突破以控制器为代表的核心硬件及传感系统等核心技术系统的发展瓶颈。国家持续深化供给侧结构性改革,推动中国从制造大国向制造强国转变,消防机器人未来发展潜力巨大

《消防机器人第一部分:通用技术条件》

2010年8月

公安部

对消防机器人的分类、功能、性能要求、试验方法、检验规则等维度制定行业标准,规定消防机器人必须具备行走、控制等基本功能,冷却、防倾覆、防碰撞等自保护功能,现场环境信息采集功能,进入存在易燃易爆炸危险区域的防爆功能及声光报警功能等。该标准的发布明确了消防机器人的行业标准,保证消防机器人进入灾害现场进行作业的安全性及可靠性,降低因火灾、爆炸等造成的消防员伤亡人数,同时亦促进消防机器人行业规范化发展

数据来源:公开资料整理(LJ)

更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


无人机引领低空经济建设,各类民用无人机市场正迅速发展

无人机引领低空经济建设,各类民用无人机市场正迅速发展

低空经济是指以低空空域为依托,以各类有人驾驶和无人驾驶航空器的低空飞行活动为牵引,辐射带动相关领域融合发展的综合性经济形态。所谓“低空”,在中国现行空域管理框架下,通常指真高1000米以下的空域,部分地区根据实际需求可延伸至3000米。这一空域范围恰好覆盖了绝大多数无人机和eVTOL(电动垂直起降飞行器)的运行高度,是

2026年09月03日
告别粗放增长!压力容器行业进入节能降碳、清洁能源转型新赛道

告别粗放增长!压力容器行业进入节能降碳、清洁能源转型新赛道

随着下游需求的持续刺激,未来我国压力容器行业市场需求将进一步增长,市场规模将继续扩大,预计到2027年行业市场规模将突破3000亿元,到2032年市场规模达到3906.13亿元。

2026年08月31日
全球 AIDC 扩张打开柴油发电机新增量 国内柴油内燃机市场有望逐步回暖

全球 AIDC 扩张打开柴油发电机新增量 国内柴油内燃机市场有望逐步回暖

全球柴油发电机组市场呈现高度集中态势,形成了以欧美巨头为主导,亚洲企业快速追赶的竞争格局,卡特彼勒、科勒、康明斯和Generac是全球柴油发电机组的四大龙头企业,2025年四家企业全球范围内的市占率达到52%,构成了绝对的垄断性市场格局。

2026年08月28日
农业产业新形势下农机行业有望开启AI+新时代

农业产业新形势下农机行业有望开启AI+新时代

面对智能化浪潮,全球农机巨头正围绕“精准”、“无人”和“数据”三大支柱,加速战略转型。各厂商基于自身的市场地位、技术积累和战略愿景,展现出清晰且日趋分化的竞争路径。我国农机企业的智控技术尚未形成体系,但一些关键技术已经取得了突破。目前取得突破的智控技术主要集中在无人驾驶、路径规划和用户终端功能上,各公司积极布局下智控大

2026年08月27日
家庭应用为人形机器人终极场景,我国机器人供应链完善,人形机器人价格持续下探

家庭应用为人形机器人终极场景,我国机器人供应链完善,人形机器人价格持续下探

中国依托完备的产业链和应用生态优势,位居全球人形机器人产业规模第一大国,据统计2025年中国人形机器人出货量约 1.44 万台,全球占比 84.7%。国内企业中,宇树科技和智元机器人两者合计占据了全球一半的出货量。

2026年08月25日
全球自行车产业进入平稳发展阶段,海外市场电助力自行车成为新增长点

全球自行车产业进入平稳发展阶段,海外市场电助力自行车成为新增长点

全球自行车产品的需求主要来自于欧洲、美国及亚太地区。欧洲本土自行车产业较为成熟,但受产业链结构和人工成本等因素影响,对自行车及相关零部件仍有较强的进口需求;美国、日本和韩国在自行车品牌认知、消费能力等方面具有一定的优势,目前自行车产品主要依赖进口;中国和东南亚等国则相对具备成本优势,目前已成为世界上主要的自行车及其关键

2026年08月01日
我国工业X射线检测设备‌‌‌行业维持高增 未来发展呈自动、智能、国产化趋势

我国工业X射线检测设备‌‌‌行业维持高增 未来发展呈自动、智能、国产化趋势

我国X射线智能检测主要应用于医疗健康领域和工业无损检测,其中工业无损检测领域主要应用于集成电路及电子制造、新能源电池、铸件焊件及材料检测及其他(如食品安全等)等领域,但由于国内工业X射线检测技术起步相对较晚,现阶段我国在X射线高速在线检测、3D/CT检测、X射线AI智能检测等高端X射线检测装备领域主要依赖于国外供应商,

2026年07月03日
量价齐升 我国BAW滤波器市场增速显著高于全球平均水平 高频高集成成为核心方向

量价齐升 我国BAW滤波器市场增速显著高于全球平均水平 高频高集成成为核心方向

中国国内市场竞争呈现“国际巨头垄断高端、国内企业突围中低端”的分化格局。国际巨头的核心优势在于深厚的技术积累、完善的专利布局、大规模量产能力及稳定的高端客户资源,劣势则在于面临国产替代压力,中低端市场受到中国厂商冲击。

2026年06月29日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部