
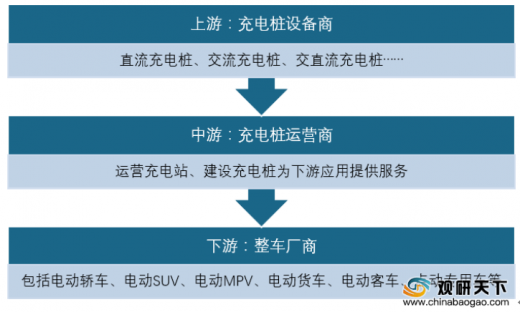
充电桩根据安装方式、安装地点、充电接口、充电方式不同分类。按充电方式分类,可分为直流充电桩、交流充电桩、交直流一体式充电桩,其中,直流充电桩和交流充电桩对比性鲜明,各有优劣。
分类依据 |
类别 |
概述 |
按安装方式 |
落地式充电桩 |
落地式充电桩适合安装在不靠近墙体的停车位 |
挂壁式充电桩 |
挂壁式充电桩适合安装在靠近墙体的停车位。 |
|
按安装地点 |
公共充电桩 |
公共充电桩是建设在公共停车场(库)结合停车泊位,为社会车辆提供公共充电服务的充电桩。 |
专用充电桩 |
专用充电桩是建设单位(企业)自有停车场(库),为单位(企业)内部人员使用的充电桩。自用充电桩是建设在个人自有停车位(库),为私人用户提供充电的充电桩。 |
|
按充电接口 |
一桩一充 |
一个充电桩仅为一辆电动车充电 |
一桩多充 |
一个充电桩多个接口,可同时为一辆以上电动车充电 |
|
按充电方式 |
直流充电桩 |
直流充电桩直接接入电网,可直接为电动车的电池充电,一般采用三相四线制或三相三线制供电,输出的电压和电流可调范围大,可以实现电动车快速充电。 |
交流充电桩 |
交流充电桩不具备充电功能,只是提供电力输出,对电动车充电时还需连接车载充电机。由于电动车车载电动机的功率一般都比较小,所以交流充电桩无法实现快速充电。 |
|
交直流一体式充电桩 |
交直流一体式充电桩可实现直流充电,也可进行交流充电。 |
交流充电桩 |
直流充电桩 |
||||
简易式 |
挂壁式 |
落地式 |
挂壁式 |
落地式 |
|
优势 |
价格低、操作简单、便于携带、对电池损伤小 |
价格低、节省空间、对电池损伤小 |
价格低、安全、对电池损伤小 |
充电较快、节省空间、经济实用、直流输出 |
充电快、安全、防护等级高、功率较大、直流输出 |
劣势 |
充电慢、功能少、无法进行人机交互、后台通讯缺失 |
充电慢、功能少 |
充电慢、占用土地、安装不灵活、受场地限制 |
价格高、无法随时随地充电、功率相对较小 |
价格高、对电池损伤大、无法随时随地充电、占用土地、受场地限制 |
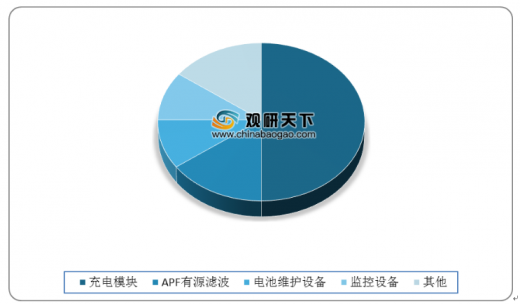
电模块是充电桩的核心成本,占充电系统成本近50%,充电桩的其余部件成本不高,APF有源滤波、电池维护设备、监控设备分别占据了成本的15%、10%和10%。
充电桩上市以来,一直受到国家重视,不断出台的政策促进该行业健康有序发展,尤其是在2020年3月,充电桩被纳入新基建范畴,重视力度提升。此外,历经多年摸索,充电桩方面的奖补政策已经较为完善,中央统筹规划+地方奖补跟进。综合来看,各省市根据新能源汽车推广数量给予不同奖补,2016-2020 年最高奖补资金分别为1.2亿元、1.4亿元、1.6亿元、1.8亿元、2亿元。
时间 |
部门 |
出台文件或内容 |
2015.09 |
国务院办公厅 |
关于加快电动汽车充电基础设施建设的指导意见 |
2015.11 |
发改委、能源局、工信部、住建部 |
电动汽车充电基础设施发展指南(2015-2020年) |
2016.01 |
财政部、科技部、工信部、发改委、能源局 |
关于“十三五”新能源汽车充电基础设施奖励政策及加强新能源汽车推广应用的通知 |
216.08 |
发改委、能源局、工信部、住建部 |
加快居民区电动汽车充电基础设施建设的通知 |
2016.12 |
发改委、住建部、交通运输部、能源局 |
关于统筹加快推进停车场与充电基础设施一体化建设的通知 |
2017.01 |
国家能源局、国资委、国管局 |
关于加快单位内部电动汽车充电基础设施建设的通知 |
2018.06 |
国务院 |
打赢蓝天保卫战三年行动计划 |
2018.11 |
发改委、能源局、工信部、财政部 |
提升新能源汽车充电保障能力行动计划 |
2019.03 |
财政部 |
关于进一步完善新能源汽车推广应用财政补贴政策的通知 |
2020.03 |
中共中央政治局常务委员会 |
会议指出要加快5G、数据中心等新基建建设进度,新基建包括特高压、充电桩、5G基站建设、大数据中心、人工智能、工业互联网、际高速铁路和城际轨道交通等七大领域。 |
年份 |
大气污染治理重点区域和重点省市 |
中部省和福建省 |
其他省(区、市) |
||||||
奖补门槛(标准车推广量) |
奖补标准 |
超出门槛部分奖补标准 |
奖补门槛(标准车推广量) |
奖补标准 |
超出门槛部分奖补标准 |
奖补门槛(标准车推广量) |
奖补标准 |
超出门槛部分奖补标准 |
|
2016 |
30000 |
9000 |
每增加2500辆,增加奖补资金750万元。奖补资金最高1.2亿元封顶 |
18000 |
5400 |
每增加1500辆,增加奖补资金450万元。奖补资金最高1.2亿元封顶 |
10000 |
3000 |
每增加800辆,增加奖补资金240万元。奖补资金最高1.2亿元封顶 |
2017 |
35000 |
9500 |
每增加3000辆,增加奖补资金800万元。奖补资金最高1.4亿元封顶 |
22000 |
5950 |
每增加2000辆,增加奖补资金550万元。奖补资金最高1.4亿元封顶 |
12000 |
3250 |
每增加1000辆,增加奖补资金280万元。奖补资金最高1.4亿元封顶 |
2018 |
43000 |
10400 |
每增加4000辆,增加奖补资金950万元。奖补资金最高1.6亿元封顶 |
28000 |
6700 |
每增加2500辆,增加奖补资金600万元。奖补资金最高1.6亿元封顶 |
15000 |
3600 |
每增加1200辆,增加奖补资金300万元。奖补资金最高1.6亿元封顶 |
2019 |
55000 |
11500 |
每增加5000辆,增加奖补资金1000万元。奖补资金最高1.8亿元封顶 |
38000 |
8000 |
每增加3500辆,增加奖补资金700万元。奖补资金最高1.8亿元封顶 |
20000 |
4200 |
每增加1500辆,增加奖补资金320万元。奖补资金最高1.8亿元封顶 |
2020 |
70000 |
12600 |
每增加6000辆,增加奖补资金1100万元。奖补资金最高2亿元封顶 |
50000 |
9000 |
每增加4500辆,增加奖补资金800万元。奖补资金最高2亿元封顶 |
30000 |
5400 |
每增加2500辆,增加奖补资金450万元。奖补资金最高2亿元封顶 |
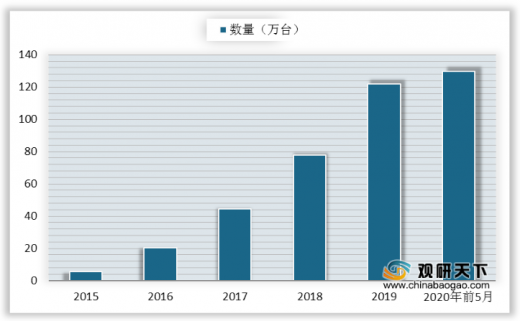
近10年,我国充电桩行业进入黄金发展期,充电基础设施保有量持续高速增 长。截止2020年5月,全国充电基础设施累计数量为129.9万台,同比增加33.1%。
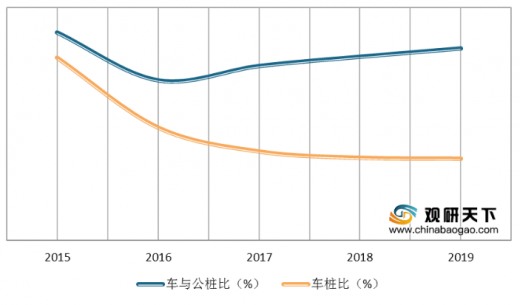
虽然我国充电桩数量快速增长,但充电基础设施与电动汽车发展并不协调。依照《电动汽车充电基础设施发展指南(2015-2020年)》的规划,车桩比约为1:1,但2019年车桩比为3.5:1,而公共充电桩已经提前达成要求。
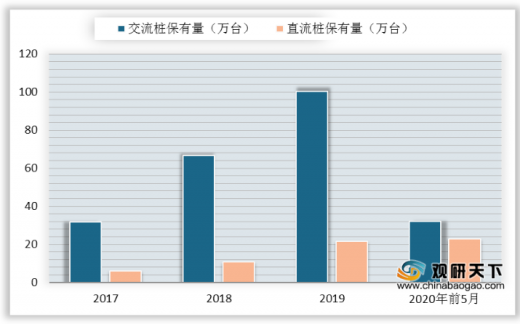
现阶段市面上主要由交流桩和直流桩两种充电桩类型构成,而且一直以来,交流桩保有量远高于直流桩,二者规模悬殊。2019年国内交流桩保有量约100.39万台,直流桩保有量为21.5万台。截至2020年5月,国内交流桩保有量约32.1万台,直流桩保有量为22.9万台,差距有所缩小。
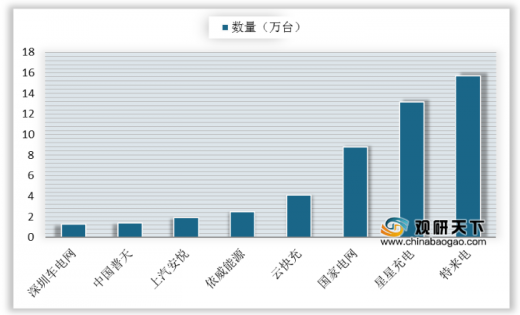
目前,国内充电桩设备领域相关公司数量超过300家,竞争较为激烈。截止2020年5月,全国充电运营企业所运营充电桩数量超过1万台的共有8家,分别为特来电、星星充电、国家电网、云快充、依威能源、上汽安悦、中国普天和深圳车电网,运营数量分别为15.7万台、13.2万台、8.8万台、4.1万台、2.5万台、1.9万台、1.4万台、1.3万台,并且,这8家营商占总量的88.8%,行业集中度较高。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







