
机械停车设备(Mechanical equipment for parking automobile)是机械式汽车库中运送和停放汽车设备的总称。可分为升降横移类停车设备(PSH)、垂直循环类停车设备(PCX)、巷道堆垛类停车设备(PXD)、水平循环类停车设备(PSX)、多层循环类停车设备(PDX)、平面移动类停车设备(PPY)、汽车专用升降机(PQS)、垂直升降类停车设备(PCS)、及简易升降类停车设备(PJS)等。
参考观研天下发布《2019年中国机械停车设备行业分析报告-行业现状调查与未来趋势预测》
随着社会经济的发展,人们对城市的交通状况越来越重视。面对各大中城市日益增加的汽车,越来越堵的交通,相关部门作了大量的调查与研究,终于认识到在加大对动态交通的改造投入与管理的同时,也要加强对静态交通的管理,要给“无家可归”的汽车一个栖身之地。随着停车难问题的出现,也给我们机械停车设备行业带来了巨大的商机和广阔的市场。在这商机与竞争并存的时候,我国的机械停车设备行业也将从快速发展阶段进入稳定发展阶段。
一、发展现状
我国机械式停车设备行业起步于上世纪80年代, 经过90年代引进国外技术和2003年以来的自主研发阶段,近年来随着汽车产业的快速发展,机械式停车设备行业进入快速发展阶段。
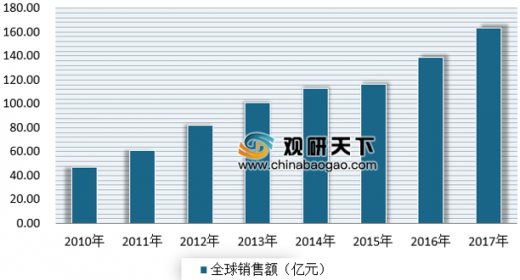
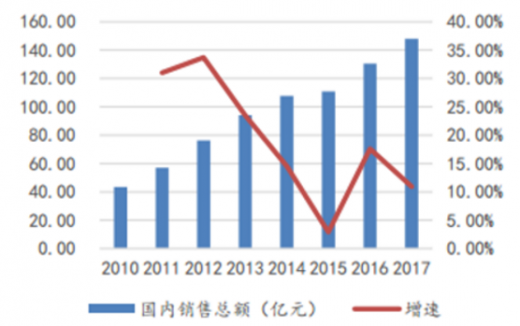
2010-2017年,中国机械设备行业销售总额逐年攀升,年均复合增长率超过20%。根据预计,到2023年中国机械停车设备行业的销售总额将超过400亿元。
2010-2017年,我国机械式停车新增车库项目数量逐年增长;2016年,在政策引导和市场需求的双重作用下,全国机械式停车设备市场明显回暖;国内新增车库项目2215个,同比增长6.5%。

二、影响因素分析
1、有利因素
(1)国家产业政策的扶持
2015年以来,国家陆续出台了一系列政策,给予了机械式停车设备行业从融资、规划、建设、经营、管理等各个方面比较大的扶持力度,充分利用市场的资源配置功能,以期提高城市土地资源集约化利用水平,切实缓解城市“停车难”问题。2015年9月,住房和城乡建设部印发《城市停车设施规划导则》,提出积极引导与鼓励社会资本参与停车设施建设运营, 降低停车设施建设运营主体和投资规模的准入标准,简化投资建设、经营手续办理程序,减免相关行政事业性收费;全面放开社会资本全额投资新建停车设施的收费。2016年8月,住房和城乡建设部、国土资源部印发《关于进一步完善城市停车场规划建设及用地政策的通知》,明确提出要合理配置停车设施,提高空间利用效率,促进土地集约利用;充分利用地上地下空间,推进建设用地的多功能立体开发和复合利用;鼓励社会资本参与,加快城市停车场建设,逐步缓解停车难问题。
(2)国民经济持续发展、城市化水平不断提高
近年来,在党中央和国务院的领导下,国民经济实现了持续增长。人民收入水平稳步提高,城市化水平不断加速,社会固定资产投资、基础设施投资规模保持较高水平。机械式停车设备作为特种设备,主要运用于房地产业、商业服务区域以及交通枢纽等领域,受国家宏观经济形势和社会固定资产投资影响较大,我国良好的国民经济形势以及不断提高的城市化水平为机械式停车设备行业创造了有利条件。
(3)国内市场不断增加的停车位需求
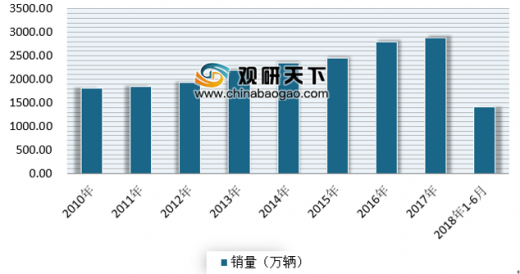
2016年,我国汽车年销量达到2,802.82万辆,同比增长13.95%。相对于持续增长的汽车销量,2016年我国新增停车位仅约为540万个11,即使以1: 1 的配比计算,仍旧远低于新增汽车带来的停车位需求。相比传统停车设施,机械式立体车库无论是在土地利用效率还是在运营模式开发上,都具有更大的提升潜力。
2、不利因素
(1)产品智能化程度有待提高
近几年新增机械式停车位中升降横移类产品(PSH)占到新增泊位总数的80%以上,一方面,该类产品技术应用相对成熟,利润空间较小;另一方面会使得产品结构单一的企业大量涌入,加大市场价格竞争程度,进一步压缩利润空间,从而形成恶性循环。从日本等发达国家成熟市场的经验来看, 机械式停车设备会经历一个智能化逐步提高的过程,因此,我国机械式停车设备的产品结构尚不完善,产品智能化水平有进一步调整的空间。
(2)市场竞争加剧
国内机械式停车设备制造企业数量增长迅速,根据中国重机协会停车设备工作委员会的数据,截至2016年底,全国取得机械式停车设备制造许可的企业总数已经超过500家, 2016年新增的取证企业超过100家,市场竞争日趋激烈,伴随着城市停车位需求的快速增加,大量的企业进入立体车库行业,尤其是市场占比最高的升降横移类机械式停车设备,存在同质化竞争过度的风险。
三、发展前景
在中国,立体停车设备行业的市场潜力巨大,当中小城市经济起来之后,这些潜在的市场将会在未来再一次助推停车设备在整个行业高速发展。
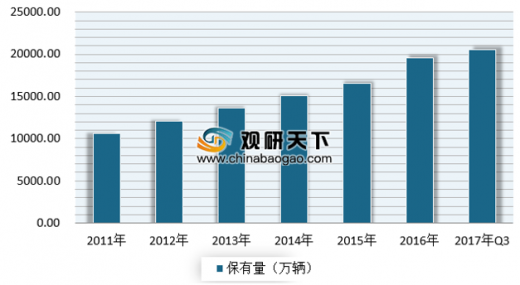
截止到2017年7月,我国汽车保有量2.05亿辆,保有量占全球20%,销量占全球30%。我国汽车市场经过十余年的发展,开始处于汽车普及的阶段,从2007年的0.57亿辆,发展到现在的2.05亿辆,我国汽车保有量复合增长率达到了11%,汽车千人保有量为134辆左右,而发达国家每千人汽车保有量500辆左右,我国汽车市场仍有较大的发展空间。
数据显示,2018年1-6月,我国汽车销量为1406.65万辆,同比增长5.57%,与上年同期相比销量增速提升0.83个百分点。
目前,国内各地对于停车的政策也在不断完善,对停车位的需求也在增大,有些企业把经营范围从停车设备制造业推向停车产业,把投资、生产、管理三方面结合起来发展,这也是行业向纵深发展的一个趋势。
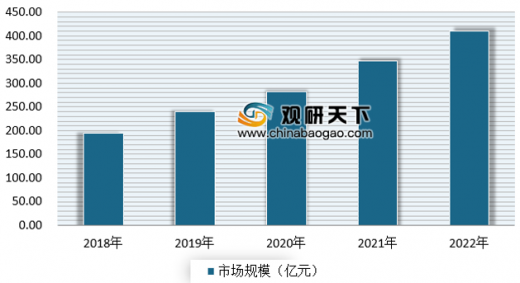
从我国停车市场需求看,机械式停车设备行业将有一个比较大的发展空间,但发展将不是规模性的、成片型的和短时性的。目前,全国有5000万停车位缺口,再加上每年新增车辆需要停车位,可形成上万亿元的市场规模。预计未来机械式停车设备规模将保持20%以上的增速增长。
参考观研天下发布《2019年中国机械停车设备行业分析报告-行业现状调查与未来趋势预测》
随着社会经济的发展,人们对城市的交通状况越来越重视。面对各大中城市日益增加的汽车,越来越堵的交通,相关部门作了大量的调查与研究,终于认识到在加大对动态交通的改造投入与管理的同时,也要加强对静态交通的管理,要给“无家可归”的汽车一个栖身之地。随着停车难问题的出现,也给我们机械停车设备行业带来了巨大的商机和广阔的市场。在这商机与竞争并存的时候,我国的机械停车设备行业也将从快速发展阶段进入稳定发展阶段。
行业发展历程
| 行业发展历程 |
|
| 第一个阶段为自主开发阶段。 |
我国从20世纪80年代中期开始机械式停车设备的研发和使用, 1988年在北京建成第一座升降横移类停车设备,此阶段主要是根据客户的特定需求开发设计,产品技术不成熟,产品种类单一。 |
| 第二阶段为技术引进阶段。 |
90年代开始,国内厂家开始与国外停车设备企业成立合资公司,引进国外的产品技术进行生产,产品种类逐渐丰富: 1991年首座垂直循环类机械式停车设备在北京建成, 1997年首座垂直升降类及首座多层循环类停车设备分别在上海和天津建成, 1998年首座巷道堆垛类停车设备在深圳建成, 2001年首座平面移动类停车设备在大连建成。 |
| 第三阶段是吸收与创新阶段。 |
2003年以后,各企业为增强自身的竞争力,开始对引进的技术结合国内的实际使用情况进行改造与创新,走上自主开发的道路,经过十余年的发展,目前我国机械式停车设备国产化率达到90%左右,并具备出口能力。 |
资料来源:互联网
一、发展现状
我国机械式停车设备行业起步于上世纪80年代, 经过90年代引进国外技术和2003年以来的自主研发阶段,近年来随着汽车产业的快速发展,机械式停车设备行业进入快速发展阶段。
2010-2017年,中国机械设备行业销售总额逐年攀升,年均复合增长率超过20%。根据预计,到2023年中国机械停车设备行业的销售总额将超过400亿元。
2010-2017年机械停车设备行业全球销售额
数据来源:交通局
2010-2017 年国内销售总额及增速情况
数据来源:交通局
2010-2017年,我国机械式停车新增车库项目数量逐年增长;2016年,在政策引导和市场需求的双重作用下,全国机械式停车设备市场明显回暖;国内新增车库项目2215个,同比增长6.5%。
2010-2017年中国机械式停车新增车库项目数量情况

数据来源:交通局
二、影响因素分析
1、有利因素
(1)国家产业政策的扶持
2015年以来,国家陆续出台了一系列政策,给予了机械式停车设备行业从融资、规划、建设、经营、管理等各个方面比较大的扶持力度,充分利用市场的资源配置功能,以期提高城市土地资源集约化利用水平,切实缓解城市“停车难”问题。2015年9月,住房和城乡建设部印发《城市停车设施规划导则》,提出积极引导与鼓励社会资本参与停车设施建设运营, 降低停车设施建设运营主体和投资规模的准入标准,简化投资建设、经营手续办理程序,减免相关行政事业性收费;全面放开社会资本全额投资新建停车设施的收费。2016年8月,住房和城乡建设部、国土资源部印发《关于进一步完善城市停车场规划建设及用地政策的通知》,明确提出要合理配置停车设施,提高空间利用效率,促进土地集约利用;充分利用地上地下空间,推进建设用地的多功能立体开发和复合利用;鼓励社会资本参与,加快城市停车场建设,逐步缓解停车难问题。
(2)国民经济持续发展、城市化水平不断提高
近年来,在党中央和国务院的领导下,国民经济实现了持续增长。人民收入水平稳步提高,城市化水平不断加速,社会固定资产投资、基础设施投资规模保持较高水平。机械式停车设备作为特种设备,主要运用于房地产业、商业服务区域以及交通枢纽等领域,受国家宏观经济形势和社会固定资产投资影响较大,我国良好的国民经济形势以及不断提高的城市化水平为机械式停车设备行业创造了有利条件。
(3)国内市场不断增加的停车位需求
2016年,我国汽车年销量达到2,802.82万辆,同比增长13.95%。相对于持续增长的汽车销量,2016年我国新增停车位仅约为540万个11,即使以1: 1 的配比计算,仍旧远低于新增汽车带来的停车位需求。相比传统停车设施,机械式立体车库无论是在土地利用效率还是在运营模式开发上,都具有更大的提升潜力。
2、不利因素
(1)产品智能化程度有待提高
近几年新增机械式停车位中升降横移类产品(PSH)占到新增泊位总数的80%以上,一方面,该类产品技术应用相对成熟,利润空间较小;另一方面会使得产品结构单一的企业大量涌入,加大市场价格竞争程度,进一步压缩利润空间,从而形成恶性循环。从日本等发达国家成熟市场的经验来看, 机械式停车设备会经历一个智能化逐步提高的过程,因此,我国机械式停车设备的产品结构尚不完善,产品智能化水平有进一步调整的空间。
(2)市场竞争加剧
国内机械式停车设备制造企业数量增长迅速,根据中国重机协会停车设备工作委员会的数据,截至2016年底,全国取得机械式停车设备制造许可的企业总数已经超过500家, 2016年新增的取证企业超过100家,市场竞争日趋激烈,伴随着城市停车位需求的快速增加,大量的企业进入立体车库行业,尤其是市场占比最高的升降横移类机械式停车设备,存在同质化竞争过度的风险。
三、发展前景
在中国,立体停车设备行业的市场潜力巨大,当中小城市经济起来之后,这些潜在的市场将会在未来再一次助推停车设备在整个行业高速发展。
截止到2017年7月,我国汽车保有量2.05亿辆,保有量占全球20%,销量占全球30%。我国汽车市场经过十余年的发展,开始处于汽车普及的阶段,从2007年的0.57亿辆,发展到现在的2.05亿辆,我国汽车保有量复合增长率达到了11%,汽车千人保有量为134辆左右,而发达国家每千人汽车保有量500辆左右,我国汽车市场仍有较大的发展空间。
2011-2017年中国汽车保有量变化情况
数据来源:汽车工业协会
数据显示,2018年1-6月,我国汽车销量为1406.65万辆,同比增长5.57%,与上年同期相比销量增速提升0.83个百分点。
2010-2018年中国汽车销量统计图
数据来源:汽车工业协会
目前,国内各地对于停车的政策也在不断完善,对停车位的需求也在增大,有些企业把经营范围从停车设备制造业推向停车产业,把投资、生产、管理三方面结合起来发展,这也是行业向纵深发展的一个趋势。
从我国停车市场需求看,机械式停车设备行业将有一个比较大的发展空间,但发展将不是规模性的、成片型的和短时性的。目前,全国有5000万停车位缺口,再加上每年新增车辆需要停车位,可形成上万亿元的市场规模。预计未来机械式停车设备规模将保持20%以上的增速增长。
2018-2023年机械停车设备行业市场规模预测
数据来源:交通局
资料来源:互联网,观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







