
一、销量结构多元化,大吨位产品占比提升
销量结构更加多元化,分散行业周期性风险。2007 年以来,塔式、轮式以及汽车起重机在起重器械销量中占据绝对优势,但随着行业周期低谷的到来,前三者销量在 2015 年发生周期性锐减,与此同时,随车、履带和轮胎起重机销量占比增加,2016 年占比达到 25%,起重机行业形成了更加多元化的销量结构。多样化的销售结构有助于分散行业的周期性风险,让行业未来的营收前景更加乐观。

小吨位汽车起重机销量占比减少,大型起重机逐渐普及。2010 年以来,小吨位汽车起重机销量占所有汽车起重机销量比重逐渐降低,于 2015 年达到阶段性底部 69%,并始终保持在 80%以下。大吨位汽车起重机在 2017 年实现了销量触底反弹,大于 60 吨的汽车起重机占总体汽车起重机销量达到 22%,大吨位起重机占比增加的趋势强化了企业的盈利能力。


大吨位汽车起重机:加速渗透,为起重机行业发展注入了长久驱动力。随着国产起重机在百吨级别上的跨越,国内龙头企业逐渐打破了大型汽车起重机行业被国外企业独占鳌头的局势。自 2015 年起,国内 60 吨及以上的汽车起重机销量显著增加,2017 年,我国龙头企业 60 吨及以上汽车起重机销量达到了 2093 台,同比增长 78%。作为行业中的重要组成部分,大吨位起重机为我国起重机行业的发展注入了长久驱动力。(缺失中联重科 2016 年 7-12 月数据,由 2015 年 7-12 月数据代替)
参考观研天下发布《2018年中国起重机生产线市场分析报告-行业深度分析与发展趋势预测》

全地面起重机:普及度提升,高售价有效拓展企业毛利空间。随着徐工自主研发全地面起重机的成功,其地面起重机普及度就不断提升。全地面起重机由于兼顾汽车式和越野式起重机的高性能,销售价格维持高位,其中起重量超过 100 吨的全路面汽车起重机 2017 年平均出口价格比起重量超过 100 吨的其他汽车起重机要高出 150 万元/台;除此以外,2017 年徐工机械全地面起重机 220 吨系列产品单价超过 1200 万元。

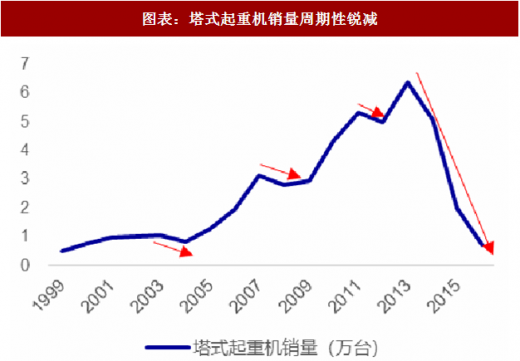
塔式起重机:销量周期性锐减,存量基本满需求。从 1999 年至今,塔式起重机销量分别在 2003-2004 年、2007-20085 年、2011-2012 年周期性锐减,特别是 2013-2016 年,从 6.37 万台骤减至 0.7 万台,年均复合减速为-52.10%。根据中国工程机械工业年鉴统计数据显示,塔式起重机销量始终略高于塔式起重机实际需求量,说明塔式起重机存量基本满足要求。

二、大型化产品毛利空间大,龙头企业盈利能力增强
销售结构改善带动平均单价提升,龙头营收超销量增长。随着近年来大吨位汽车起重机和全路面起重机的销量提升,起重器械的销量结构正在往大吨位,全面化发展。2017H 行业龙头徐工机械的起重器械单价达到了 64.7 万元,较 2016 年增长 3.09%。与此同时,行业复苏导致销量同步增长。量价齐升的乘数效应将强力带动起重机营收增量,盈利能力大幅增强。

企业毛利空间扩展,起重机业务盈利能力有所强化。在经历了 2013、2014 的拐点之后,徐工机械、三一重工的毛利率进入稳步提升阶段。2016 年,徐工机械起重设备毛利率达到了23.61%,比2015年上升了3.44个百分点;三一重工起重设备毛利率达到34.04%,比 2015 年上升了 4.36 个百分点。


随车起重机:使用灵活用途广泛,有效提升物流效率。随车起重机是一种装配于载货汽车上的起重机械,广泛运用于物流运输、港口码头、厂房车间、建筑工地、市政工程等场景。它集吊装与运输功能于一体,工作效率高,机动性好。在物流运输过程中,运输品的装车、卸车、堆码等各个环节都需要通过随车起重机进行吊装搬运作业。随车起重机在物流行业中的广泛应用,大幅降低了物流运输中的人力需求,使物流效率得到了有效提升。

随车起重机相比于其他类型起重机具备一定优势,适合多种场景作业。相比于汽车起重机,随车起重机的优势在于集吊装与运输功能于一体,配合各类抓辅具可适用于多场景工作,且价格相对便宜。相比于履带起重机,随车起重机的优势在于转移迅速,且对路面没有破坏作用。随车起重机凭借其突出优势,多应用于车站、仓库、码头、工地、野外救
援等场所。

随车起重机销量逆市增长,为行业带来全新增量。在中国,汽车起重机一直是市场的主导产品,2011 年以来,我国起重机行业历经深度调整,汽车起重机销量大幅下跌, 2011-2014 年,汽车起重机销量由 35248 台锐减至 13963 台,大幅缩水 60.39%,而与此同时,随车起重机销量却实现了逆势增长,销量由 9440 台上升至 11042 台,逆市增长
16.97%,为行业带来全新增量。

随车起重机销量行业占比逐渐扩大,与汽车起重机销量占比差距大幅缩小。汽车起重机长期以来都是我国应用最广泛销量最大的起重机类型,2007 年其销量占整个行业销量的 78.7%,比同时期的随车起重机销量占比多出 62.4 个百分点。2007-2016 年,随车起重机销量占比逐渐扩大,与此同时汽车起重机销量占比逐渐缩小;2016 年随车起重机销量市占率已达 45.5%,仅比同时期的汽车起重机销量占比少了 3.0 个百分点,差距大幅缩小。

随车起重机销量稳定增长,预计 2022 年中国随车起重机销量达 1.98 万台。 2016/2017 年我国汽车起重机销量分别为 0.79/1.09 万台,根据前瞻产业研究院预测,2018/2019/2020/2021/2022 年中国随车起重机销量分别为 1.09/1.31/1.53/1.75/1.98 万台,4 年 GAGR16.09%。

随车起重机市场规模高速增长,预计 2022 年中国随车市场规模达 147 亿元。考虑到起重机向高吨位和高端化发展,我们认为起重机市场设备单价上升,市场规模增速应大于销量增速。根据前瞻产业研究院预测,2022 年我国随车起重机市场规模达 147 亿元,4 年 GAGR18.32%,大于其预测的销量增速。

销量结构更加多元化,分散行业周期性风险。2007 年以来,塔式、轮式以及汽车起重机在起重器械销量中占据绝对优势,但随着行业周期低谷的到来,前三者销量在 2015 年发生周期性锐减,与此同时,随车、履带和轮胎起重机销量占比增加,2016 年占比达到 25%,起重机行业形成了更加多元化的销量结构。多样化的销售结构有助于分散行业的周期性风险,让行业未来的营收前景更加乐观。
图表:起重机销量结构更加多元化

图表来源:公开资料整理
小吨位汽车起重机销量占比减少,大型起重机逐渐普及。2010 年以来,小吨位汽车起重机销量占所有汽车起重机销量比重逐渐降低,于 2015 年达到阶段性底部 69%,并始终保持在 80%以下。大吨位汽车起重机在 2017 年实现了销量触底反弹,大于 60 吨的汽车起重机占总体汽车起重机销量达到 22%,大吨位起重机占比增加的趋势强化了企业的盈利能力。
图表:2017 年 30 吨以下汽车起重机销量占比为 78%

图表来源:公开资料整理
图表:2017 年 60 吨以上汽车起重机销量同比增长 78%

图表来源:公开资料整理
大吨位汽车起重机:加速渗透,为起重机行业发展注入了长久驱动力。随着国产起重机在百吨级别上的跨越,国内龙头企业逐渐打破了大型汽车起重机行业被国外企业独占鳌头的局势。自 2015 年起,国内 60 吨及以上的汽车起重机销量显著增加,2017 年,我国龙头企业 60 吨及以上汽车起重机销量达到了 2093 台,同比增长 78%。作为行业中的重要组成部分,大吨位起重机为我国起重机行业的发展注入了长久驱动力。(缺失中联重科 2016 年 7-12 月数据,由 2015 年 7-12 月数据代替)
参考观研天下发布《2018年中国起重机生产线市场分析报告-行业深度分析与发展趋势预测》
图表:60 吨及以上汽车起重机销量显著增加

图表来源:公开资料整理
全地面起重机:普及度提升,高售价有效拓展企业毛利空间。随着徐工自主研发全地面起重机的成功,其地面起重机普及度就不断提升。全地面起重机由于兼顾汽车式和越野式起重机的高性能,销售价格维持高位,其中起重量超过 100 吨的全路面汽车起重机 2017 年平均出口价格比起重量超过 100 吨的其他汽车起重机要高出 150 万元/台;除此以外,2017 年徐工机械全地面起重机 220 吨系列产品单价超过 1200 万元。
图表:起重量超过100吨的全路面汽车起重机比其他汽车起重机出口均价高出 150万元/台

图表来源:公开资料整理
塔式起重机:销量周期性锐减,存量基本满需求。从 1999 年至今,塔式起重机销量分别在 2003-2004 年、2007-20085 年、2011-2012 年周期性锐减,特别是 2013-2016 年,从 6.37 万台骤减至 0.7 万台,年均复合减速为-52.10%。根据中国工程机械工业年鉴统计数据显示,塔式起重机销量始终略高于塔式起重机实际需求量,说明塔式起重机存量基本满足要求。
图表:塔式起重机销量周期性锐减
图表来源:公开资料整理
图表:塔式起重机销量始终略高于实际需求量

图表来源:公开资料整理
二、大型化产品毛利空间大,龙头企业盈利能力增强
销售结构改善带动平均单价提升,龙头营收超销量增长。随着近年来大吨位汽车起重机和全路面起重机的销量提升,起重器械的销量结构正在往大吨位,全面化发展。2017H 行业龙头徐工机械的起重器械单价达到了 64.7 万元,较 2016 年增长 3.09%。与此同时,行业复苏导致销量同步增长。量价齐升的乘数效应将强力带动起重机营收增量,盈利能力大幅增强。
图表:2017H徐工机械起重机平均单价较2016年增长3.09%

图表来源:公开资料整理
企业毛利空间扩展,起重机业务盈利能力有所强化。在经历了 2013、2014 的拐点之后,徐工机械、三一重工的毛利率进入稳步提升阶段。2016 年,徐工机械起重设备毛利率达到了23.61%,比2015年上升了3.44个百分点;三一重工起重设备毛利率达到34.04%,比 2015 年上升了 4.36 个百分点。
图表:徐工机械起重设备毛利率探底回升(%)

图表来源:公开资料整理
图表:三一重工起重设备毛利率稳步增加(%)

图表来源:公开资料整理
三、随车起重机需求稳步增长,带来行业全新增量
随车起重机:使用灵活用途广泛,有效提升物流效率。随车起重机是一种装配于载货汽车上的起重机械,广泛运用于物流运输、港口码头、厂房车间、建筑工地、市政工程等场景。它集吊装与运输功能于一体,工作效率高,机动性好。在物流运输过程中,运输品的装车、卸车、堆码等各个环节都需要通过随车起重机进行吊装搬运作业。随车起重机在物流行业中的广泛应用,大幅降低了物流运输中的人力需求,使物流效率得到了有效提升。
图表:随车起重机应用广泛

图表来源:公开资料整理
随车起重机相比于其他类型起重机具备一定优势,适合多种场景作业。相比于汽车起重机,随车起重机的优势在于集吊装与运输功能于一体,配合各类抓辅具可适用于多场景工作,且价格相对便宜。相比于履带起重机,随车起重机的优势在于转移迅速,且对路面没有破坏作用。随车起重机凭借其突出优势,多应用于车站、仓库、码头、工地、野外救
援等场所。
图表:随车起重机相比于其他类型起重机有一定优势

图表来源:公开资料整理
随车起重机销量逆市增长,为行业带来全新增量。在中国,汽车起重机一直是市场的主导产品,2011 年以来,我国起重机行业历经深度调整,汽车起重机销量大幅下跌, 2011-2014 年,汽车起重机销量由 35248 台锐减至 13963 台,大幅缩水 60.39%,而与此同时,随车起重机销量却实现了逆势增长,销量由 9440 台上升至 11042 台,逆市增长
16.97%,为行业带来全新增量。
图表:在行业周期下行时期随车起重机销量逆势增长

图表来源:公开资料整理
随车起重机销量行业占比逐渐扩大,与汽车起重机销量占比差距大幅缩小。汽车起重机长期以来都是我国应用最广泛销量最大的起重机类型,2007 年其销量占整个行业销量的 78.7%,比同时期的随车起重机销量占比多出 62.4 个百分点。2007-2016 年,随车起重机销量占比逐渐扩大,与此同时汽车起重机销量占比逐渐缩小;2016 年随车起重机销量市占率已达 45.5%,仅比同时期的汽车起重机销量占比少了 3.0 个百分点,差距大幅缩小。
图表:2016年随车起重机销量行业占比达45.5%

图表来源:公开资料整理
随车起重机销量稳定增长,预计 2022 年中国随车起重机销量达 1.98 万台。 2016/2017 年我国汽车起重机销量分别为 0.79/1.09 万台,根据前瞻产业研究院预测,2018/2019/2020/2021/2022 年中国随车起重机销量分别为 1.09/1.31/1.53/1.75/1.98 万台,4 年 GAGR16.09%。
图表:预计2018-2022年中国随车起重机销量GAGR16.09%

图表来源:公开资料整理
随车起重机市场规模高速增长,预计 2022 年中国随车市场规模达 147 亿元。考虑到起重机向高吨位和高端化发展,我们认为起重机市场设备单价上升,市场规模增速应大于销量增速。根据前瞻产业研究院预测,2022 年我国随车起重机市场规模达 147 亿元,4 年 GAGR18.32%,大于其预测的销量增速。
图表:预计2018-2022年中国随车起重机市场规模GAGR18.32%

图表来源:公开资料整理
资料来源:公开资料,观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







