
咨询热线

400-007-6266

010-86223221

2018年火箭商业化途径与两大看点分析(图)

        火箭商业化途径:“航天商业化”和“商业航天”

        火箭的商业化:两层内涵+两种途径。运载火箭商业化包含两层含义——火箭研制商业化和运营商业化,火箭的商业化可分为两种实现途径: 

         “航天商业化”:原本只为政府、军队、国家安全需求服务的航天基础设施向商业市场开放,原本只为政府服务的航天制造企业、航天系统运营企业也向商业市场寻求合同,而政府和军队作为大客户进入市场,按商业规律进行招标和采购。该途径下火箭商业化运营者绝大多数是国家传统航天机构或企业。 

         “商业航天”:按照市场化模式来组建新的航天企业,按照市场化规律来从事投融资、收购、合并、分立、招投标、议价、赔偿、研发、协作、制造、运营等活动,投资者和企业可以自由进入和退出。该途径下火箭商业化运营者绝大多数是民营企业。 

        参考观研天下发布《2018年中国卫星信号发射机市场分析报告-行业深度调研与发展前景研究》

        盈利是火箭商业化的目标。无论是“航天商业化”,还是“商业航天”,火箭商业化是以盈利为目的,从而用市场取代“国家计划”。为了实现盈利,火箭产业技术升级、成本压缩、客户个性化服务及产品周期缩短等都是必然过程。

        火箭商业化两大看点:发射成本低,履约周期短

        看点一:发射成本低

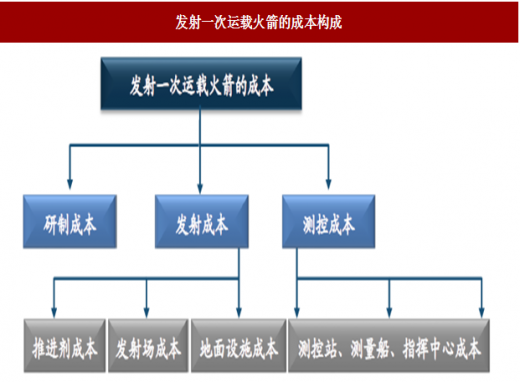
        运载火箭发射的成本涵盖研制、发射和测控三大环节。发射一次运载火箭主要成本包括:运载火箭的研制成本(单价)、发射成本、测控成本。组成运载火箭的部件均需要高精尖的技术,在经历预研、生产、组装、测试、发射等各个阶段,每一阶段都需要花费大量的经费。

图:发射一次运载火箭的成本构成
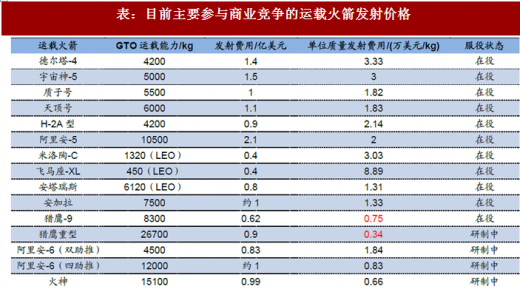
        SpaceX拉低火箭发射成本。目前,SpaceX的猎鹰-9火箭每次发射价格约6200万美元,成本较低,使得欧美主流火箭发射商纷纷降低发射成本。欧洲阿里安-5火箭供较小型卫星(3500kg以下)使用的整流罩下部位置费用为9000万美元。欧洲目标是将阿里安-6(双助推)和(四助推)的发射成本分别控制在7500万欧和9000万欧元(约1亿美元)。美国宇宙神-5的价格在2015年执行天鹅座货运飞船发射任务时从1.5 亿美元已降至近1亿美元。此外,仍在研制中的商业火箭未来均将大幅降低发射成本, 参与商业竞争。

表:目前主要参与商业竞争的运载火箭发射价格
 

        火箭硬件设备是主要费用项。发射费用中,若不考虑测控成本、人力成本、基础设施成本等,火箭推进剂成本占比很低,火箭整体硬件是最主要的成本。根据发布的一般二级火箭成本结构分析数据,火箭一级中推进剂占比仅为0.7%,其他部分均为火箭硬件设备成本,其中发动机成本占比最大,达54.3%。在火箭二级中,推进剂占比也仅为0.2%。
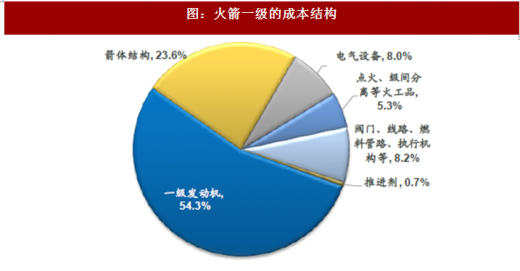
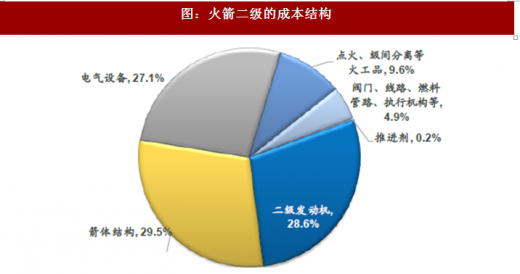
图:火箭一级的成本结构
 

图:火箭二级的成本结构
 

        发展可重复使用运载火箭是降低发射成本的最佳出路。如果能够回收火箭,经过简单维修后重复使用,则可减少一次性使用后抛弃昂贵箭体、发动机及电气设备造成的浪费,通过多次使用分摊费用来极大降低发射成本。据SpaceX发布的数据,如果回收并低成本重复使用猎鹰-9的第一级,可降低发射成本80%,如果第一级和第二级都能回收并低成本使用,则可降低发射成本99%。 

        看点二:履约周期短

        运载火箭技术含量高,研制周期长。运载火箭的研究、设计、制造和试验等是一个高技术含量的综合性工程。一般而言,一个新型号的运载火箭研究需要经过论证、立项、方案设计、初样设计、试样设计等几个主要阶段,总研制周期约6-10年时间。中国新型长征五号重型运载火箭研究周期达10年,而长征六号等技术难度相对较低的小型运载火箭的总研制周期也近6-7年时间。
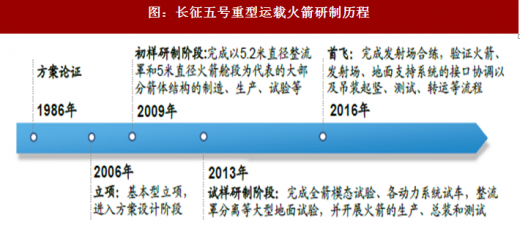
表:运载火箭研制主要流程
 

图:长征五号重型运载火箭研制历程
 

        火箭商业化提升研发效率,火箭研制周期缩短。火箭商业化公司通过较少管理层级,大幅提高管理效率,缩短了火箭研制周期。SpaceX的猎鹰9中型运载火箭从方案设计到首飞,仅用了4年半时间,比长征六号小型火箭的研制周期还短。 

        小型运载采用固体火箭,实现快速响应。商业发射市场上,通常利用“弹改箭”方式发展而来的固体运载火箭发射较小的载荷,如米洛陶系列火箭。这种在已有导弹基础上开发的商业火箭,技术成熟,可靠性高,研制周期短;而固体火箭自身又具有燃料可长时间存储的优势,所以又可缩短发射周期;使得整体履约周期得到压缩,可实现快速响应需求。 

        大型运载采用液体火箭,“三化”设计实现批产,缩短履约周期。大型载荷发射任务主要遵循定制模式,采用液体火箭。随着小卫星、商业卫星的迅猛发展,发射需求强烈,定制模式无法满足快速发射需求。火箭制造商遵循标准化、通用化、模块化的设计原则,使得火箭分系统、零部件实现提前备产及批产,大幅压缩发射成本及履约周期。 
重复使用技术助力缩短二次发射间隔时间。2017年3月,SpaceX发射了一枚于12个月前成功回收的“二手火箭”,并再次完成回收。2017年6月,又成功发射5个月前回收的“二手火箭”,并实现再次回收,且48小时后又同样完成另一项发射和回收任务,创造了48小时内“两射两收”的纪录。SpaceX下一阶段目标:回收后的“二手火箭”经过检查维修和加注燃料后24小时内完成第二次发射。从12个月,到5个月,再到未来24小时,火箭重复使用技术逐步缩短火箭发射周期。


数据来源:中国统计局,观研天下整理,转载请注明出处。(ww)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


无人机引领低空经济建设,各类民用无人机市场正迅速发展

无人机引领低空经济建设,各类民用无人机市场正迅速发展

低空经济是指以低空空域为依托,以各类有人驾驶和无人驾驶航空器的低空飞行活动为牵引,辐射带动相关领域融合发展的综合性经济形态。所谓“低空”,在中国现行空域管理框架下,通常指真高1000米以下的空域,部分地区根据实际需求可延伸至3000米。这一空域范围恰好覆盖了绝大多数无人机和eVTOL(电动垂直起降飞行器)的运行高度,是

2026年09月03日
告别粗放增长!压力容器行业进入节能降碳、清洁能源转型新赛道

告别粗放增长!压力容器行业进入节能降碳、清洁能源转型新赛道

随着下游需求的持续刺激,未来我国压力容器行业市场需求将进一步增长,市场规模将继续扩大,预计到2027年行业市场规模将突破3000亿元,到2032年市场规模达到3906.13亿元。

2026年08月31日
全球 AIDC 扩张打开柴油发电机新增量 国内柴油内燃机市场有望逐步回暖

全球 AIDC 扩张打开柴油发电机新增量 国内柴油内燃机市场有望逐步回暖

全球柴油发电机组市场呈现高度集中态势,形成了以欧美巨头为主导,亚洲企业快速追赶的竞争格局,卡特彼勒、科勒、康明斯和Generac是全球柴油发电机组的四大龙头企业,2025年四家企业全球范围内的市占率达到52%,构成了绝对的垄断性市场格局。

2026年08月28日
农业产业新形势下农机行业有望开启AI+新时代

农业产业新形势下农机行业有望开启AI+新时代

面对智能化浪潮,全球农机巨头正围绕“精准”、“无人”和“数据”三大支柱,加速战略转型。各厂商基于自身的市场地位、技术积累和战略愿景,展现出清晰且日趋分化的竞争路径。我国农机企业的智控技术尚未形成体系,但一些关键技术已经取得了突破。目前取得突破的智控技术主要集中在无人驾驶、路径规划和用户终端功能上,各公司积极布局下智控大

2026年08月27日
家庭应用为人形机器人终极场景,我国机器人供应链完善,人形机器人价格持续下探

家庭应用为人形机器人终极场景,我国机器人供应链完善,人形机器人价格持续下探

中国依托完备的产业链和应用生态优势,位居全球人形机器人产业规模第一大国,据统计2025年中国人形机器人出货量约 1.44 万台,全球占比 84.7%。国内企业中,宇树科技和智元机器人两者合计占据了全球一半的出货量。

2026年08月25日
全球自行车产业进入平稳发展阶段,海外市场电助力自行车成为新增长点

全球自行车产业进入平稳发展阶段,海外市场电助力自行车成为新增长点

全球自行车产品的需求主要来自于欧洲、美国及亚太地区。欧洲本土自行车产业较为成熟,但受产业链结构和人工成本等因素影响,对自行车及相关零部件仍有较强的进口需求;美国、日本和韩国在自行车品牌认知、消费能力等方面具有一定的优势,目前自行车产品主要依赖进口;中国和东南亚等国则相对具备成本优势,目前已成为世界上主要的自行车及其关键

2026年08月01日
我国工业X射线检测设备‌‌‌行业维持高增 未来发展呈自动、智能、国产化趋势

我国工业X射线检测设备‌‌‌行业维持高增 未来发展呈自动、智能、国产化趋势

我国X射线智能检测主要应用于医疗健康领域和工业无损检测,其中工业无损检测领域主要应用于集成电路及电子制造、新能源电池、铸件焊件及材料检测及其他(如食品安全等)等领域,但由于国内工业X射线检测技术起步相对较晚,现阶段我国在X射线高速在线检测、3D/CT检测、X射线AI智能检测等高端X射线检测装备领域主要依赖于国外供应商,

2026年07月03日
量价齐升 我国BAW滤波器市场增速显著高于全球平均水平 高频高集成成为核心方向

量价齐升 我国BAW滤波器市场增速显著高于全球平均水平 高频高集成成为核心方向

中国国内市场竞争呈现“国际巨头垄断高端、国内企业突围中低端”的分化格局。国际巨头的核心优势在于深厚的技术积累、完善的专利布局、大规模量产能力及稳定的高端客户资源,劣势则在于面临国产替代压力,中低端市场受到中国厂商冲击。

2026年06月29日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部

