
联合评级通过筛取,选择了10家工程机械整车生产企业(上市公司)的财务数据作为样本,计算其算数平均值,以此分析工程机械行业企业财务数据情况。截至2016年底,此10家上市公司总资产合计2,613.51亿元,占行业末资产总额的54.10%,营业收入合计1,325.32亿元,占全行业营业收入的42.13%,具有一定的代表意义。
2017年前三季度,我国工程机械行业上市公司业绩逐步进入修复阶段。其中,对资金占用较大的应收账款及存货规模逐渐降低,资产流动性有所增强;经营业绩也一转往年亏损态势,盈利能力逐步提升;现金流量表大幅好转,尤其是经营性现金流,呈现出大规模流入态势。
1.资产结构情况
由于工程机械产品设备价值量相对较高,目前行业内分期付款、按揭贷款和融资租赁等信用销售模式较为普遍,使得企业形成较大规模的应收款项,对资金周转形成较大的压力。因此,在分析工程机械企业资产构成中,我们应重点关注企业的现金类资产、应收款项、存货等科目。
2012年以后,我国宏观经济进入结构性调整的时期,市场需求的下降叠加了信用销售调整,造成了行业内企业收入、资产规模的持续下降,应收款项、存货、现金类资产等均在此期间有不同程度降低,直至2017年前后才得到了一定程度的修复。
2014~2016年,样本内企业资产规模及质量持续下降,年均复合减少9.40%。具体来看,2015年样本企业现金类资产较年初下降10.54%,且下降趋势持续延续到2016年,现金类资产占比由2014年的16.82%下降至2016年的14.54%;在营业收入大幅降低的状态下,样本企业应收款项和存货规模虽然小幅下降,但仍保持较高比例,2016年上述科目占总资产额的比例分别为31.48%和13.66%,较2015年分别降低了1.60个百分点和上升1.20个百分点;样本企业固定资产规模小幅波动,2016年为423.32亿元,较年初增长2.73%。
2017年以来,随着工程机械行业的筑底回暖,市场需求大幅提升,样本企业资产质量持续向好。截至2017年9月底,样本企业现金类资产大幅增长(较年初增长22.25%),为464.54亿元,占比提升至17.45%;应收款项规模较年初减少3.57%,占比由年初的31.48%下降至29.81%;存货规模较年初减少2.06%,占比下降0.53个百分点至13.13%;固定资产规模较年初减少10.87%,占比下降2.02个百分点。
参考观研天下发布《2018年中国工程机械行业分析报告-市场深度分析与发展前景预测》

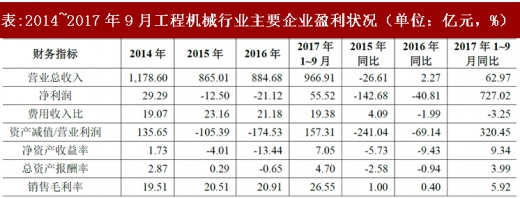
2.盈利能力
2014~2016年,受下游需求萎靡的影响,工程机械行业整体盈利状况迅速恶化,样本企业营业总收入波动下降,年均复合减少13.36%;净利润大幅下降,其中2015和2016年均呈现为负值,主系厦工股份和中联重科因经营不善导致巨额亏损所致,2016年中联重科和厦工股份净利润分别为-9.05亿元和-26.71亿元。
期间费用方面,2014~2016年,样本企业期间费用有所降低,年均复合减少8.70%,主要系业内企业调整财务杠杆、大幅消减销售及生产人员导致相关费用降低所致。但是,2014~2016年,样本企业费用收入比持续保持较高水平,对行业利润形成较大侵蚀,近三年分别为19.07%、23.16%和21.18%。
资产减值损失是制约工程机械企业利润增长的一个重要因素。尤其是过去几年,资产减值损失侵蚀了工程机械企业大量的利润。大规模的应收账款和存货是工程机械企业资产减值损失的主要来源,2014~2016年,样本企业资产减值损失规模持续增长,分别为24.83亿元、27.26亿元和52.68亿元,主要系中联重科和厦工股份加大对自身应收账款及存货的处置,主动对应收账款进行清出所致。但此种行为从另一方面也反映了企业对报表的主动修复,未来应收账款产生的资产减值损失对于利润表的负面影响将有所缓解。
盈利指标方面,2014~2016年,样本企业净资产收益率和总资产报酬率持续降低,2016年均为负值;销售毛利率小幅提升,主要系大宗原材料钢材价格走低所致。
2017年1~9月,样本企业盈利能力得到恢复,营业总收入同比增长62.97%,净利润同比增长727.02%,净资产收益率和总资产报酬率由负转正为7.05%和4.70%,销售毛利率提升至26.55%。
3.债务及偿债能力
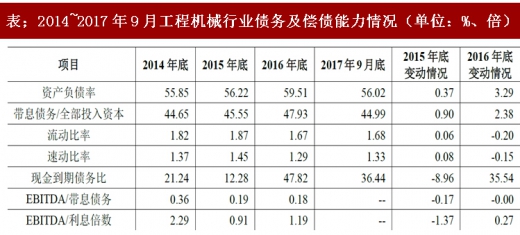
2014~2016年,样本企业债务负担相对稳定,整体变化不大,资产负债率基本维持在57%左右,带息债务/全部投入资本维持在46%左右。从短期偿债能力指标看,2014~2016年,样本企业平均流动比率分别为1.82倍、1.87倍和1.67倍;速动比率分别为1.37倍、1.45倍和1.29倍,略有下降但流动资产对流动负债的保护程度较高;现金到期债务比波动较大,分别为21.24%、12.28%和47.82%,2016年大幅提升主要原因是样本企业经营性现金流规模扩大的同时到期债务规模下降所致。从长期偿债能力指标看,近三年样本企业EBITDA全部债务比逐年降低,分别为0.36倍、0.19倍和0.18倍;EBITDA利息倍数有所波动,分别为2.29倍、0.91倍和1.19倍,长期偿债能力较弱。
截至2017年9月底,样本企业资产负债率和带息债务/全部投入资本均小幅下降;流动比率和速动比率小幅上升,但整体变化不大;现金到期债务比小幅下降至36.44%。
4.现金流情况
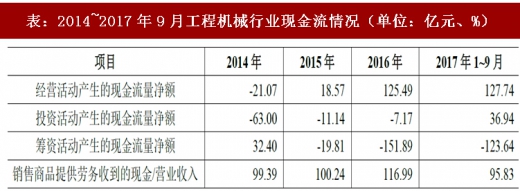
从经营性现金流来看,2016年样本企业经营性现金流大幅好转,经营活动产生的现金流量净额由2015年的18.57亿元上升至2016年的125.49亿元。2014~2016年,样本企业的收入实现质量逐渐转好,从2014年99.39%提升至2016年的116.99%。从投资性现金流看,2014~2016年,样本企业投资活动产生的现金流量净额分别为-63.00亿元、-11.14亿元和-7.17亿元,呈现净流出状态;筹资活动方面,2014~2016年,样本企业筹资活动产生的现金流量净额大幅下降,并在2015年由正转负,2016年为-151.89亿元,主要系三一重工和中联重科筹资活动支出大幅增加所致。
2017年1~9月,样本企业经营活动产生的现金流量净额为127.74亿元;投资活动产生的现金流量净额为36.94亿元,筹资活动产生的现金流量净额为-123.64亿元。总体看,2017年样本企业经营活动和投资活动现金流充沛,现金流量表大幅好转。
5.运营能力
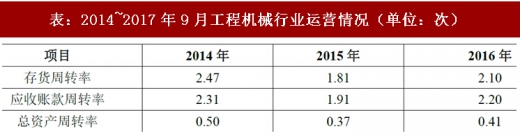
营运情况来看,2016年工程机械企业受行业景气度提升影响,销售规模大幅增长,应收账款规模下降,使得工程机械企业存货周转率、应收账款周转率和资产周转率均有所上升,2016年分别为2.10次、2.20次和0.41次。
2017年前三季度,我国工程机械行业上市公司业绩逐步进入修复阶段。其中,对资金占用较大的应收账款及存货规模逐渐降低,资产流动性有所增强;经营业绩也一转往年亏损态势,盈利能力逐步提升;现金流量表大幅好转,尤其是经营性现金流,呈现出大规模流入态势。
1.资产结构情况
由于工程机械产品设备价值量相对较高,目前行业内分期付款、按揭贷款和融资租赁等信用销售模式较为普遍,使得企业形成较大规模的应收款项,对资金周转形成较大的压力。因此,在分析工程机械企业资产构成中,我们应重点关注企业的现金类资产、应收款项、存货等科目。
2012年以后,我国宏观经济进入结构性调整的时期,市场需求的下降叠加了信用销售调整,造成了行业内企业收入、资产规模的持续下降,应收款项、存货、现金类资产等均在此期间有不同程度降低,直至2017年前后才得到了一定程度的修复。
2014~2016年,样本内企业资产规模及质量持续下降,年均复合减少9.40%。具体来看,2015年样本企业现金类资产较年初下降10.54%,且下降趋势持续延续到2016年,现金类资产占比由2014年的16.82%下降至2016年的14.54%;在营业收入大幅降低的状态下,样本企业应收款项和存货规模虽然小幅下降,但仍保持较高比例,2016年上述科目占总资产额的比例分别为31.48%和13.66%,较2015年分别降低了1.60个百分点和上升1.20个百分点;样本企业固定资产规模小幅波动,2016年为423.32亿元,较年初增长2.73%。
2017年以来,随着工程机械行业的筑底回暖,市场需求大幅提升,样本企业资产质量持续向好。截至2017年9月底,样本企业现金类资产大幅增长(较年初增长22.25%),为464.54亿元,占比提升至17.45%;应收款项规模较年初减少3.57%,占比由年初的31.48%下降至29.81%;存货规模较年初减少2.06%,占比下降0.53个百分点至13.13%;固定资产规模较年初减少10.87%,占比下降2.02个百分点。
参考观研天下发布《2018年中国工程机械行业分析报告-市场深度分析与发展前景预测》

表;2014~2017年9月底工程机械行业平均资产变化情况(单位:亿元、%)
资料来源:观研天下整理
2.盈利能力
2014~2016年,受下游需求萎靡的影响,工程机械行业整体盈利状况迅速恶化,样本企业营业总收入波动下降,年均复合减少13.36%;净利润大幅下降,其中2015和2016年均呈现为负值,主系厦工股份和中联重科因经营不善导致巨额亏损所致,2016年中联重科和厦工股份净利润分别为-9.05亿元和-26.71亿元。
期间费用方面,2014~2016年,样本企业期间费用有所降低,年均复合减少8.70%,主要系业内企业调整财务杠杆、大幅消减销售及生产人员导致相关费用降低所致。但是,2014~2016年,样本企业费用收入比持续保持较高水平,对行业利润形成较大侵蚀,近三年分别为19.07%、23.16%和21.18%。
资产减值损失是制约工程机械企业利润增长的一个重要因素。尤其是过去几年,资产减值损失侵蚀了工程机械企业大量的利润。大规模的应收账款和存货是工程机械企业资产减值损失的主要来源,2014~2016年,样本企业资产减值损失规模持续增长,分别为24.83亿元、27.26亿元和52.68亿元,主要系中联重科和厦工股份加大对自身应收账款及存货的处置,主动对应收账款进行清出所致。但此种行为从另一方面也反映了企业对报表的主动修复,未来应收账款产生的资产减值损失对于利润表的负面影响将有所缓解。
盈利指标方面,2014~2016年,样本企业净资产收益率和总资产报酬率持续降低,2016年均为负值;销售毛利率小幅提升,主要系大宗原材料钢材价格走低所致。
2017年1~9月,样本企业盈利能力得到恢复,营业总收入同比增长62.97%,净利润同比增长727.02%,净资产收益率和总资产报酬率由负转正为7.05%和4.70%,销售毛利率提升至26.55%。
表:2014~2017年9月工程机械行业主要企业盈利状况(单位:亿元,%)
资料来源:观研天下整理
3.债务及偿债能力
2014~2016年,样本企业债务负担相对稳定,整体变化不大,资产负债率基本维持在57%左右,带息债务/全部投入资本维持在46%左右。从短期偿债能力指标看,2014~2016年,样本企业平均流动比率分别为1.82倍、1.87倍和1.67倍;速动比率分别为1.37倍、1.45倍和1.29倍,略有下降但流动资产对流动负债的保护程度较高;现金到期债务比波动较大,分别为21.24%、12.28%和47.82%,2016年大幅提升主要原因是样本企业经营性现金流规模扩大的同时到期债务规模下降所致。从长期偿债能力指标看,近三年样本企业EBITDA全部债务比逐年降低,分别为0.36倍、0.19倍和0.18倍;EBITDA利息倍数有所波动,分别为2.29倍、0.91倍和1.19倍,长期偿债能力较弱。
截至2017年9月底,样本企业资产负债率和带息债务/全部投入资本均小幅下降;流动比率和速动比率小幅上升,但整体变化不大;现金到期债务比小幅下降至36.44%。
表;2014~2017年9月工程机械行业债务及偿债能力情况(单位:%、倍)
资料来源:观研天下整理
4.现金流情况
从经营性现金流来看,2016年样本企业经营性现金流大幅好转,经营活动产生的现金流量净额由2015年的18.57亿元上升至2016年的125.49亿元。2014~2016年,样本企业的收入实现质量逐渐转好,从2014年99.39%提升至2016年的116.99%。从投资性现金流看,2014~2016年,样本企业投资活动产生的现金流量净额分别为-63.00亿元、-11.14亿元和-7.17亿元,呈现净流出状态;筹资活动方面,2014~2016年,样本企业筹资活动产生的现金流量净额大幅下降,并在2015年由正转负,2016年为-151.89亿元,主要系三一重工和中联重科筹资活动支出大幅增加所致。
2017年1~9月,样本企业经营活动产生的现金流量净额为127.74亿元;投资活动产生的现金流量净额为36.94亿元,筹资活动产生的现金流量净额为-123.64亿元。总体看,2017年样本企业经营活动和投资活动现金流充沛,现金流量表大幅好转。
表:2014~2017年9月工程机械行业现金流情况(单位:亿元、%)
资料来源:观研天下整理
5.运营能力
营运情况来看,2016年工程机械企业受行业景气度提升影响,销售规模大幅增长,应收账款规模下降,使得工程机械企业存货周转率、应收账款周转率和资产周转率均有所上升,2016年分别为2.10次、2.20次和0.41次。
表:2014~2017年9月工程机械行业运营情况(单位:次)
资料来源:观研天下整理
资料来源:观研天下整理,转载请注明出处(GSL)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







