咨询热线

400-007-6266

010-86223221

2017年我国制造行业发展现状及消费需求转变分析(图)

       我们认为从人口结构、劳力成本、产品竞争力三大方面来考虑,中国制造的传统竞争力一定程度上正逐渐削弱,在智能制造时代的浪潮中,原有的依靠廉价成本要素投入、产能规模优势的制造业扩张模式将落下帷幕。 

       人口结构:我们预计 2015-2025 年体力劳动适龄人口年均下降近 1000 万 

       中国人口数量步入平稳增长期。据国家统计局数据可发现:第一波人口高峰为 1962-1973 年,每年人口出生量在 2500 万以上;第二波人口高峰为 1981-1997 年,六零后出生人口进入生育年龄后,迎来次高峰,每年出生人口在 2000~2500 万人左右;自 1987 年以后,人口出生率持续下降;2001 年后每年新增人口规模维持在 1600 万人左右,全国人口总数呈现温和增长态势。 
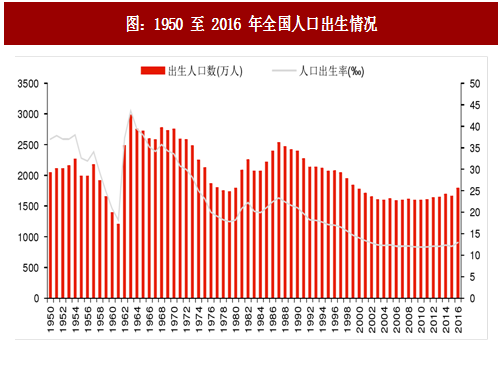
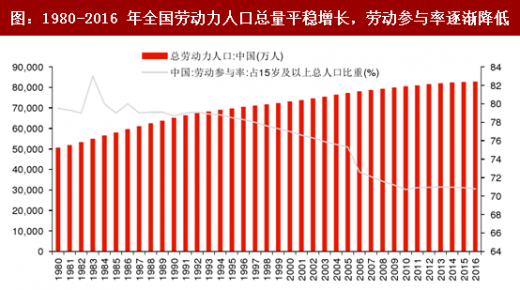
 
图:1950 至 2016 年全国人口出生情况
       国家统计局数据显示 1980 年至 2005 年我国劳动力总量从 5.03 亿增加到 7.67 亿,年均增加 1000 万左右,这是 60 年代人口出生高峰时期的人逐步进入劳动力市场的结果。在此期间,我国劳动力数量增量大,供给充足,人力资本相对廉价,属于劳动力买方市场,劳动力需求量大的轻工业和制造业发展迅速。2005-2010 年,全国劳动参与率出现较大幅度下滑,年均下降 1 个百分点。 

图:1980-2016 年全国劳动力人口总量平稳增长,劳动参与率逐渐降低
 

       2015 年是大拐点,2015-2025 年我们预计每年体力劳动适龄人口可能减少 1000 万左右。根据《人力资源发展报告》中的数据,城市人员平均退休年龄为 56.1 岁。从事体力劳动的人员,由于劳动强度大,身体素质要求高,因此普遍较早退出体力劳动力市场,一般会提早 3 到 5 年。在缺少权威数据的情况下,我们假设 53 岁为劳动者退出体力劳动力市场的平均年龄,进行数据估算,并给出以下三个参考性的趋势判断: 
 
       体力劳动力市场面临的老龄化时点更加提前。从 2015 年左右开始,体力劳动力市场每年减少一千万适龄人口,这一趋势或维持 10 年以上,累计减少的适龄人口将占当前人口数量的十分之一左右。老龄化进程将开始深刻影响经济和社会生活的各个方面。 
 
       2015-2017 年是体力劳动力市场迎接大拐点的三年。如果以 51 岁作为繁重体力劳动者退出年龄,2013 年就是时间拐点,2013 年工业机器人在下游相关的工业增加值和汽车业投资增速大幅下降的情况下,销量大增,工业机器人最先替代的是繁重型劳动作业,从平均 55 岁开始,劳动者基本不从事体力劳动了,因此我们预计 2017 年将是轻体力劳动者开始大幅减少的时间节点。 
 
       体力劳动力市场的供给减少幅度较大。由于 1962 年前后人口出生规模差别非常大, 2015 年开始,1962 年后出生的人口逐步退出体力劳动力市场。在体力劳动力市场,这些人员的占比更高,所以变化会非常剧烈和明显。 
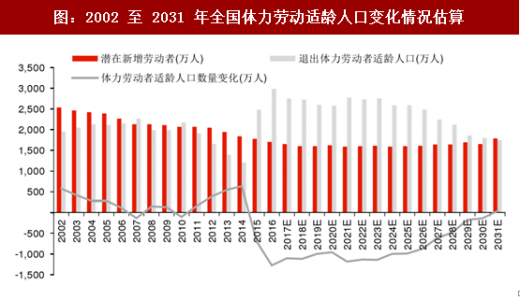
图:2002 至 2031 年全国体力劳动适龄人口变化情况估算
 

       劳力成本:工资水平将持续刚性上升  

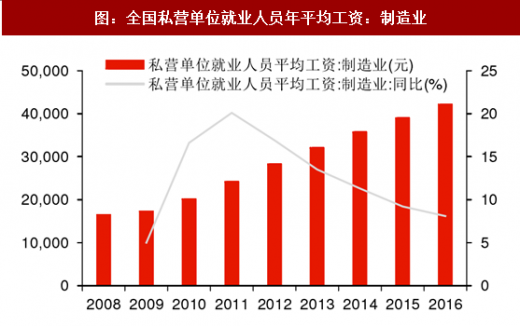
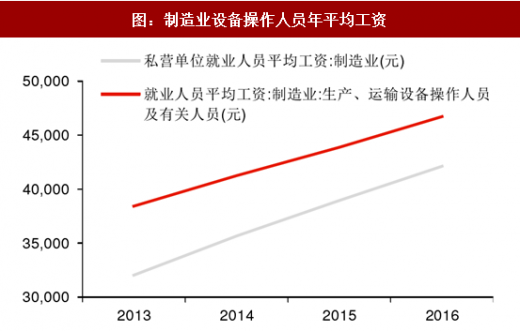
       随着体力劳动适龄人口下降,我们预计中国在未来将面临体力劳动力短缺的状况,制造业人员平均工资增长,人力成本上升,人口红利随之消失。《人力资源发展报告》显示 2008 年至 2013 年,城市基层务工人员月平均工资从 1340 元/月升至 2609 元/月,五年翻了一倍,从事重体力劳动的基层务工人员月工资增幅更高。从下图中我们可以看出,制造业生产设备操作人员的工资已经超过行业的整体工资水平,2016 年制造业从业人员平均工资是 4.2 万元/年,而生产人员的工资达到了将近 4.7 万元/年,比行业平均工资高出 10%左右。由于成本增加,利润变得稀薄,而汇率的波动又增加了额外的风险。回顾过去几年,不管是长三角还是珠三角,大批的制造企业倒闭。 


       参考中国报告网发布《2017-2022年中国装备制造业市场产销调研及发展动向预测报告

图:全国私营单位就业人员年平均工资:制造业


图:制造业设备操作人员年平均工资
 
  
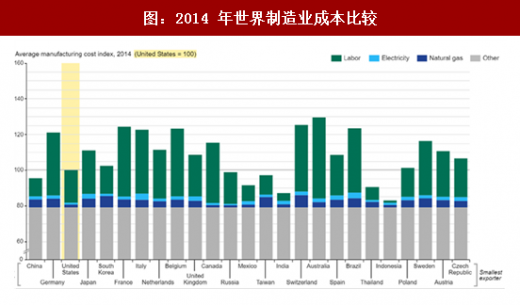
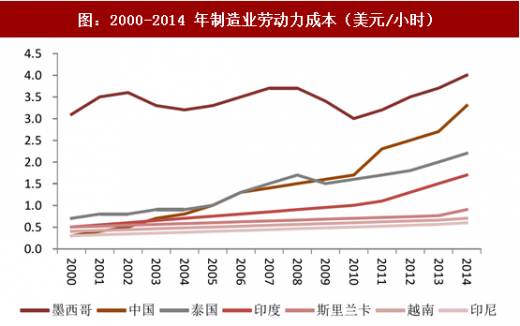
       从国际对比来看,中国成本优势也在减弱。美国波士顿咨询数据显示 2001 至 2014 年,中国制造业劳动力成本增长超过 5 倍,同期增速大幅超过东南亚等国,与墨西哥的成本差距也在缩小。美国波士顿咨询的报告《全球制造业的经济大挪移》显示,2015 年中国的制造成本已经与美国相差无几。全球出口量排名前 25 位的经济体,以美国为基准(100),中国的制造成本指数是 96,双方差距已经大幅缩小。 
  
图:2014 年世界制造业成本比较


图:2000-2014 年制造业劳动力成本(美元/小时)
 

       产品质量:消费者需求从追求性价比向定制化、精细化转变 

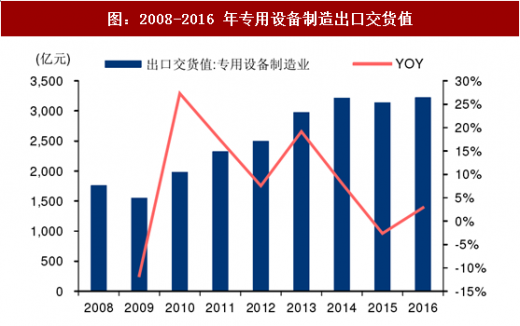
       中国传统制造业的基本模式追求的是以大批量、规模化、流程固定的流水线生产制造低价的同质商品。依靠低价的竞争优势,中国制造业在过去几十年中创造了“Made in China” 的传奇神话。但自 2012 年以来,国家统计局数据显示中国制造出口增速开始逐渐回落。以通用设备制造与专用设备制造为例,通用设备出口交货值增速于 2012 年达到峰值后在 2013-2014 年大幅下滑,2015-2016 年更出现出货值负增长;与之类似,专用设备出货值也于 2015 年出现了负增长,2016 年仅同比回升 3%。由此可见,低成本制造业的出口需求空间在不断缩小,中国制造神话风光不再。 
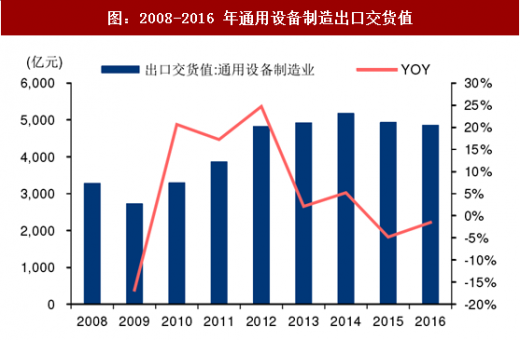

图:2008-2016 年通用设备制造出口交货值
 

图:2008-2016 年专用设备制造出口交货值
 

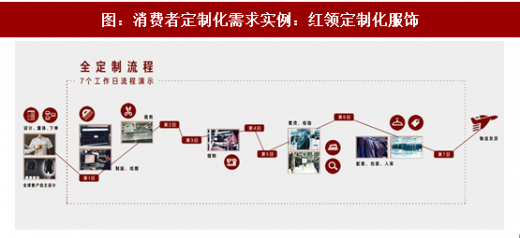
       以往消费者作为市场消费产业链的末端,总是在被动的接受企业设计的产品。而如今,随着互联网的发展,消费者的市场位置正在发生颠覆性变化,用户的个性化需求正在逐渐凸显。 
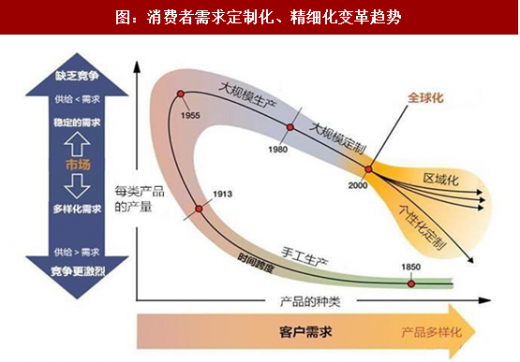
图:消费者需求定制化、精细化变革趋势
 

图:消费者定制化需求实例:红领定制化服饰
 

资料来源:中国报告网整理,转载请注明出处(ZQ)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

无人机引领低空经济建设,各类民用无人机市场正迅速发展

无人机引领低空经济建设,各类民用无人机市场正迅速发展

低空经济是指以低空空域为依托,以各类有人驾驶和无人驾驶航空器的低空飞行活动为牵引,辐射带动相关领域融合发展的综合性经济形态。所谓“低空”,在中国现行空域管理框架下,通常指真高1000米以下的空域,部分地区根据实际需求可延伸至3000米。这一空域范围恰好覆盖了绝大多数无人机和eVTOL(电动垂直起降飞行器)的运行高度,是

2026年09月03日
告别粗放增长!压力容器行业进入节能降碳、清洁能源转型新赛道

告别粗放增长!压力容器行业进入节能降碳、清洁能源转型新赛道

随着下游需求的持续刺激,未来我国压力容器行业市场需求将进一步增长,市场规模将继续扩大,预计到2027年行业市场规模将突破3000亿元,到2032年市场规模达到3906.13亿元。

2026年08月31日
全球 AIDC 扩张打开柴油发电机新增量 国内柴油内燃机市场有望逐步回暖

全球 AIDC 扩张打开柴油发电机新增量 国内柴油内燃机市场有望逐步回暖

全球柴油发电机组市场呈现高度集中态势,形成了以欧美巨头为主导,亚洲企业快速追赶的竞争格局,卡特彼勒、科勒、康明斯和Generac是全球柴油发电机组的四大龙头企业,2025年四家企业全球范围内的市占率达到52%,构成了绝对的垄断性市场格局。

2026年08月28日
农业产业新形势下农机行业有望开启AI+新时代

农业产业新形势下农机行业有望开启AI+新时代

面对智能化浪潮,全球农机巨头正围绕“精准”、“无人”和“数据”三大支柱,加速战略转型。各厂商基于自身的市场地位、技术积累和战略愿景,展现出清晰且日趋分化的竞争路径。我国农机企业的智控技术尚未形成体系,但一些关键技术已经取得了突破。目前取得突破的智控技术主要集中在无人驾驶、路径规划和用户终端功能上,各公司积极布局下智控大

2026年08月27日
家庭应用为人形机器人终极场景,我国机器人供应链完善,人形机器人价格持续下探

家庭应用为人形机器人终极场景,我国机器人供应链完善,人形机器人价格持续下探

中国依托完备的产业链和应用生态优势,位居全球人形机器人产业规模第一大国,据统计2025年中国人形机器人出货量约 1.44 万台,全球占比 84.7%。国内企业中,宇树科技和智元机器人两者合计占据了全球一半的出货量。

2026年08月25日
全球自行车产业进入平稳发展阶段,海外市场电助力自行车成为新增长点

全球自行车产业进入平稳发展阶段,海外市场电助力自行车成为新增长点

全球自行车产品的需求主要来自于欧洲、美国及亚太地区。欧洲本土自行车产业较为成熟,但受产业链结构和人工成本等因素影响,对自行车及相关零部件仍有较强的进口需求;美国、日本和韩国在自行车品牌认知、消费能力等方面具有一定的优势,目前自行车产品主要依赖进口;中国和东南亚等国则相对具备成本优势,目前已成为世界上主要的自行车及其关键

2026年08月01日
我国工业X射线检测设备‌‌‌行业维持高增 未来发展呈自动、智能、国产化趋势

我国工业X射线检测设备‌‌‌行业维持高增 未来发展呈自动、智能、国产化趋势

我国X射线智能检测主要应用于医疗健康领域和工业无损检测,其中工业无损检测领域主要应用于集成电路及电子制造、新能源电池、铸件焊件及材料检测及其他(如食品安全等)等领域,但由于国内工业X射线检测技术起步相对较晚,现阶段我国在X射线高速在线检测、3D/CT检测、X射线AI智能检测等高端X射线检测装备领域主要依赖于国外供应商,

2026年07月03日
量价齐升 我国BAW滤波器市场增速显著高于全球平均水平 高频高集成成为核心方向

量价齐升 我国BAW滤波器市场增速显著高于全球平均水平 高频高集成成为核心方向

中国国内市场竞争呈现“国际巨头垄断高端、国内企业突围中低端”的分化格局。国际巨头的核心优势在于深厚的技术积累、完善的专利布局、大规模量产能力及稳定的高端客户资源,劣势则在于面临国产替代压力,中低端市场受到中国厂商冲击。

2026年06月29日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部