1、 电子制造设备需求持续增加
电子制造设备投资规模不断提升。
电子制造设备是一个统称, 3C 产品制造设备、锂电池包装设备、以及 LED 晶圆设备等都属于电子制造设备。电子制造设备作为电子产品的生产设备和生产线,其自动化程度决定了电子产品制造业的生产效率和生产工艺。
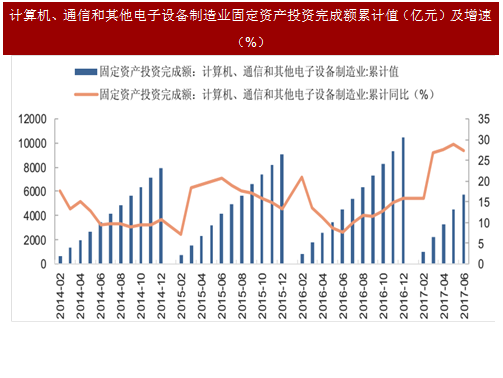
智能控制系统及装置部件作为电子制造设备的自动化控制核心部件,对其性能和整套设备的运行效率起到决定性作用。近年来,电子制造设备行业趋势不断向好,行业固定资产投资完成额逐年增加,2016 年三季度以来一直保持在 10%以上增速,在 2017 年 6 月达到 27.4%。
未来几年电子制造设备将继续保持稳定增长。
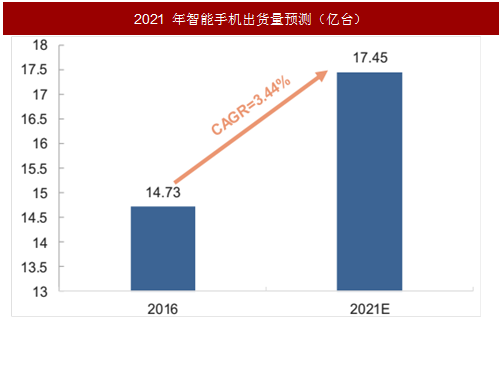
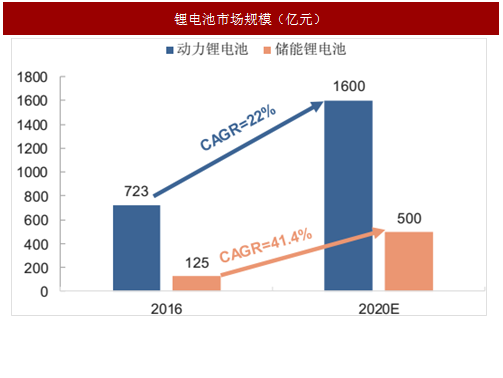
智能手机是主要的 3C 产品, IDC预测智能手机到 2021 年出货量将达到 17.45 亿台,年均复合增速约 3.44%。受益于新能源汽车的发展,动力锂电池到 2020 年市场规模将达到 1600 亿元,年均复合增速约 22%,储能锂电池到 2020 年市场规模将达到 500 亿元,年均复合增速达 41.4%。未来电子制造设备将继续保持稳定增长。
2、 机床工具产量持续增加,未来维持增长趋势
机床工具市场上半年回暖趋稳。
机床是装备制造业智能制造的工作母机。2017年上半年,在市场需求逐步回升的支撑下,机床工具市场和行业运行呈现回暖和趋稳的局面。2017 年上半年,全行业主营收入同比增长 12.2%;利润总额同比增长 23.6%。2017 年上半年,中国机床工具领域景气度指数为 62.5%,处于荣枯线以上,较 2016 年底回升 8.6 个百分点,继续保持扩张趋势。
机床工具市场 2020 年规模可达 2700 亿元,年均复合增速达 10%。
机床工具是 “中国制造 2025”确定的发展战略重点领域,“数控机床—数控机床智能化—智能机床—智能制造车间—智能制造工厂—智能制造大系统”的技术发展进程,为机床行业展示了美好的发展前景。
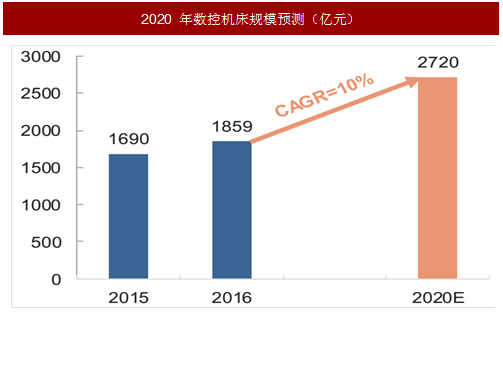
“智能机床”将成为智能制造体系中的核心装备。在国家产业政策支持、新技术革命推动和市场需求等综合作用下,机床行业的“智能制造”将步入加速成长期。预计到 2020 年数控机床市场规模可达到2720 亿元。年均复合增速达到 10%。
参考中国报告网发布《2017-2022年中国制造业行业市场发展现状及十三五投资规划研究报告》
2、 风电基本面好转,风电设备需求增加
风电基本面好转。
根据国家能源局公布的 2017 年上半年风电项目并网数据,2017年上半年,全国风电平均利用小时数同比增加 7.3%,风电弃风电量 235 亿千瓦时,同比减少 91 亿千瓦时,弃风限电形势明显好转,风电基本面开始改善。
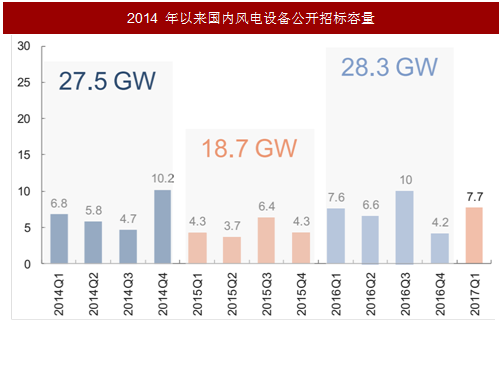
风电设备的招标容量能够很好的反映风电设备的市场情况。2015 年,风电招标容量为 18.7 GW,与 2014 年的 27.5 GW 相比降幅较大。2016 年,国内风电设备公开招标容量达到 28.3 GW,同比增长 51.3%;2017 年一季度,国内风电设备公开招标容量为 7.7 GW,为四年来同期最高水平。风电设备招标量的增加反映了风电设备装机需求将增加。
2020 年之前风电可开工项目超 140 GW,风电抢装将带动风电设备需求。
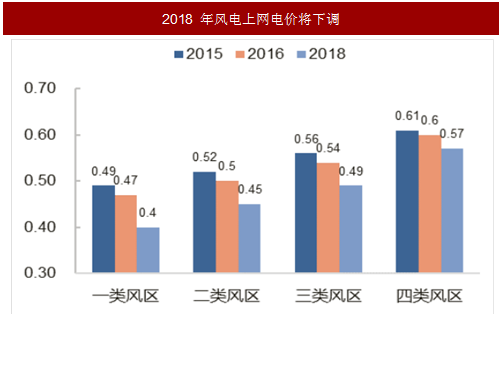
根据发改委《关于调整光伏发电陆上风电标杆上网电价的通知》,风电上网电价将在 2018年 1 月 1 日起下调。2018 年以前核准并纳入以前年份财政补贴规模管理的陆上风电项目但于 2019 年底前仍未开工建设的,执行 2018 年标杆上网电价。
根据《通知》内容,风电厂商在 2017 年需要抢“核准”避免执行 2018 年的上网电价,且需要在 2019 年年底之前开工,预测 2018 年和 2019 年将是风电项目的“抢装年”。
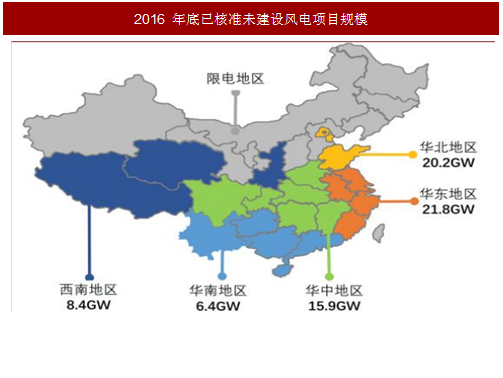
截至 2016 年底,国内已核准未建设项目容量为 94.35 GW,其中位于非限电地区的项目总容量为 77.3 GW。
根据《国家能源局关于可再生能源发展“十三五”规划实施的指导意见》的内容,2017 年和 2018 年陆上风电新增建设规模分别为30.65 GW 和 28.84 GW,这些风电装机需在 2019 年之前完成开工,才能执行2018 年的上网电价。
加上海上风电 4 GW 的建设规模,到 2019 年年底之前可安装的风电规模将超过 140 GW。在风电上网电价下调的压力下,2018 年和 2019年将出现风电的抢装,从而有效带动风电设备的需求。
电子制造设备投资规模不断提升。
电子制造设备是一个统称, 3C 产品制造设备、锂电池包装设备、以及 LED 晶圆设备等都属于电子制造设备。电子制造设备作为电子产品的生产设备和生产线,其自动化程度决定了电子产品制造业的生产效率和生产工艺。
智能控制系统及装置部件作为电子制造设备的自动化控制核心部件,对其性能和整套设备的运行效率起到决定性作用。近年来,电子制造设备行业趋势不断向好,行业固定资产投资完成额逐年增加,2016 年三季度以来一直保持在 10%以上增速,在 2017 年 6 月达到 27.4%。
图:计算机、通信和其他电子设备制造业固定资产投资完成额累计值(亿元)及增速(%)
未来几年电子制造设备将继续保持稳定增长。
智能手机是主要的 3C 产品, IDC预测智能手机到 2021 年出货量将达到 17.45 亿台,年均复合增速约 3.44%。受益于新能源汽车的发展,动力锂电池到 2020 年市场规模将达到 1600 亿元,年均复合增速约 22%,储能锂电池到 2020 年市场规模将达到 500 亿元,年均复合增速达 41.4%。未来电子制造设备将继续保持稳定增长。
图:2021 年智能手机出货量预测(亿台)
图:锂电池市场规模(亿元)
机床工具市场上半年回暖趋稳。
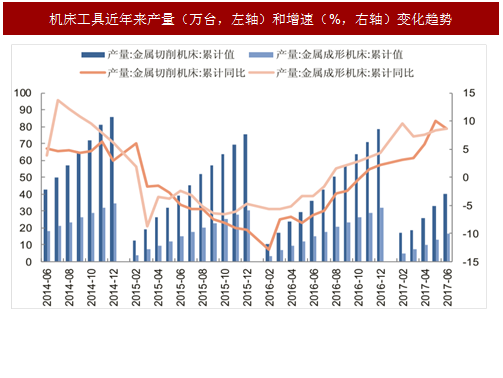
机床是装备制造业智能制造的工作母机。2017年上半年,在市场需求逐步回升的支撑下,机床工具市场和行业运行呈现回暖和趋稳的局面。2017 年上半年,全行业主营收入同比增长 12.2%;利润总额同比增长 23.6%。2017 年上半年,中国机床工具领域景气度指数为 62.5%,处于荣枯线以上,较 2016 年底回升 8.6 个百分点,继续保持扩张趋势。
图:机床工具近年来产量(万台,左轴)和增速(%,右轴)变化趋势
机床工具市场 2020 年规模可达 2700 亿元,年均复合增速达 10%。
机床工具是 “中国制造 2025”确定的发展战略重点领域,“数控机床—数控机床智能化—智能机床—智能制造车间—智能制造工厂—智能制造大系统”的技术发展进程,为机床行业展示了美好的发展前景。
“智能机床”将成为智能制造体系中的核心装备。在国家产业政策支持、新技术革命推动和市场需求等综合作用下,机床行业的“智能制造”将步入加速成长期。预计到 2020 年数控机床市场规模可达到2720 亿元。年均复合增速达到 10%。
参考中国报告网发布《2017-2022年中国制造业行业市场发展现状及十三五投资规划研究报告》
图:2020 年数控机床规模预测(亿元)
2、 风电基本面好转,风电设备需求增加
风电基本面好转。
根据国家能源局公布的 2017 年上半年风电项目并网数据,2017年上半年,全国风电平均利用小时数同比增加 7.3%,风电弃风电量 235 亿千瓦时,同比减少 91 亿千瓦时,弃风限电形势明显好转,风电基本面开始改善。
风电设备的招标容量能够很好的反映风电设备的市场情况。2015 年,风电招标容量为 18.7 GW,与 2014 年的 27.5 GW 相比降幅较大。2016 年,国内风电设备公开招标容量达到 28.3 GW,同比增长 51.3%;2017 年一季度,国内风电设备公开招标容量为 7.7 GW,为四年来同期最高水平。风电设备招标量的增加反映了风电设备装机需求将增加。
图:2014 年以来国内风电设备公开招标容量
2020 年之前风电可开工项目超 140 GW,风电抢装将带动风电设备需求。
根据发改委《关于调整光伏发电陆上风电标杆上网电价的通知》,风电上网电价将在 2018年 1 月 1 日起下调。2018 年以前核准并纳入以前年份财政补贴规模管理的陆上风电项目但于 2019 年底前仍未开工建设的,执行 2018 年标杆上网电价。
根据《通知》内容,风电厂商在 2017 年需要抢“核准”避免执行 2018 年的上网电价,且需要在 2019 年年底之前开工,预测 2018 年和 2019 年将是风电项目的“抢装年”。
截至 2016 年底,国内已核准未建设项目容量为 94.35 GW,其中位于非限电地区的项目总容量为 77.3 GW。
根据《国家能源局关于可再生能源发展“十三五”规划实施的指导意见》的内容,2017 年和 2018 年陆上风电新增建设规模分别为30.65 GW 和 28.84 GW,这些风电装机需在 2019 年之前完成开工,才能执行2018 年的上网电价。
加上海上风电 4 GW 的建设规模,到 2019 年年底之前可安装的风电规模将超过 140 GW。在风电上网电价下调的压力下,2018 年和 2019年将出现风电的抢装,从而有效带动风电设备的需求。
图:2018 年风电上网电价将下调
图:2016 年底已核准未建设风电项目规模
资料来源:中国报告网整理,转载请注明出处(GQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。