
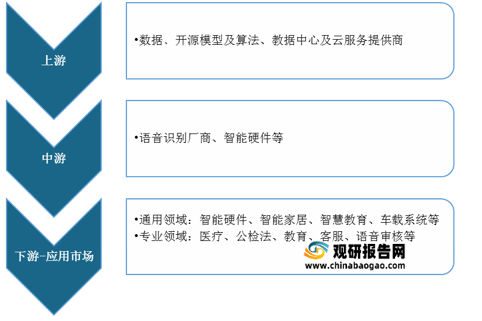
AI语音识别,是语音交互中最基础的一个AI技术环节。其产业链上游主要为数据﹑开源模型及算法、教据中心及云服务提供商,下游应用于智能硬件、智能家居、智慧教育、车载系统等通用领域以及医疗、公检法、教育、客服、语音审核等专业领域。
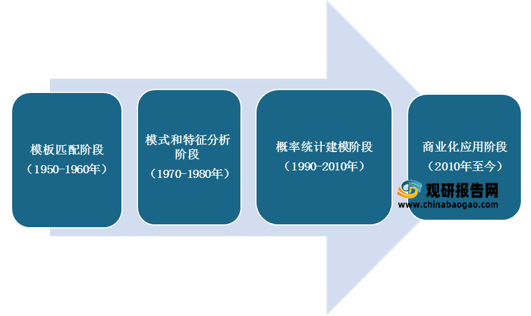
我国AI语音识别行业发展大致经历了四大阶段:模板匹配、模式和特征分析、概率统计建模以及商业化应用阶段。目前我国AI语音识别已进入商业化应用阶段,大规模出现商业化落地的消费及专业级产品。
从行业发展环境来看,近五年来我国AI语音识别行业投融资事件不断,助力行业快速发展。数据显示,截至2020年2月我国获得的投资额及投资事件数分别为6.9亿元、4起。

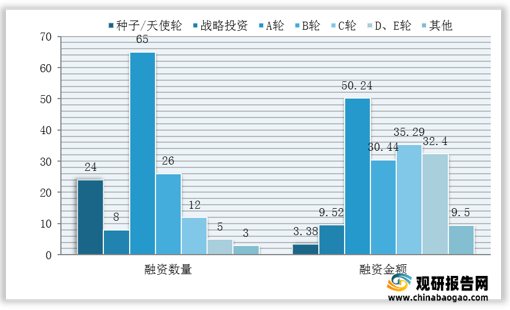
其中,A轮阶段的语音识别企业更受资本方的青睐,投资额达50.24亿人民币,投资事件达65次。
而在行业投资环境优化下,我国AI语音识别行业市场规模也实现快速增长,截至2020年已达113.96亿元,同比增长19.2%。

从市场竞争情况来看,目前中国AI语音识别主流厂商按照其属性可分为IT及互联网厂商、语音技术厂商两类,主要包括百度、阿里巴巴、腾讯、搜狗、小米、科大讯飞、小i机器人、捷通华声、云知声、思必驰、出门问问等厂商。
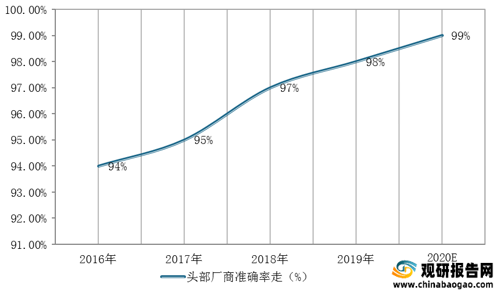
由于大量的独立软件开发商(ISV)趋于与云上语音技术厂商达成合作关系,从而在低成本的情况下在云开放平台上获取最前沿的云上智能语音技术和行业语音解决方案,我国语音识别头部厂商准确率呈直线增长趋势,截至2020年约为99%。
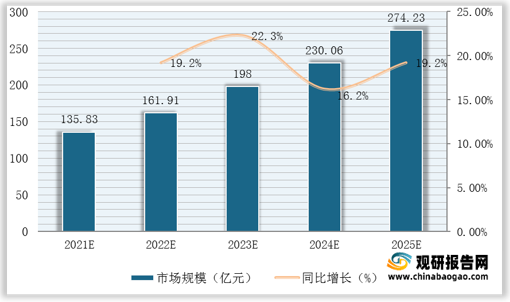
展望未来,在数据底层技术升级的影响下,我国AI语音识别应用领域将不断深化,市场将迎来广阔的发展空间,预计到2025年我国AI语音识别行业市场规模将达274.23亿元。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
AI语音识别产业链
资料来源:观研天下整理
我国AI语音识别行业发展历程分析
资料来源:观研天下整理
2017-2021年2月我国AI语音识别行业投融资情况
数据来源:观研天下整理
其中,A轮阶段的语音识别企业更受资本方的青睐,投资额达50.24亿人民币,投资事件达65次。
截至目前我国AI语音识别行业投融资轮次分布
数据来源:观研天下整理
2016-2020年我国AI语音识别行业市场规模
数据来源:观研天下整理
从市场竞争情况来看,目前中国AI语音识别主流厂商按照其属性可分为IT及互联网厂商、语音技术厂商两类,主要包括百度、阿里巴巴、腾讯、搜狗、小米、科大讯飞、小i机器人、捷通华声、云知声、思必驰、出门问问等厂商。
我国AI语音识别主流厂商分类及简介
| 厂商类型 |
简介 |
||
| IT及互联网厂商 |
包括百度、阿里巴巴、腾讯、搜狗、小米等厂商 |
侧重以流量导向和满足庞大用户群体验和创新需求为导向去做AI开发,更多以流量和用户体验为导向,注重创新实践 |
|
| 语音技术厂商 |
传统语音技术厂商 |
科大讯飞、小i机器人、捷通华声等 |
拥有自己的核心智能语音芯片以及语音相关软件系统 |
| 创业厂商 |
云知声、思必驰、出门问问等 |
专注于某些垂直领域(如汽车、家电等)来推广自己的语音技术和产品 |
|
资料来源:观研天下整理
由于大量的独立软件开发商(ISV)趋于与云上语音技术厂商达成合作关系,从而在低成本的情况下在云开放平台上获取最前沿的云上智能语音技术和行业语音解决方案,我国语音识别头部厂商准确率呈直线增长趋势,截至2020年约为99%。
2016-2020年我国语音识别头部厂商准确率
数据来源:观研天下整理
展望未来,在数据底层技术升级的影响下,我国AI语音识别应用领域将不断深化,市场将迎来广阔的发展空间,预计到2025年我国AI语音识别行业市场规模将达274.23亿元。
2021-2025年我国AI语音识别行业市场规模预测
数据来源:观研天下整理(shz)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







