
网络可视化具体是指以网络流量的采集与深度检测为基本手段,综合各种网络处理与信息处理技术,对网络的物理链路、逻辑拓扑、运行质量、协议标准、流量内容、用户信息、承载业务等进行监测、识别、统计、展现、管控,进而大数据分析与挖掘,实现网络管理、信息安全与商业智能的一类应用系统。
2019年6月工信部正式颁发5G商用牌照,中国正式进入5G商用元年,未来5G规模化部署将带来移动应用以及流量的爆发性增长。由于5G引入了NFV、SDN、网络切片以及云化部署等新技术,网络架构发生了非常大的变化,现有的4G网络可视化及信息安全等产品及解决方案,将无法满足5G场景的需要,因此,5G产业的稳步发展和落实,为信息安全行业和信息安全行业的网络可视化市场带来了新的发展机遇。
因此,在5G建设方兴未艾的当下,4G时代移动网产品的发展路径具有较强的参考意义。2019年11月1日,中国三大运营商正式推出5G套餐资费以及相关服务,5G商用正式开始,随着5G基站的快速铺设,5G技术的逐渐成熟,移动网产品市场将在未来一段时间内再次复苏,迎来快速增长。
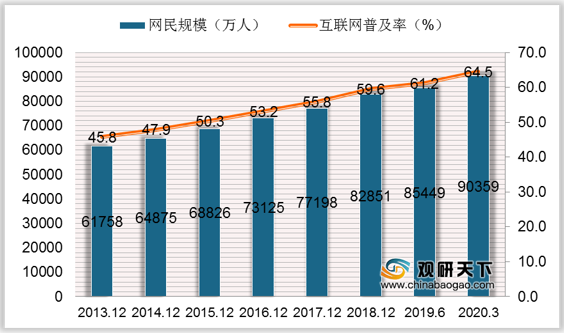
根据CNNIC的数据显示,截至2020年3月,我国网民规模为9.04亿,较2018年底新增网民7508万,互联网普及率达64.5%,较2018年底提升4.9个百分点。
我国一直高度重视信息安全产业的发展,随着《网络安全法》、《央企考核办法》、《等保2.0》、《密码法》等的陆续出台,信息安全重要地位得到持续加强,信息安全成为我国国家战略的重要组成部分。大力实施网络强国战略,要求网络与信息安全有足够的保障手段和能力,推动网络安全环境的建设。网络安全事件时有发生,对我国实现建设成为网络强国目标不断提出新的挑战。日益复杂严峻的网络安全形势、国家网络强国战略推进建设迫切要求创新安全技术、增强综合安全保障能力。根据IDC研究报告预测,中国信息安全市场将保持快速增长,预计到2021年将达到95.81亿美元,2017年至2021年的年复合增长率将为23.22%。国内信息安全产业增速高于全球增速。
根据IHS数据,2018年全球网络可视化需求中,企业占据58%市场份额,运营商占据33%市场份额,政府占据9%市场份额。反观国内,政府需求是最大的来源,近年来政府需求占到50%以上。
国内信息安全重要程度不断提升,网络监管也愈发趋于严格,政府需求仍将是网络可视化的主要推动力。与此同时,国内运营商与企业用户的需求尚待释放,且释放的契机已经到来,随着互联网的蓬勃发展与5G的商用,数据流量进一步扩容,运营商不再满足于简单的管道角色,而是寻求智能化的网络管理,对于网络可视化的需求提升。
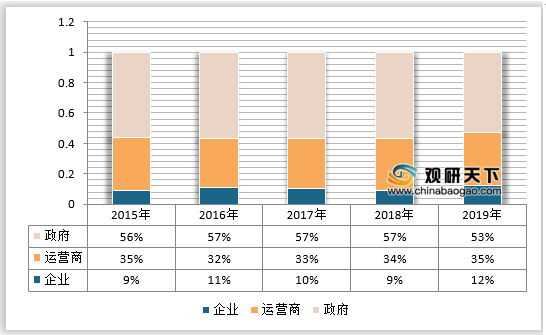
政府市场是我国网络可视化最大的细分市场,2019年,53%的市场份额来自于此,此外运营商和起夜分别占据35%和12%的市场份额。
整体来看,由于市场需求的不断刺激,而各种壁垒的存在使得进入门槛较高,使得供给方的更加跟不上需求的高速增长,网络可视化市场,无论是产品还是服务,都存在着向上涨价的趋势,并且短期内难以改变。而长期价格是否趋于稳定,则取决于市场需求是否接近饱和,以及技术上是否存在外部更加先进的方式来替代网络可视化带来的好处。
由于网络可视化存在多个应用领域,不同的企业所擅长的应用领域不太一样,许多企业都只在特定的细分领域耕耘。网络可视化厂商因高准入要求,行业公司相对集中。
产品涉及前端产品的有中新赛克、恒为科技、锐安网络、百卓网络和恒扬数据。面向网信行业的可视化市场,前端厂商主要有中新赛克、迪普科技、恒为科技、恒杨数据、百卓网络。后端主要有锐安科技、恒安嘉新、中新赛克、迪普科技、烽火星空等。
面向公安市场的可视化市场,前端厂商主要有广州汇智、杭州三汇、武汉剑通、中新赛克、恒为科技,后端主要有美亚柏科、太极股份、广州汇智、杭州三汇、烽火星空等。
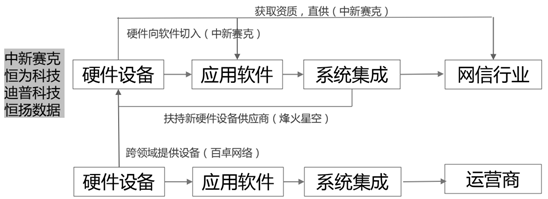
门槛:设备>应用软件>系统集成,网信行业>特种装备>公安>运营商。业内企业一般由高门槛领域向低门槛领域渗透,如中新赛克。也有从低门槛向高门槛切入,如百卓网络。
硬件设备领域内部总体稳定,中新赛克可获得最高订单份额,迪普科技次之,恒为、恒扬都需通过下游集成商进入,份额与集成商的实力和策略变化有关。百卓网络18年开始积极切入,20年前后或有斩获。
技术不断升级也是阻挡新进入者的壁垒。随着400G系统及5G技术相应产品的升级,行业外公司切入难度加大。
高技术门槛导致行业厂商相对集中,后端市场的高占比吸引前端厂商渗透。我国网络可视化产品的下游客户以政府和运营商为主,且设备须通过接入现网才可使用,因而对产品稳定性和可靠性的要求较高。随着通信技术的发展,网络可视化产品技术不断迭代,因此高技术门槛导致竞争相对集中。此外,随着前端产品芯片性能的不断强化,部分应用可不通过服务器实现,数据抓包、监控等技术日益成熟,面对超200亿的后端市场,前端厂商往后端渗透趋势逐步凸显。例如国内的中新赛克积极扩展后端市场,网络内容安全产品营收逐年提升。
随着网络可视化市场容量的增长,市场进入者也在增多,竞争激烈程度正在加强。部分企业期待快速看到短期绩效,有时会采取低价竞争策略,对国内网络可视化行业的整体盈利水平可能产生不利影响。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国网络可视化市场调研报告-市场运营现状与发展趋势研究》
《2020年中国网络可视化产业分析报告-行业运营态势与发展趋势分析》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
2019年6月工信部正式颁发5G商用牌照,中国正式进入5G商用元年,未来5G规模化部署将带来移动应用以及流量的爆发性增长。由于5G引入了NFV、SDN、网络切片以及云化部署等新技术,网络架构发生了非常大的变化,现有的4G网络可视化及信息安全等产品及解决方案,将无法满足5G场景的需要,因此,5G产业的稳步发展和落实,为信息安全行业和信息安全行业的网络可视化市场带来了新的发展机遇。
因此,在5G建设方兴未艾的当下,4G时代移动网产品的发展路径具有较强的参考意义。2019年11月1日,中国三大运营商正式推出5G套餐资费以及相关服务,5G商用正式开始,随着5G基站的快速铺设,5G技术的逐渐成熟,移动网产品市场将在未来一段时间内再次复苏,迎来快速增长。
根据CNNIC的数据显示,截至2020年3月,我国网民规模为9.04亿,较2018年底新增网民7508万,互联网普及率达64.5%,较2018年底提升4.9个百分点。
2013-2020年我国网民规模和互联网普及率
资料来源:CNNIC
我国一直高度重视信息安全产业的发展,随着《网络安全法》、《央企考核办法》、《等保2.0》、《密码法》等的陆续出台,信息安全重要地位得到持续加强,信息安全成为我国国家战略的重要组成部分。大力实施网络强国战略,要求网络与信息安全有足够的保障手段和能力,推动网络安全环境的建设。网络安全事件时有发生,对我国实现建设成为网络强国目标不断提出新的挑战。日益复杂严峻的网络安全形势、国家网络强国战略推进建设迫切要求创新安全技术、增强综合安全保障能力。根据IDC研究报告预测,中国信息安全市场将保持快速增长,预计到2021年将达到95.81亿美元,2017年至2021年的年复合增长率将为23.22%。国内信息安全产业增速高于全球增速。
根据IHS数据,2018年全球网络可视化需求中,企业占据58%市场份额,运营商占据33%市场份额,政府占据9%市场份额。反观国内,政府需求是最大的来源,近年来政府需求占到50%以上。
国内信息安全重要程度不断提升,网络监管也愈发趋于严格,政府需求仍将是网络可视化的主要推动力。与此同时,国内运营商与企业用户的需求尚待释放,且释放的契机已经到来,随着互联网的蓬勃发展与5G的商用,数据流量进一步扩容,运营商不再满足于简单的管道角色,而是寻求智能化的网络管理,对于网络可视化的需求提升。
政府市场是我国网络可视化最大的细分市场,2019年,53%的市场份额来自于此,此外运营商和起夜分别占据35%和12%的市场份额。
2015-2019年我国网络可视化市场结构分布
资料来源:IHS,观研天下数据中心整理
整体来看,由于市场需求的不断刺激,而各种壁垒的存在使得进入门槛较高,使得供给方的更加跟不上需求的高速增长,网络可视化市场,无论是产品还是服务,都存在着向上涨价的趋势,并且短期内难以改变。而长期价格是否趋于稳定,则取决于市场需求是否接近饱和,以及技术上是否存在外部更加先进的方式来替代网络可视化带来的好处。
由于网络可视化存在多个应用领域,不同的企业所擅长的应用领域不太一样,许多企业都只在特定的细分领域耕耘。网络可视化厂商因高准入要求,行业公司相对集中。
产品涉及前端产品的有中新赛克、恒为科技、锐安网络、百卓网络和恒扬数据。面向网信行业的可视化市场,前端厂商主要有中新赛克、迪普科技、恒为科技、恒杨数据、百卓网络。后端主要有锐安科技、恒安嘉新、中新赛克、迪普科技、烽火星空等。
面向公安市场的可视化市场,前端厂商主要有广州汇智、杭州三汇、武汉剑通、中新赛克、恒为科技,后端主要有美亚柏科、太极股份、广州汇智、杭州三汇、烽火星空等。
网络可视化行业主要公司状况
| 公司 |
主营业务 |
2019年收入(亿元) |
2019年毛利率 |
2019年净利率 |
所处产业链环节 |
研发投入占比 |
| 中新赛克 |
网络可视化设备、网络内容安全产品、大数据产品 |
9.04 |
82.26% |
32.63% |
设备、应用 |
23.96% |
| 迪普科技 |
安全防护产品、安全分析产品、应用交付产品、基础网络产品 |
8.38 |
71.20% |
31.41% |
设备、应用 |
20.40% |
| 恒为科技 |
网络可视化设备、嵌入式融合计算平台 |
4.34 |
54.49% |
14.20% |
设备 |
25.37% |
| 百卓网络 |
可视化设备、IDC管理系统、安全态势感知系统 |
1.14 |
27.28% |
-- |
设备、应用 |
-- |
资料来源:公开资料整理
门槛:设备>应用软件>系统集成,网信行业>特种装备>公安>运营商。业内企业一般由高门槛领域向低门槛领域渗透,如中新赛克。也有从低门槛向高门槛切入,如百卓网络。
硬件设备领域内部总体稳定,中新赛克可获得最高订单份额,迪普科技次之,恒为、恒扬都需通过下游集成商进入,份额与集成商的实力和策略变化有关。百卓网络18年开始积极切入,20年前后或有斩获。
技术不断升级也是阻挡新进入者的壁垒。随着400G系统及5G技术相应产品的升级,行业外公司切入难度加大。
网络可视化产业链产品渗透
资料来源:公开资料整理
高技术门槛导致行业厂商相对集中,后端市场的高占比吸引前端厂商渗透。我国网络可视化产品的下游客户以政府和运营商为主,且设备须通过接入现网才可使用,因而对产品稳定性和可靠性的要求较高。随着通信技术的发展,网络可视化产品技术不断迭代,因此高技术门槛导致竞争相对集中。此外,随着前端产品芯片性能的不断强化,部分应用可不通过服务器实现,数据抓包、监控等技术日益成熟,面对超200亿的后端市场,前端厂商往后端渗透趋势逐步凸显。例如国内的中新赛克积极扩展后端市场,网络内容安全产品营收逐年提升。
随着网络可视化市场容量的增长,市场进入者也在增多,竞争激烈程度正在加强。部分企业期待快速看到短期绩效,有时会采取低价竞争策略,对国内网络可视化行业的整体盈利水平可能产生不利影响。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国网络可视化市场调研报告-市场运营现状与发展趋势研究》
《2020年中国网络可视化产业分析报告-行业运营态势与发展趋势分析》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







