
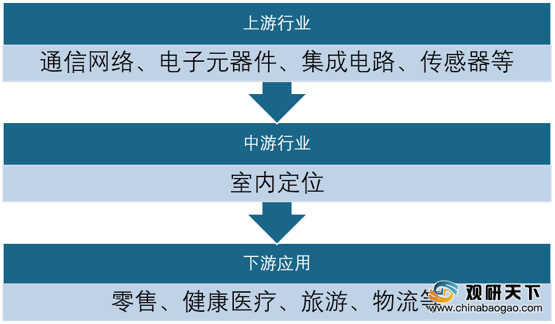
室内定位是指在主要采用无线通讯、基站定位、惯导定位等多种技术集成,在室内环境中实现位置定位。室内定位上游的硬件包括芯片厂商、系统集成商等,下游主要应用在零售、旅游、物流、医疗健康等领域。
室内导航常用高的定位方法大致有七种,分别是邻近探测法、质心定位法、多边定位法、三角定位法、极点法、指纹定位法、航位推算法。
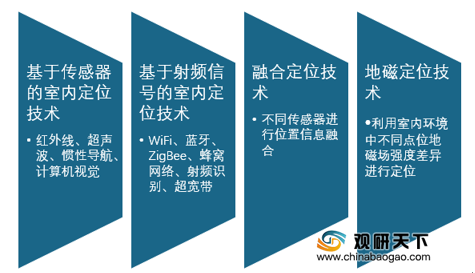
按定位原理的不同,主流的室内定位技术可分为四大类,分别是基于传感器的室内定位技术、基于射频信号的室内定位技术、融合定位技术、地磁定位技术。
室内定位在各行各业都得到了广泛的应用,目前,零售、健康医疗、旅游、广告、物流、公共安全为主要应用领域,占比均在10%以上。

室内定位的应用场景主要分为两类:针对消费者的服务和针对企业客户的服务,即大众用户和行业用户,前者主要包括商场导购、停车场反向寻车、家人防走散、LBS交友、展厅自助导游等,后者则包括人流监控和分析、智慧仓储和物流、智能制造、紧急救援、人员资产管理和服务机器人等。
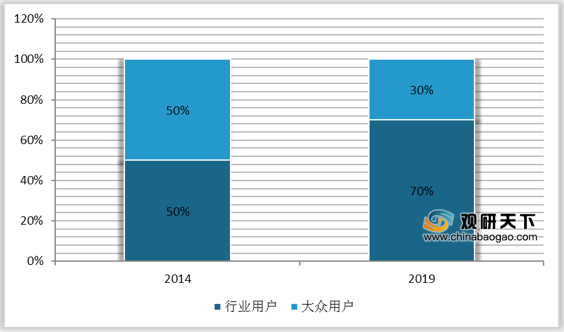
2014年我国室内定位系统行业用户与大众用户的消费比例为5:5,2019年则转变为7:3,行业用户的增长主要来自智能制造、智慧城市、智慧养老、安防监控等领域。
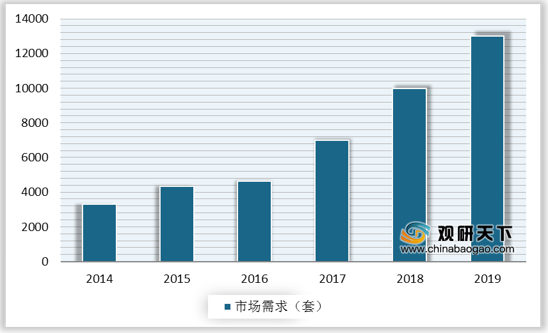
近年来,我国室内定位需求不断增加,从2014年约3312套增至2019年的*套。同时,我国室内定位市场规模也逐年攀升,从2014年的9.34亿元增至2019年的*亿元。

我国室内定位行业竞争日益激烈,并形成四大梯队差异化格局,其中,以百度、高德为代表的第一梯队企业,有着先天的地图优势;第二梯队以图聚、智慧图等企业为代表,大多是由室内地图数据供应商转型为室内地图服务商;以升哲、寻息科技为代表的第三梯队企业,主要为定位硬件设备生产商;第四梯队以清研讯科、合众思社为代表企业,主要为定位中高端用户的工业级室内定位提供商。
以上数据资料参考《2020年中国室内定位产业分析报告-市场竞争格局与未来趋势预测》。
室内定位行业产业链
资料来源:公开资料
室内导航常用高的定位方法大致有七种,分别是邻近探测法、质心定位法、多边定位法、三角定位法、极点法、指纹定位法、航位推算法。
室内定位方法
| 定位方法 |
应用案例 |
优点 |
缺点 |
| 邻近探测法 |
基站定位 |
前期成本低、易于搭建 |
定位信息不够精确,精度依赖参考点的分布密度 |
| 质心定位法 |
基站定位 |
计算量小 |
精度取决于信标的布设密度 |
| 多边定位法 |
超声波定位 |
精度较高、应用广泛 |
可扩展性不高 |
| 三角定位法 |
蓝牙定位 |
工作原理简单 |
设备复杂度高,定位效果较差 |
| 极点法 |
激光扫描 |
使用方便 |
应用不广泛 |
| 指纹定位法 |
地磁定位 |
参考点少、精度较高 |
工作量极大,可扩展性不高 |
| 航位推算法 |
惯性导航 |
数据稳定 |
存在时间累积误差,定位精度随之变差 |
资料来源:公开资料
按定位原理的不同,主流的室内定位技术可分为四大类,分别是基于传感器的室内定位技术、基于射频信号的室内定位技术、融合定位技术、地磁定位技术。
室内定位四大主流技术
资料来源:公开资料
室内定位在各行各业都得到了广泛的应用,目前,零售、健康医疗、旅游、广告、物流、公共安全为主要应用领域,占比均在10%以上。
室内定位下游应用结构
数据来源:公开资料
室内定位的应用场景主要分为两类:针对消费者的服务和针对企业客户的服务,即大众用户和行业用户,前者主要包括商场导购、停车场反向寻车、家人防走散、LBS交友、展厅自助导游等,后者则包括人流监控和分析、智慧仓储和物流、智能制造、紧急救援、人员资产管理和服务机器人等。
2014年我国室内定位系统行业用户与大众用户的消费比例为5:5,2019年则转变为7:3,行业用户的增长主要来自智能制造、智慧城市、智慧养老、安防监控等领域。
2014年与2019年室内定位系统消费比例对比
数据来源:公开资料
近年来,我国室内定位需求不断增加,从2014年约3312套增至2019年的*套。同时,我国室内定位市场规模也逐年攀升,从2014年的9.34亿元增至2019年的*亿元。
2014-2019年中国室内定位市场需求
数据来源:公开资料
2014-2018年我国室内定位行业市场规模
数据来源:公开资料
我国室内定位行业竞争日益激烈,并形成四大梯队差异化格局,其中,以百度、高德为代表的第一梯队企业,有着先天的地图优势;第二梯队以图聚、智慧图等企业为代表,大多是由室内地图数据供应商转型为室内地图服务商;以升哲、寻息科技为代表的第三梯队企业,主要为定位硬件设备生产商;第四梯队以清研讯科、合众思社为代表企业,主要为定位中高端用户的工业级室内定位提供商。
中国室内定位行业代表企业
| 分级 |
代表企业 |
特点 |
| 第一梯队 |
百度、高德、 |
拥有多种室内定位技术及管理平台,可结合大数据、AI等先进技术进行精确定位 |
| 第二梯队 |
图聚、智慧图 |
拥有室内地图数据供应业务,后期转型为室内地图服务商 |
| 第三梯队 |
升哲、寻息科技 |
主要生产定位硬件设备 |
| 第四梯队 |
清研讯科、合众思社 |
定位中高端用户的工业级室内定位提供商 |
资料来源:公开资料(TC)
以上数据资料参考《2020年中国室内定位产业分析报告-市场竞争格局与未来趋势预测》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







