
近年来,我国电子竞技行业一直保持着一个健康向好的发展态势。据广东省游戏产业协会数据显示,2016年我国电子竞技产业规模为532.2亿元,2019年电子竞技产业规模增长至1102.2亿元。

电子竞技产业包含有赛事、直播收入、电子竞技游戏收入以及俱乐部等相关收入,数据显示2019年我国电竞游戏方面收入最大,其占总收入的比重达到了89.2%;直播收入则占到电竞市场总收入的9.2%,为电竞游戏的直接收入以外最大的收入来源。

位于电竞产业链下游的则是电竞直播以及电竞媒体,其中游戏直播市场在2019年继续实现扩张,其实际销售收入达到112.1亿,相比2018年109.8%的破格增长率,2019年的增长率降到了48.9%,表明我国电竞直播市场的发展开始趋于稳定。

电竞赛事内容的火爆离不开大众传媒的传播,2019年我国电子竞技产业采用多种赛事宣传的战略,通过微博、微信等媒体客户端对战队进行赛事宣传,其中微博宣传所占比重最大,达50.5%。

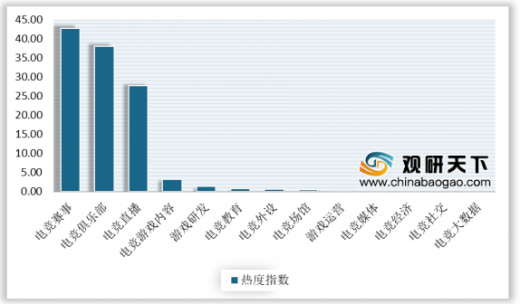
从我国电竞细分子行业的热度指数来看,据微热点统计的数据显示,2019年电竞赛事、电竞俱乐部、电竞直播三者在热度上与其他电竞类别有着极大差距,其热度指数分别达到42.67、38.05、27.74,同时这三者也是电竞产业链中下游的核心部分。
从我国电子竞技用户方面来进行分析:2019年,我国电竞用户的教育水平差异较为明显,电竞用户学历水平呈现明显的学历平均化分布。其中处于大学本科的电竞用户最多,占28.9%;学历在高中及以下的受访用户占30.7%;硕士、博士及以上占4.1%。

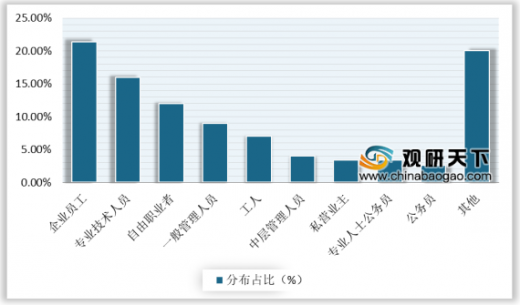
就电竞用户的工作职业来看,由数据可知我国电竞的受众面广,不局限于某几个职业,任何职业的用户都有可能是电竞的受众目标群体。其中我国企业普通员工占调查的电竞用户总体的21.4%;排在第二的是其他职业,占调查总体的20.3%;专业技术人员则排在第三位,占调查总体的16.8%。
从我国电竞用户个人月收入水平来看,2019年我国月收入在3000元以下的电竞用户最多,占比45.3%;其次是3000-5000元的用户,占比24.6%。同时从该数据中也可看出我国电竞用户的个人月收入呈现出明显的负相关趋势,除去月收入2万以上的玩家群体,电竞用户的月收入越高,占调查总体的比重就越低。

从电竞用户的月消费水平来看,其个人月消费趋势与收入水平趋势基本一致。数据显示2019年我国月消费水平在3000元以下的电竞用户最多,占到了调查总体的74.8%;其次是月消费水平在3001-5000元之间的电竞用户,其所占比重为16.5%。

以上数据资料参考《2020年中国电竞行业分析报告-市场现状与未来商机分析》。
2016-2019年中国电子竞技产业规模及增长率
数据来源:广东省游戏产业协会
电子竞技产业包含有赛事、直播收入、电子竞技游戏收入以及俱乐部等相关收入,数据显示2019年我国电竞游戏方面收入最大,其占总收入的比重达到了89.2%;直播收入则占到电竞市场总收入的9.2%,为电竞游戏的直接收入以外最大的收入来源。
2019年中国电竞市场收入分布占比
数据来源:中国文化娱乐行业协会
位于电竞产业链下游的则是电竞直播以及电竞媒体,其中游戏直播市场在2019年继续实现扩张,其实际销售收入达到112.1亿,相比2018年109.8%的破格增长率,2019年的增长率降到了48.9%,表明我国电竞直播市场的发展开始趋于稳定。
中国游戏直播市场实际销售收入及增长率
数据来源:中国文化娱乐行业协会
电竞赛事内容的火爆离不开大众传媒的传播,2019年我国电子竞技产业采用多种赛事宣传的战略,通过微博、微信等媒体客户端对战队进行赛事宣传,其中微博宣传所占比重最大,达50.5%。
2019年电竞相关信息媒体来源分布占比
数据来源:中国文化娱乐行业协会
从我国电竞细分子行业的热度指数来看,据微热点统计的数据显示,2019年电竞赛事、电竞俱乐部、电竞直播三者在热度上与其他电竞类别有着极大差距,其热度指数分别达到42.67、38.05、27.74,同时这三者也是电竞产业链中下游的核心部分。
2019年电竞细分子行业热度指数对比
数据来源:中国文化娱乐行业协会
从我国电子竞技用户方面来进行分析:2019年,我国电竞用户的教育水平差异较为明显,电竞用户学历水平呈现明显的学历平均化分布。其中处于大学本科的电竞用户最多,占28.9%;学历在高中及以下的受访用户占30.7%;硕士、博士及以上占4.1%。
2019年电竞用户学历分布占比
数据来源:中国文化娱乐行业协会
就电竞用户的工作职业来看,由数据可知我国电竞的受众面广,不局限于某几个职业,任何职业的用户都有可能是电竞的受众目标群体。其中我国企业普通员工占调查的电竞用户总体的21.4%;排在第二的是其他职业,占调查总体的20.3%;专业技术人员则排在第三位,占调查总体的16.8%。
2019年电竞用户工作职业分布占比
数据来源:中国文化娱乐行业协会
从我国电竞用户个人月收入水平来看,2019年我国月收入在3000元以下的电竞用户最多,占比45.3%;其次是3000-5000元的用户,占比24.6%。同时从该数据中也可看出我国电竞用户的个人月收入呈现出明显的负相关趋势,除去月收入2万以上的玩家群体,电竞用户的月收入越高,占调查总体的比重就越低。
2019年电竞用户个人月收入水平分布占比
数据来源:中国文化娱乐行业协会
从电竞用户的月消费水平来看,其个人月消费趋势与收入水平趋势基本一致。数据显示2019年我国月消费水平在3000元以下的电竞用户最多,占到了调查总体的74.8%;其次是月消费水平在3001-5000元之间的电竞用户,其所占比重为16.5%。
2019年电竞用户个人月消费水平分布占比
数据来源:中国文化娱乐行业协会(LSM)
以上数据资料参考《2020年中国电竞行业分析报告-市场现状与未来商机分析》。
各类行业分析报告查找请登录chinabaogao.com或gyii.cn
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







