工业机器人是打造自动化工厂的重要组成,可有效提高效率生产、降低成本和控制质量。工业机器人由主体、驱动系统和控制系统三个基本部分组成。目前工业机器人的应用种类大致分为以下种类:焊接机器人、喷涂机器人、搬运机器人、码垛机器人、装配机器人、切割机器人、涂胶机器人、其他(贴片、清洗、去毛刺、特殊处理、复合机器人)等。
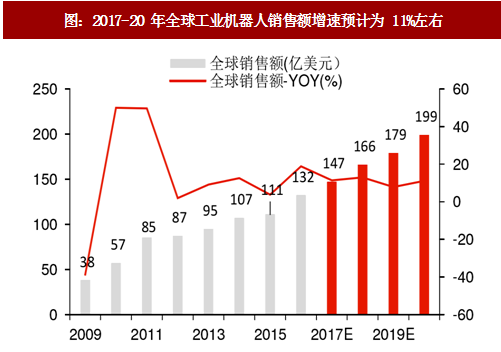
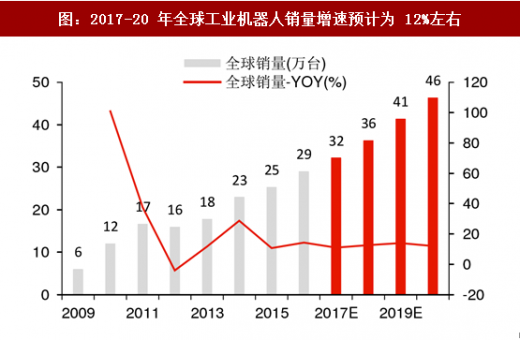
2017~2020 年全球工业机器人预期平稳增长。根据国际机器人联合会估算,2017~2020 年,全球工业机器人年均销售额预计为 173 亿美元/ CAGR+10.81%,年均销量预计为 39 万台/ CAGR+12.45%。相比于 2013~2016 年,年均销售额提升约 55%,年均销量提升约 70%。工业机器人需求景气向上,主要得益于汽车领域强劲需求将持续、3C 领域迎来高增量、其他制造业领域和部分中小企业也更加倾向于使用工业机器人。
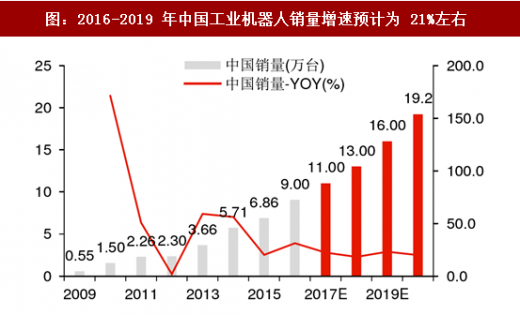
中国市场居全球首位且份额持续扩大。中国自 2013 年开始成为全球工业机器人第一大市场,制造业“机器换人”需求旺盛,我们预计仍将保持快速增长。根据国际机器人联合会估算,2017~2020 年,中国工业机器人年均销量预计为 14.8 万台,年均复合增长率为 21%。
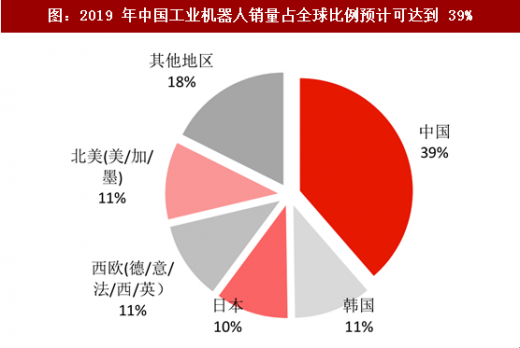
中国工业机器人销量占全球比例预计从 2015 年的 27%提升至 2019 年的 39%。
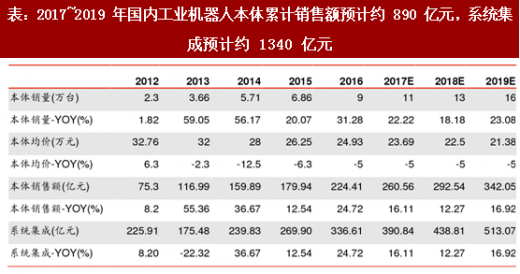
2017~2019年国内工业机器人本体累计市场规模预计达 900亿元。工业机器人种类繁多,根据应用功能和技术性能的不同,单台售价差异较大,从十万元至百万元不等。我们以 2015 年全球工业机器人均价为参考,假设每年降价幅度为 5%(规模化生产和技术进步),推算出 2017~2019 年,中国工业机器人本体销售额分别为 260 亿元、290 亿元、340 亿元,年均复合增速约为 15%。
2017~2019 年国内工业机器人系统集成累计市场规模预计达 1340 亿元。根据 IFR 的数据, 2013 年全球工业机器人系统集成行业的销售金额为 290 亿美元,市场规模为工业机器人本体的 3 倍左右。考虑到国内机器人厂商为了保持市场竞争优势,在系统集成方案报价上会采取更低的定价策略,假设 2017-2019 年集成均价为本体的 1.5 倍,推算出2017~2019 年,中国工业机器人系统集成销售额分别约为 390 亿元、440 亿元、510 亿元。
参考中国报告网发布《2017-2022年中国工业机器人行业发展态势及投资决策分析报告》
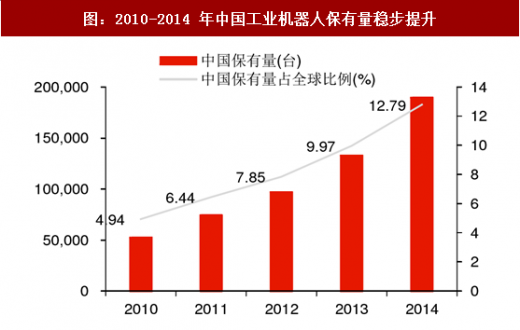
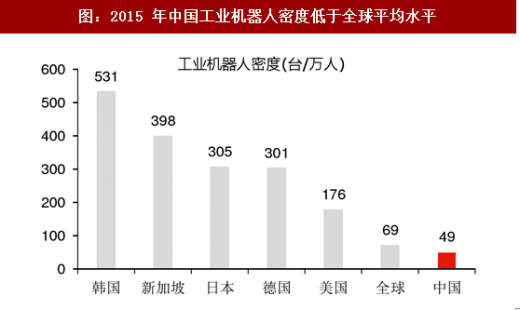
另一方面,中国工业机器人覆盖度却不及全球平均值,远低于发达国家。IFR 数据显示,2014 年底,我国工业机器人保有量已达 18.94 万台,占全球保有量 12.8%。2015 年,我国每万名产业工人所拥有的工业机器人数量为 49 台,远低于韩国、新加坡、日本、德国等发达国家,仅相当于全球平均水平的 70%。
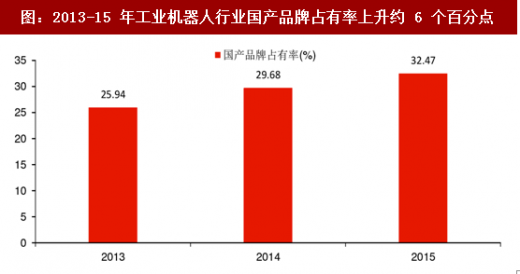
国产化率低,进口替代空间大,未来市场有望向国产品牌集中。IFR 数据显示 2015 年中国工业机器人销量达 6.86 万台,其中国产 2.04 万台,进口 4.81 万台,国产化率相比 2013 年提升约 6 个百分点。未来随着国内机器人企业的崛起,国产品牌份额有望获得进一步提升。
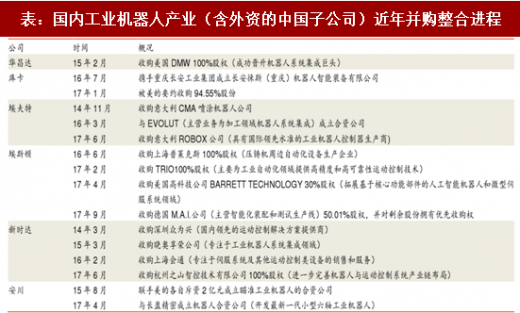
此外,国内工业机器人产业近年并购整合频繁,也将成为行业集中度提升和本土优秀企业崛起的推动力。
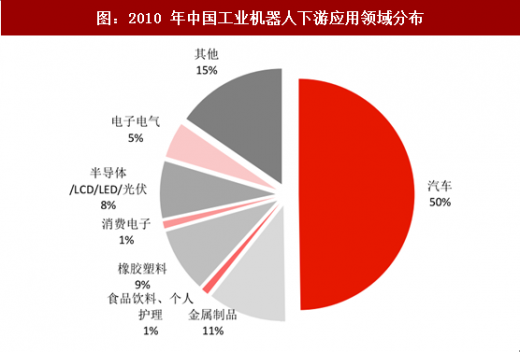
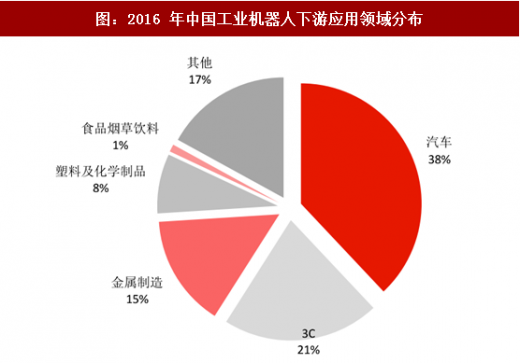
国内应用领域近年渐趋多样化,除传统汽车应用外,3C 行业等应用得到了迅猛发展。根据 GGII 统计数据,2016 年汽车行业仍是中国工业机器人应用最广泛的领域,占比达到38%。随后是 3C、金属制造、塑料及化学制品、食品烟草饮料,占比分别约 21%、15%、 8%、1%。相比 2010 年,汽车占比下降 12 个百分点,3C 市场则大增 20 个百分点,其他行业变动较小。汽车、3C 占比领先的格局将持续,我们预计 3C 的占比有望进一步提升。
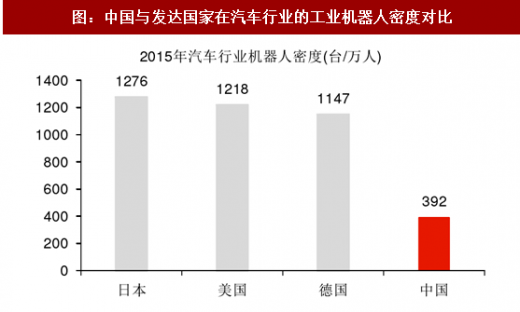
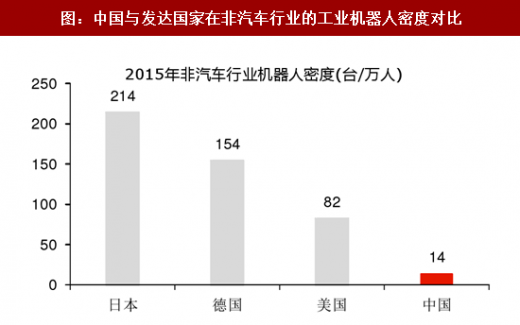
非汽车行业国产替代的可能性更大,国产品牌有望弯道超车。IFR 统计显示中国在汽车行业的机器人密度为发达国家的 1/4 至 1/3,非汽车行业的这一比例在 1/11 左右。汽车工业注重生产稳定性,行业准入门槛较高,大部分外资整车厂商的生产线标准及机器人选型是全球统一的,国产整车厂对使用国产机器人也持谨慎态度。而在 3C、家电、金属、塑料化工、食品等行业,国外品牌的行业经验和客户基础优势并不明显,下游行业客户更加注重机器人产品的性价比和本土化服务优势,国产机器人有望获得更大的市场份额。
3C 市场的持续增长是各大企业看中 3C 行业机器人应用的关键。SEMI 预计 2017 年中国集中了全球 70%的 3C 产品产能,而目前此领域的自动化程度仍较低,主要是由于 3C 产品品种众多且尺寸小,其组装需要用到很多非标的设备,组装的步骤繁琐,更新周期快,
一台专用设备可能只用几个月就无法适用新产品,自动化装配的难度也很高。
国家产业政策重视工业机器人发展。2015 年,国务院颁布的《中国制造 2025》明确指出,工业机器人应用符合我国未来制造业的发展方向。根据相关产业政策目标,预计到 2020 年,国内机器人产业将在产业规模、企业竞争力、自主化水平三方面迎来跨越式发展。
2017~2020 年全球工业机器人预期平稳增长。根据国际机器人联合会估算,2017~2020 年,全球工业机器人年均销售额预计为 173 亿美元/ CAGR+10.81%,年均销量预计为 39 万台/ CAGR+12.45%。相比于 2013~2016 年,年均销售额提升约 55%,年均销量提升约 70%。工业机器人需求景气向上,主要得益于汽车领域强劲需求将持续、3C 领域迎来高增量、其他制造业领域和部分中小企业也更加倾向于使用工业机器人。
图:2017-20 年全球工业机器人销售额增速预计为 11%左右
图:2017-20 年全球工业机器人销量增速预计为 12%左右
中国市场居全球首位且份额持续扩大。中国自 2013 年开始成为全球工业机器人第一大市场,制造业“机器换人”需求旺盛,我们预计仍将保持快速增长。根据国际机器人联合会估算,2017~2020 年,中国工业机器人年均销量预计为 14.8 万台,年均复合增长率为 21%。
中国工业机器人销量占全球比例预计从 2015 年的 27%提升至 2019 年的 39%。
图:2016-2019 年中国工业机器人销量增速预计为 21%左右
图:2019 年中国工业机器人销量占全球比例预计可达到 39%
2017~2019年国内工业机器人本体累计市场规模预计达 900亿元。工业机器人种类繁多,根据应用功能和技术性能的不同,单台售价差异较大,从十万元至百万元不等。我们以 2015 年全球工业机器人均价为参考,假设每年降价幅度为 5%(规模化生产和技术进步),推算出 2017~2019 年,中国工业机器人本体销售额分别为 260 亿元、290 亿元、340 亿元,年均复合增速约为 15%。
2017~2019 年国内工业机器人系统集成累计市场规模预计达 1340 亿元。根据 IFR 的数据, 2013 年全球工业机器人系统集成行业的销售金额为 290 亿美元,市场规模为工业机器人本体的 3 倍左右。考虑到国内机器人厂商为了保持市场竞争优势,在系统集成方案报价上会采取更低的定价策略,假设 2017-2019 年集成均价为本体的 1.5 倍,推算出2017~2019 年,中国工业机器人系统集成销售额分别约为 390 亿元、440 亿元、510 亿元。
参考中国报告网发布《2017-2022年中国工业机器人行业发展态势及投资决策分析报告》
表:2017~2019 年国内工业机器人本体累计销售额预计约 890 亿元,系统集成预计约 1340 亿元
另一方面,中国工业机器人覆盖度却不及全球平均值,远低于发达国家。IFR 数据显示,2014 年底,我国工业机器人保有量已达 18.94 万台,占全球保有量 12.8%。2015 年,我国每万名产业工人所拥有的工业机器人数量为 49 台,远低于韩国、新加坡、日本、德国等发达国家,仅相当于全球平均水平的 70%。
图:2010-2014 年中国工业机器人保有量稳步提升
图:2015 年中国工业机器人密度低于全球平均水平
国产化率低,进口替代空间大,未来市场有望向国产品牌集中。IFR 数据显示 2015 年中国工业机器人销量达 6.86 万台,其中国产 2.04 万台,进口 4.81 万台,国产化率相比 2013 年提升约 6 个百分点。未来随着国内机器人企业的崛起,国产品牌份额有望获得进一步提升。
图:2013-15 年工业机器人行业国产品牌占有率上升约 6 个百分点
此外,国内工业机器人产业近年并购整合频繁,也将成为行业集中度提升和本土优秀企业崛起的推动力。
表:国内工业机器人产业(含外资的中国子公司)近年并购整合进程
图:2010 年中国工业机器人下游应用领域分布
图:2016 年中国工业机器人下游应用领域分布
非汽车行业国产替代的可能性更大,国产品牌有望弯道超车。IFR 统计显示中国在汽车行业的机器人密度为发达国家的 1/4 至 1/3,非汽车行业的这一比例在 1/11 左右。汽车工业注重生产稳定性,行业准入门槛较高,大部分外资整车厂商的生产线标准及机器人选型是全球统一的,国产整车厂对使用国产机器人也持谨慎态度。而在 3C、家电、金属、塑料化工、食品等行业,国外品牌的行业经验和客户基础优势并不明显,下游行业客户更加注重机器人产品的性价比和本土化服务优势,国产机器人有望获得更大的市场份额。
3C 市场的持续增长是各大企业看中 3C 行业机器人应用的关键。SEMI 预计 2017 年中国集中了全球 70%的 3C 产品产能,而目前此领域的自动化程度仍较低,主要是由于 3C 产品品种众多且尺寸小,其组装需要用到很多非标的设备,组装的步骤繁琐,更新周期快,
一台专用设备可能只用几个月就无法适用新产品,自动化装配的难度也很高。
图:中国与发达国家在汽车行业的工业机器人密度对比
图:中国与发达国家在非汽车行业的工业机器人密度对比
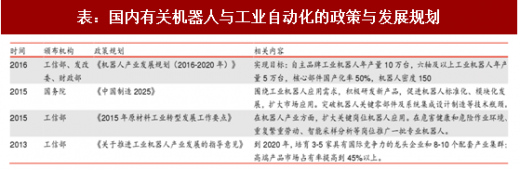
国家产业政策重视工业机器人发展。2015 年,国务院颁布的《中国制造 2025》明确指出,工业机器人应用符合我国未来制造业的发展方向。根据相关产业政策目标,预计到 2020 年,国内机器人产业将在产业规模、企业竞争力、自主化水平三方面迎来跨越式发展。
表:国内有关机器人与工业自动化的政策与发展规划
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。