参考中国报告网发布《2017-2022年中国虹膜识别机系统市场运营态势及十三五投资动向研究报告》
1. 国外终端集成商纷纷退出,中国市场出现“三强争霸”
虹膜识别核心算法技术自 2005 年左右开始成熟,截止目前其产品形态主要以企业级终端产品为主(虹膜识别机与虹膜识别仪),这些产品需要集成电脑、显示器、电源管理、存储等电子硬件。
所以尽管虹膜识别的核心算法是掌握在少部分技术公司手中,但该类公司在产品集成方面缺乏经验和技术能力。因此专门做虹膜识别终端的综合方案与集成商应运而生,并且成为推动虹膜识别技术在工业、企业、政府等领域应用的主力。
这类综合方案与集成厂商主要包括日本的松下、NEC、OKI,韩国 LG 等日韩企业,它们具备电子硬件的采购、生产和制造能力,通过向算法类公司(如 Iridian 等)获得算法与软件的授权,进行虹膜识别终端产品的销售。
但是该商业模式近年来逐渐被市场淘汰,主要原因就是掌握核心技术的算法与软件类企业在逐步掌握了硬件的集成能力之后,开始向产业链下游延伸,相比于松下、NEC等纯集成商而言,掌握核心算法能力的公司(如 Iridian、Iritech、Princeton Identity等)在产品的先进性和性价比方面更具优势。
因此,松下、NEC、OKI 等纯终端集成企业已经逐步退出市场,LG 通过设立子公司(Iris ID),开始向上游算法与软件延伸。
目前,在中国市场方面,传统的海外终端集成商主要是 LG,其他公司如松下、NEC、OKI 等已经退出市场;中国本土企业聚虹光电和中科虹霸近年来成长迅速,得益于中国本土电子零部件产业的成熟,聚虹光电和中科虹霸已经可以提供搭载自家先进算法与软件的一体化终端设备;海外较为领先的算法类公司(如 Iridian、Iritech、Princeton Identity、Eyelock 等)自身产品集成能力有限,产品性价比落后于中国本土产品,因而并未打开中国市场。
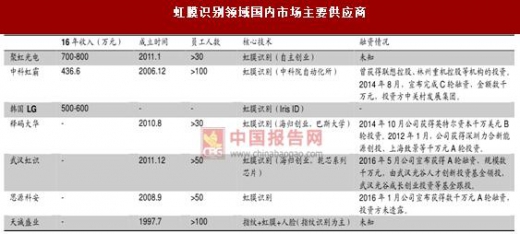
我们认为,长期看中国市场的主角将是聚虹光电、中科虹霸、LG 和其他中国本土企业,其中聚虹光电、中科虹霸、LG 三家公司处于领先地位,是“三强争霸”的局面。
在具体的收入规模方面,根据产业链调研资料,2016 年聚虹光电收入 700-800 万元,比 2015 年快速提升,在企业级和工业级市场拓展顺利,2017 年公司在手机、公安、社保、汽车电子等行业以及海外市场均有新突破;2016 年中科虹霸收入 436.6 万元,相比于 2015 年大幅下降,主要原因是煤炭行业客户的采购下降;国内其他公司收入规模较小;LG 公司主要产品为中国几家核电站的门禁系统,我们判断与聚虹光电和中科虹霸收入接近。
2. 虹膜识别产业链结构分析
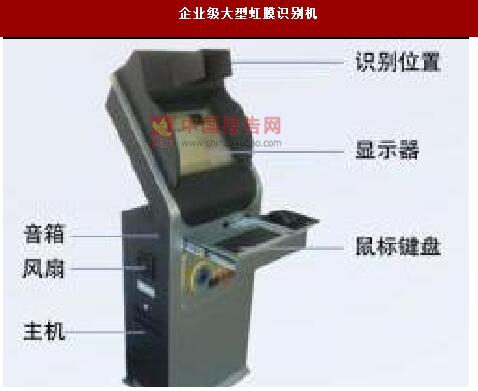
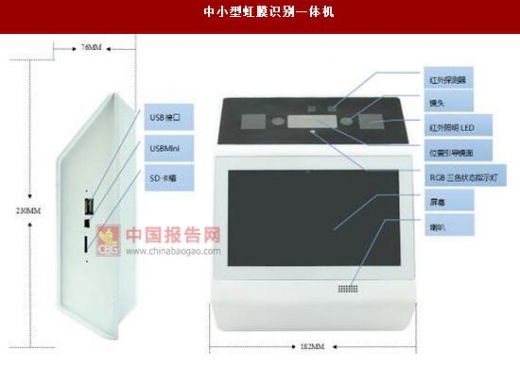
在企业级市场,目前虹膜识别终端主要分为大型的虹膜识别机(集成台式电脑与显示器)和中小型虹膜识别一体机(类似 Pad 平板电脑)。
在消费级终端上,虹膜识别的信息和算法的初步处理是通过 ASIC 芯片完成,然后数据传输至手机 CPU 进行进一步的分析,从而实现身份认证、支付等功能。
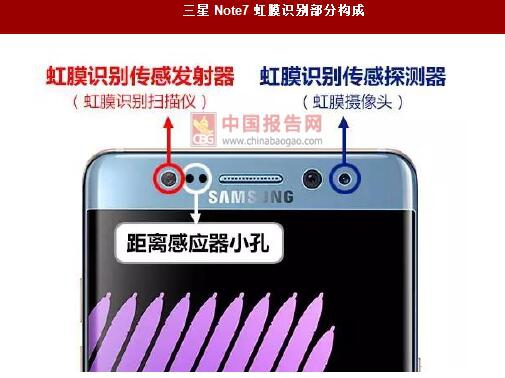
例如,根据韩国媒体的报道,三星虹膜识别系统主要的算法来自 Princeton Identity,红外摄像头模组来自于韩国厂商 Patron,镜头来自于韩国厂商 Kolen,CIS 是三星自家提供,红外LED 由欧司朗提供,最终方案由 Princeton Identity 负责。
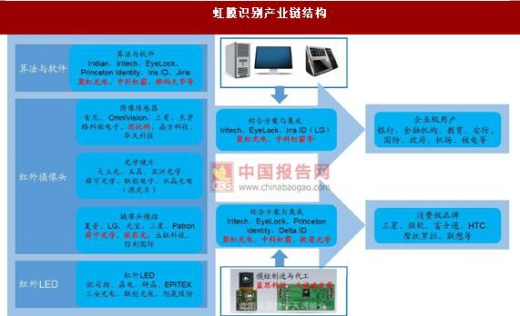
因此,虹膜识别产业链主要由四部分构成:算法与软件、红外 LED、红外摄像头、综合方案与集成。
随着松下、NEC、OKI 等纯集成商逐渐退出市场,LG 向上游算法延伸,该类算法授权+硬件集成的商业模式已经逐渐消失,目前虹膜识别终端产品的供应供应商主要是算法与集成一体化厂商,如 Iridian(Oberthur Technology 公司)、Iritech、Eyelock、Iris ID(LG)、聚虹光电、中科虹霸等掌握核心算法的企业,作为综合方案商,集成各个部件提供最终的终端产品。
下游主要划分为两个应用方向:传统的企业级设备(门禁系统、身份识别系统、工业控制等识别机和识别仪)和新兴的消费电子设备(手机、平板电脑等)。
1. 国外终端集成商纷纷退出,中国市场出现“三强争霸”
虹膜识别核心算法技术自 2005 年左右开始成熟,截止目前其产品形态主要以企业级终端产品为主(虹膜识别机与虹膜识别仪),这些产品需要集成电脑、显示器、电源管理、存储等电子硬件。
所以尽管虹膜识别的核心算法是掌握在少部分技术公司手中,但该类公司在产品集成方面缺乏经验和技术能力。因此专门做虹膜识别终端的综合方案与集成商应运而生,并且成为推动虹膜识别技术在工业、企业、政府等领域应用的主力。
这类综合方案与集成厂商主要包括日本的松下、NEC、OKI,韩国 LG 等日韩企业,它们具备电子硬件的采购、生产和制造能力,通过向算法类公司(如 Iridian 等)获得算法与软件的授权,进行虹膜识别终端产品的销售。
但是该商业模式近年来逐渐被市场淘汰,主要原因就是掌握核心技术的算法与软件类企业在逐步掌握了硬件的集成能力之后,开始向产业链下游延伸,相比于松下、NEC等纯集成商而言,掌握核心算法能力的公司(如 Iridian、Iritech、Princeton Identity等)在产品的先进性和性价比方面更具优势。
因此,松下、NEC、OKI 等纯终端集成企业已经逐步退出市场,LG 通过设立子公司(Iris ID),开始向上游算法与软件延伸。
目前,在中国市场方面,传统的海外终端集成商主要是 LG,其他公司如松下、NEC、OKI 等已经退出市场;中国本土企业聚虹光电和中科虹霸近年来成长迅速,得益于中国本土电子零部件产业的成熟,聚虹光电和中科虹霸已经可以提供搭载自家先进算法与软件的一体化终端设备;海外较为领先的算法类公司(如 Iridian、Iritech、Princeton Identity、Eyelock 等)自身产品集成能力有限,产品性价比落后于中国本土产品,因而并未打开中国市场。
虹膜识别领域国内市场主要供应商
资料来源:中国报告网整理
我们认为,长期看中国市场的主角将是聚虹光电、中科虹霸、LG 和其他中国本土企业,其中聚虹光电、中科虹霸、LG 三家公司处于领先地位,是“三强争霸”的局面。
在具体的收入规模方面,根据产业链调研资料,2016 年聚虹光电收入 700-800 万元,比 2015 年快速提升,在企业级和工业级市场拓展顺利,2017 年公司在手机、公安、社保、汽车电子等行业以及海外市场均有新突破;2016 年中科虹霸收入 436.6 万元,相比于 2015 年大幅下降,主要原因是煤炭行业客户的采购下降;国内其他公司收入规模较小;LG 公司主要产品为中国几家核电站的门禁系统,我们判断与聚虹光电和中科虹霸收入接近。
2. 虹膜识别产业链结构分析
在企业级市场,目前虹膜识别终端主要分为大型的虹膜识别机(集成台式电脑与显示器)和中小型虹膜识别一体机(类似 Pad 平板电脑)。
企业级大型虹膜识别机
资料来源:互联网
中小型虹膜识别一体机
资料来源:互联网
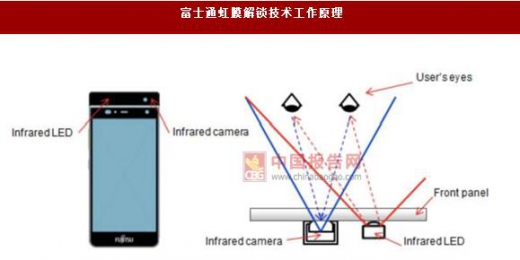
在消费级终端上,虹膜识别的信息和算法的初步处理是通过 ASIC 芯片完成,然后数据传输至手机 CPU 进行进一步的分析,从而实现身份认证、支付等功能。
例如,根据韩国媒体的报道,三星虹膜识别系统主要的算法来自 Princeton Identity,红外摄像头模组来自于韩国厂商 Patron,镜头来自于韩国厂商 Kolen,CIS 是三星自家提供,红外LED 由欧司朗提供,最终方案由 Princeton Identity 负责。
富士通虹膜解锁技术工作原理
资料来源:互联网
三星 Note7 虹膜识别部分构成
资料来源:互联网
因此,虹膜识别产业链主要由四部分构成:算法与软件、红外 LED、红外摄像头、综合方案与集成。
随着松下、NEC、OKI 等纯集成商逐渐退出市场,LG 向上游算法延伸,该类算法授权+硬件集成的商业模式已经逐渐消失,目前虹膜识别终端产品的供应供应商主要是算法与集成一体化厂商,如 Iridian(Oberthur Technology 公司)、Iritech、Eyelock、Iris ID(LG)、聚虹光电、中科虹霸等掌握核心算法的企业,作为综合方案商,集成各个部件提供最终的终端产品。
下游主要划分为两个应用方向:传统的企业级设备(门禁系统、身份识别系统、工业控制等识别机和识别仪)和新兴的消费电子设备(手机、平板电脑等)。
虹膜识别产业链结构
资料来源:中国报告网整理
资料来源:中国报告网整理,转载请注明出处(GQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。