参考中国报告网发布《2017-2022年中国工业机器人行业发展态势及投资决策分析报告》
1 一季度工业机器人行业复苏明显
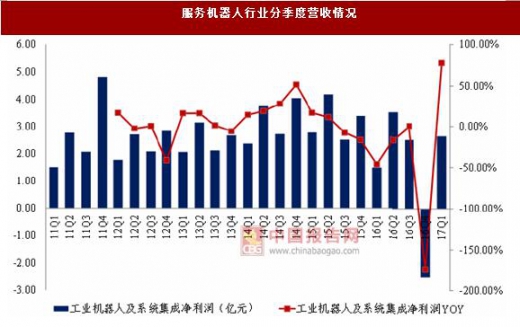
一季度服务机器人子行业上市公司业绩继续保持高速增长。在剔除占比影响较大的青岛海尔之后,行业其他 17 家上市公司一季度实现营业收入 72.01 亿元,同比增幅 28.56%,行业整体呈稳步增长态势。
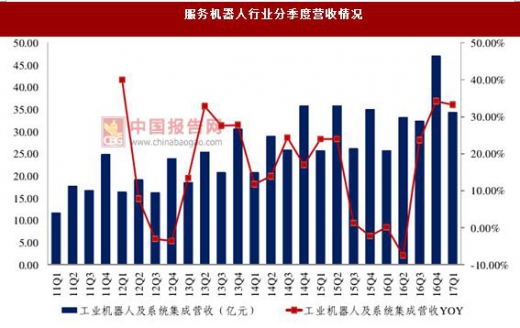
从净利润来看,去年四季度行业曾出现亏损,主要是受软控股份主营橡胶业务巨额亏损所致。今年一季度行业净利润(剔除青岛海尔)为 2.67 亿元,同比增长 77.78%,行业盈利复苏较为明显,但仍不及 15 年盈利水平。
在下半年国内宏观经济下行压力较大的背景下,我们认为工业机器人行业增长将有所减缓。长远来看,随着国内人口红利的消失及劳动力成本的升高,工业自动化和机器人的应用仍是未来产业升级和进步的必由之路。
2 工业机器人应用广泛,国内市场空间巨大
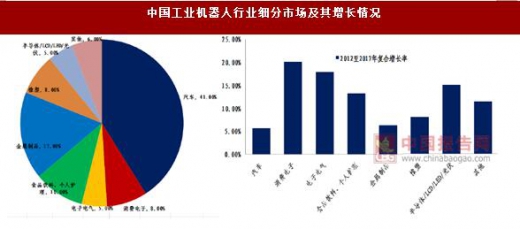
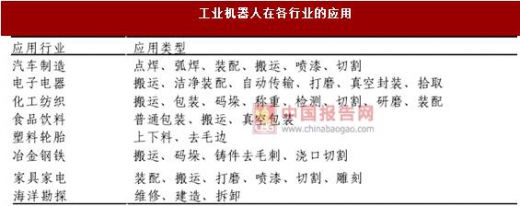
工业机器人在汽车、电子电气、化工纺织、食品饮料、冶金等行业均有广泛应用。目前国内外工业机器人应用最广的是汽车行业,其次是电子电气和冶金行业。据统计,我国工业机器人应用在汽车行业的比重超过 40%,远远高于其他行业。从增长速度来看,当前国内工业机器人市场增长最快的是消费电子、电子电器和半导体行业,近五年年复合增速均超过 15%。而占比最大的汽车行业增速仅为 5%。
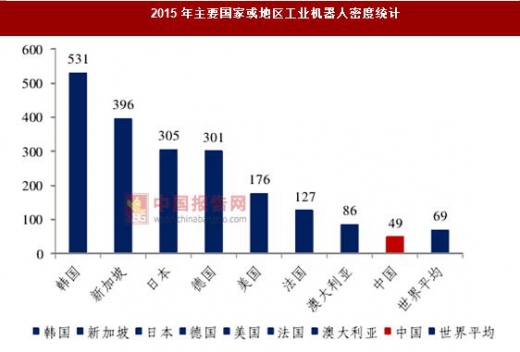
我国工业机器人密度仍处于较低水平,未来需求巨大。国际上通常采用工业机器人密度(平均每万名制造业工人所使用的工业机器人数量)来衡量某个国家制造业工业机器人使用情况。2015 年全球工业机器人平均密度为 69 台/万人,中国的数据为 49 台/万人,远低于韩国、日本及德国等国家,工业机器人在我国显示出巨大的应用潜力。
3 国内工业机器人市场扩张迅速,保有量逐年递增
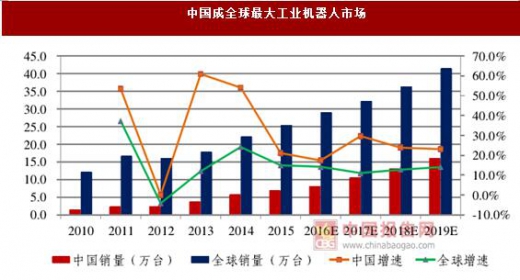
近年我国工业机器人产量保持着高速增长。去年我国工业机器人销量约为 9 万台,已接近全球市场份额的 1/3,中国连续四年成为全球最大的工业机器人市场。国家统计局最新数据显示,2017 年前五月我国工业机器人产量增长达到 50.4%,增速显著高于全球。预计到 2020 年,我国工业机器人的销量将增长至 19.17 万台。平均增速超过 20%。
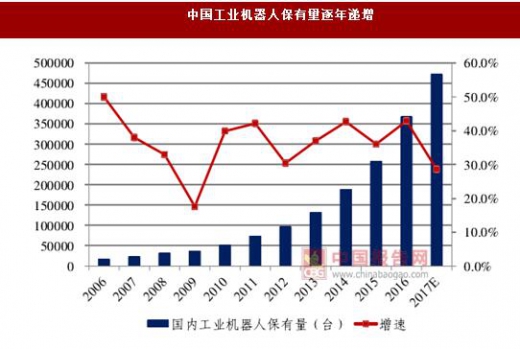
与此同时,我国工业机器人的保有量也逐年累增。我国 2001 年工业机器人保有量只有1630 台,截至去年年底保有量已超过 36 万台,预计今年将超过 47 万台,增速达 30%以上。根据 IFR 预测,按照机器人销量角度测算,2018 年,我国的工业机器人的市场规模将达到 425 亿,年平均增速在 25%以上,呈现出高速发展的态势。按照机器人密度测算,2020 年,我国的工业机器人市场规模将达 885 亿元,年平均增速 35%。
4 国内工业机器人制造有待突破,电子行业是契机
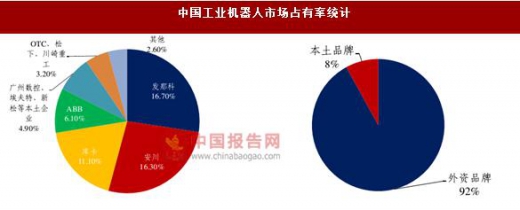
工业机器人传统应用领域主要是汽车行业,该行业市场几乎被国际几大机器人企业所垄断。国际知名企业与国际大型汽车企业存在长期的合作关系,在我国汽车企业主要以合资形式存在的背景下,国际产品借此机会大量进入中国市场。并且基于良好的市场前景,国外厂商纷纷在中国设厂,以提高市场占有率。我国企业普遍存在进入时间短、规模小、技术基础薄弱等问题,市场份额较小。以2012年为例,日本Fanuc、日本安川、德国KUKA、瑞士 ABB 四家国际工业机器人巨头分享了 57.5%的市场份额,国产工业机器人仅占 8%。
与汽车行业不同,电子等其他行业对工业机器人的要求体现为:第一,成本低,短期内回收成本;第二,动作简单,对性能要求不高;第三,在熟悉行业工艺基础上实现高效率,最大程度地节省成本。我国目前庞大的中低端制造业市场规模为国产工业机器人发展提供了机遇。国产制造商在国家政策的支撑和推动下,如果能够在低成本、经济型工业机器人方面有所突破,不断积累行业应用经验,就可以在国内工业机器人市场占有一席之地。从目前的状况来看,国内工业机器人市场在电子电器等细分领域的增速要高于汽车行业,也反应出这一发展趋势。
1 一季度工业机器人行业复苏明显
一季度服务机器人子行业上市公司业绩继续保持高速增长。在剔除占比影响较大的青岛海尔之后,行业其他 17 家上市公司一季度实现营业收入 72.01 亿元,同比增幅 28.56%,行业整体呈稳步增长态势。
服务机器人行业分季度营收情况
数据来源:中国统计数据库
从净利润来看,去年四季度行业曾出现亏损,主要是受软控股份主营橡胶业务巨额亏损所致。今年一季度行业净利润(剔除青岛海尔)为 2.67 亿元,同比增长 77.78%,行业盈利复苏较为明显,但仍不及 15 年盈利水平。
在下半年国内宏观经济下行压力较大的背景下,我们认为工业机器人行业增长将有所减缓。长远来看,随着国内人口红利的消失及劳动力成本的升高,工业自动化和机器人的应用仍是未来产业升级和进步的必由之路。
服务机器人行业分季度营收情况
数据来源:中国统计数据库
2 工业机器人应用广泛,国内市场空间巨大
工业机器人在汽车、电子电气、化工纺织、食品饮料、冶金等行业均有广泛应用。目前国内外工业机器人应用最广的是汽车行业,其次是电子电气和冶金行业。据统计,我国工业机器人应用在汽车行业的比重超过 40%,远远高于其他行业。从增长速度来看,当前国内工业机器人市场增长最快的是消费电子、电子电器和半导体行业,近五年年复合增速均超过 15%。而占比最大的汽车行业增速仅为 5%。
中国工业机器人行业细分市场及其增长情况
数据来源:中国统计数据库
工业机器人在各行业的应用
资料来源:中国报告网整理
我国工业机器人密度仍处于较低水平,未来需求巨大。国际上通常采用工业机器人密度(平均每万名制造业工人所使用的工业机器人数量)来衡量某个国家制造业工业机器人使用情况。2015 年全球工业机器人平均密度为 69 台/万人,中国的数据为 49 台/万人,远低于韩国、日本及德国等国家,工业机器人在我国显示出巨大的应用潜力。
2015 年主要国家或地区工业机器人密度统计
数据来源:中国统计数据库
3 国内工业机器人市场扩张迅速,保有量逐年递增
近年我国工业机器人产量保持着高速增长。去年我国工业机器人销量约为 9 万台,已接近全球市场份额的 1/3,中国连续四年成为全球最大的工业机器人市场。国家统计局最新数据显示,2017 年前五月我国工业机器人产量增长达到 50.4%,增速显著高于全球。预计到 2020 年,我国工业机器人的销量将增长至 19.17 万台。平均增速超过 20%。
中国成全球最大工业机器人市场
数据来源:中国统计数据库
与此同时,我国工业机器人的保有量也逐年累增。我国 2001 年工业机器人保有量只有1630 台,截至去年年底保有量已超过 36 万台,预计今年将超过 47 万台,增速达 30%以上。根据 IFR 预测,按照机器人销量角度测算,2018 年,我国的工业机器人的市场规模将达到 425 亿,年平均增速在 25%以上,呈现出高速发展的态势。按照机器人密度测算,2020 年,我国的工业机器人市场规模将达 885 亿元,年平均增速 35%。
中国工业机器人保有量逐年递增
数据来源:中国统计数据库
4 国内工业机器人制造有待突破,电子行业是契机
工业机器人传统应用领域主要是汽车行业,该行业市场几乎被国际几大机器人企业所垄断。国际知名企业与国际大型汽车企业存在长期的合作关系,在我国汽车企业主要以合资形式存在的背景下,国际产品借此机会大量进入中国市场。并且基于良好的市场前景,国外厂商纷纷在中国设厂,以提高市场占有率。我国企业普遍存在进入时间短、规模小、技术基础薄弱等问题,市场份额较小。以2012年为例,日本Fanuc、日本安川、德国KUKA、瑞士 ABB 四家国际工业机器人巨头分享了 57.5%的市场份额,国产工业机器人仅占 8%。
中国工业机器人市场占有率统计
数据来源:中国统计数据库
与汽车行业不同,电子等其他行业对工业机器人的要求体现为:第一,成本低,短期内回收成本;第二,动作简单,对性能要求不高;第三,在熟悉行业工艺基础上实现高效率,最大程度地节省成本。我国目前庞大的中低端制造业市场规模为国产工业机器人发展提供了机遇。国产制造商在国家政策的支撑和推动下,如果能够在低成本、经济型工业机器人方面有所突破,不断积累行业应用经验,就可以在国内工业机器人市场占有一席之地。从目前的状况来看,国内工业机器人市场在电子电器等细分领域的增速要高于汽车行业,也反应出这一发展趋势。
资料来源:中国报告网整理,转载请注明出处(GQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。