
| 类别 |
产品名称 |
使用范围 |
| 工业炸药 |
2号岩石乳化炸药 |
无沼气和(或)矿尘爆炸危险的爆破工程 |
| 二级煤矿许用乳化炸药 |
低瓦斯矿井的煤层采掘工作面、半煤岩掘进工作面的爆破工程 |
|
| 三级煤矿许用乳化炸药 |
高瓦斯矿井、低瓦斯矿井的高瓦斯区域,有煤(岩)与瓦斯突出危险的工作面的爆破工程 |
|
| 岩石膨化硝铵炸药 |
露天及无可燃气和(或)矿尘爆炸危险的地下爆破工程 |
|
| 岩石改性铵油炸药 |
适用于无可燃气和(或)矿尘爆炸危险的爆破工程 |
|
| 工业雷管 |
普通瞬发电雷管、普通延期电雷管、煤矿许用瞬发电雷管、煤矿许用毫秒电雷管 |
于各种矿山和爆破工程中(有瓦斯及煤尘等爆炸矿尘的场所 |
| 昔通瞬发导爆管雷管、普通延期导爆管雷管、抗水瞬发导爆管雷管、抗水延期导爆管雷管及其他导爆管雷管 |
只能用煤矿许用电雷管可广泛用于各种无瓦斯、无爆炸矿尘的矿山和爆破工程中;还可用于起爆导爆管、导爆索 |
|
| 工业索类 |
棉线导爆索 |
用于一般露天或无沼气、无瓦斯、矿尘爆炸危险的爆破场所 |
| 塑料导爆索 |
用于一般露天或无沼气、无瓦斯、矿尘爆炸危险的爆破场所 |
|
| 塑料导爆管 |
用于无可燃气和(或)矿尘爆炸危险的场所,与起爆元件和连接元件一起组成传爆网络 |
|
| 爆破服务 |
土岩、拆除爆破 |
|
近年来,我国政府对于民爆行业一直是严格审批、重点监督并予以支持鼓励等多管齐下的政策。2020年6月工信部发布《关于进一步加强工业行业安全生产管理的指导意见》,继续鼓励民爆行业龙头骨干企业开展兼并重组,推动普通雷管转型升级为数码电子雷管;组织编制民爆行业“十四五”发展规划;建立健全民爆行业智能制造标准体系,推动智能制造技术的推广应用。
| 政策 |
颁布单位 |
发布时间 |
主要内容 |
| 《民用爆炸物品行业发展规划(2016-2020年)》 |
工信部 |
2016年1月 |
1.坚持结构调整。优化产品结构,发展安全、高效产品;优化产能布局,形成合理分布,优化产业体系,推进现场混装生产方式和一体化服务;提高产业集中度,培育龙头骨干企业。2.产业集中度进一步提高,培育3至5家具有一定行|业带动力与国际竞争力的民爆行业龙头企业,扶持8至10家科技引领作用突出、一体化服务能力强的优势骨 干企业。排名前15家生产企业生产总值在全行业占比突破60%。3.鼓励军民科技融合发展,促进民爆行业的军民技术双向转化,支持军工和民品企事业单位的技术合作。 |
| 《民用爆炸物品生产许可实施办法》 |
工信部 |
2018年11月 |
在中华人民共和国境内设立民用爆炸物品生产企业应当依据本办法取得民用爆炸物品生产许可。民用爆炸物品生产企业应当按照《民用爆炸物品生产许可证》核定的事项进行生产,生产作业应当执行安全技术规程等规定。 |
| 《工业和信息化部关于推进民爆行业高质量发展的意见》 |
工信部 |
2018年11月 |
积极推进民爆生产、爆破服务一体化发展,延伸产业链,与矿产资源开采、基础设施建设等有机衔接,完善一体化服务机制,提升一体化服务水平,实现民爆行业由生产型制造向服务型制造升级转换。 |
| 《民爆行业安全生产专项整治三年行动工作方案》 |
工信部 |
2020年4月 |
于2020年5月至2022年在民爆行业开展安全生产专项整治行动,2022年底前,民爆生产企业安全生产标准化应达到二级及以上标准,民爆销售企业安全生产标准化应达到三级及以上标准。 |
| 《关于进一步加强工业行业安全生产管理的指导意见》 |
工信部 |
2020年6月 |
继续鼓励民爆行业龙头骨干企业开展兼并重组,推动普通雷管转型升级为数码电子雷管;组织编制民爆行业“十四五”发展规划;建立健全民爆行业智能制造标准体系,推动智能制造技术的推广应用。 |
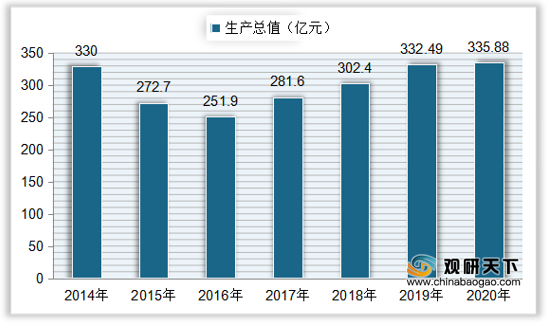
根据数据显示,我国民爆行业生产总值自2016年后稳定上升,到2018年达到302.4亿元,同比增长7.39%;2019年我国民爆生产企业生产总值达到332.49亿元,同比增长9.95%;2020年中国民爆生产企业累计完成生产总值335.88亿元,同比增长1.02%。
随着生产总值的增长,我国民爆生产企业营收也有所上升,到2019年中国民爆行业实现营收378.16亿元,同比增长12.23%;利润总额达到47.41亿元,同比增长4.34%。2020年中国民爆生产企业主营业务收入为381.86亿元,同比增长0.98%;实现利润总额52.91亿元,同比增长11.6%。

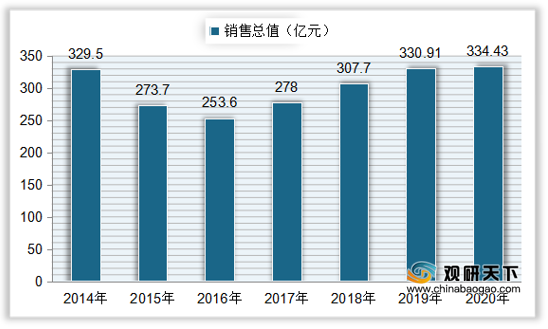
我国民爆行业销售额发展走势与生产总值保持一致,自2016年后持续上升,到2018年达到307.7亿元,同比增长10.68%;2019年中国民爆生产企业累计完成销售总值330.91亿元,同比增长7.54%;2020年中国民爆生产企业累计完成销售总值334.43亿元,同比增长1.06%。
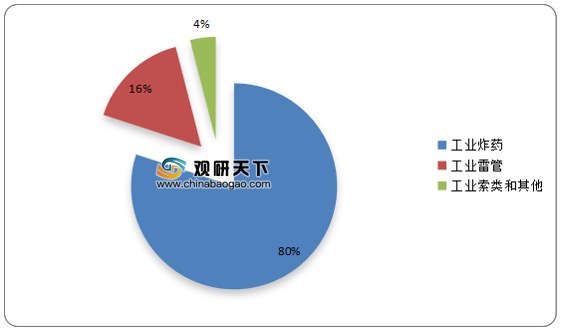
从产品结构上看,在我国民爆行业主要产品中,工业炸药占据主导地位,占比达到总体市场的80%左右;其次是工业雷管,占比约为16%;工业索类和其他占比较小,仅为4%。
更多深度内容,请查阅观研报告网:
《2021年中国民爆市场分析报告-行业现状与市场商机研究》
《2020年中国民爆市场调研报告-市场运营现状与发展前景预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








