咨询热线

400-007-6266

010-86223221

我国塑料行业产量区域分布不均,出口规模远大于进口

        塑胶是一种以合成的或天然的高分子聚合物,可任意捏成各种形状最后能保持形状不变的材料或可塑材料产品。塑料是我们生活中常见的一种工具材料,如我们使用的塑料袋、塑料碗就是由塑料制作而成。

塑料的主要特性

序号

特点

1

大多数塑料质轻,化学性稳定,不会锈蚀

2

耐冲击性好

3

具有较好的透明性和耐磨耗性

4

绝缘性好,导热性低

5

一般成型性、着色性好,加工成本低

6

大部分塑料耐热性差,热膨胀率大,易燃烧

7

尺寸稳定性差,容易变形

8

多数塑料耐低温性差,低温下变脆,容易老化

9

某些塑料易溶于溶剂

数据来源:公开资料整理

塑料行业的产业链概况


产业链概况

塑料的上游原料

上游原料是通过石脑油与蒸汽裂解煤、炭焦化制甲烷气、煤制甲醇等技术路线,合成乙烯、乙炔或丙烯、丁二烯、苯等初级化工产品,经催化聚合生成聚乙烯(PE)、聚丙烯(PP)、聚氯乙烯(PVC)、聚苯乙烯(PS)、丙烯腈-丁二烯(ABS)等塑料制品

塑料的中游企业

塑料产业链的中游是各级的经销商,大的层级可以分为三级,一级经销商(总包商),二级经销商(利用信息不对称的炒货商)和三级经销商(承担物流/账期和“白手套”的次终端)

塑料的下游应用

塑料行业的下游是以塑料制品为主营业务的轻工业,涵盖了农用薄膜、建材、家电、汽车零部件、模具、容器包装等子行业。当前塑料的细分种类多达几百种,只要稍稍调整配方便可生产出新型聚合物

数据来源:公开资料整理

        从产量情况来看,2012-2020年我国塑料制品产量呈波动态势,其中,受相关政策影响,2019年产量快速回升,同比增长35.5%至8184.2万吨;2020年产量又开始下滑7%至7603.2万吨。

2012-2020年中国塑料制品产量变化趋势(单位:万吨)
 
数据来源:国家统计局

        从销售量来看,2016-2018年我国塑料制品销售量呈下降趋势,2019年销售量有所回升,达到7699.1万吨,同比增长31.485%。但整体而言,我国塑料制品行业处于产能过剩状态。

2016-2019年塑料制品的销售量(单位:万吨)
 
数据来源:国家统计局

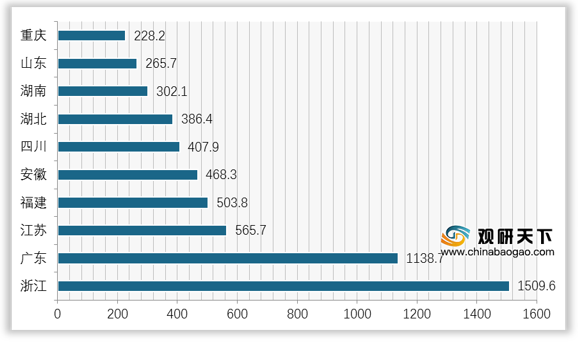
        从塑料制品产量地域分布来看,产业集中在华南华东一带,地域分布不均衡,其中浙江省产量贡献最大,2020年产值高达1509.6万吨。
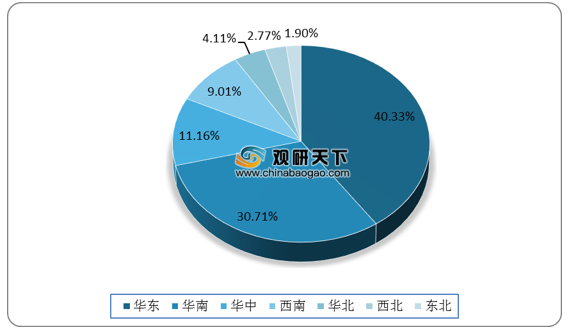
我国塑料制品产量地域分布
 
数据来源:公开资料整理

2020年1-11中国塑料制品各省市产量TOP10(单位:万吨)
 
数据来源:国家统计局

        从塑料制品的进出口情况来看,我国出口大于进口,行业内需不大,进口依赖度低,出口态势良好。从进口金额来看,2019年中国塑料制品行业的进口金额为54.98亿美元,同比增长0.55%;从出口金额来看,2016年出口金额有所下降,2017年出口金额开始回升,到2019年我国出口金额达到了483.14亿美元,同比增长11.19%。

2012-2019年中国塑料制品的进出口情况(单位:亿美元)
 
数据来源:中国海关

中国塑料制品进口依赖度情况
 

数据来源:公开资料整理(CBB)


          欲了解更多内容,请参阅我们的行业分析报告:
        《2021年中国塑料市场分析报告-行业运营态势与前景评估预测》

        《2020年中国塑料原料行业分析报告-行业规模现状与投资前景预测》


        行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。

        中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。

        报告订购咨询请联系:
        电话:400-007-6266   010-86223221
        客服微信号:guanyankf
        客服QQ:1174916573
        Emial:sales@chinabaogao.com

更多好文每日分享,欢迎关注公众号


更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

我国牛磺酸行业供需规模不断增长 饮料是第一大应用领域

我国牛磺酸行业供需规模不断增长 饮料是第一大应用领域

目前国内主要的牛磺酸厂商分别是永安药业、新和成、湖北远大、江阴华昌、江苏远洋、圣元环保,这六家占全球、中国牛磺酸的产量均为90%以上,牛磺酸行业高度集中。其中永安药业为行业龙头,牛磺酸产能、产量远高于其他企业。

2026年09月02日
内需增长动力偏弱 高端改性、绿色再生、全球化布局成聚丙烯行业投资新新风口

内需增长动力偏弱 高端改性、绿色再生、全球化布局成聚丙烯行业投资新新风口

2026年以来,由于全球石油价格飙升,聚丙烯等石油产品价格飞涨,预计2026年受地缘政治影响,全球油价高位运行,聚丙烯价格也将快速上涨,带动聚丙烯2026年市场规模高速增长。未来一段时间,随着国内经济的持续复苏和居民消费升级的推动,聚丙烯行业将迎来更多的发展机遇。

2026年08月26日
国内聚氯乙烯(PVC)制备工艺多元发展,出口规模跃居全球前列

国内聚氯乙烯(PVC)制备工艺多元发展,出口规模跃居全球前列

当前,我国西北地区依托丰富的资源能源优势,为国内电石法聚氯乙烯的低成本地区,在我国聚氯乙烯产业格局中具有重要地位,华北、华东地区呈现出电石法和乙烯法并存发展的状态,得益于进口乙烯渠道和乙烯生产来源的多样化,华北和华东地区乙烯法占比逐渐提升,已超越电石法成为主流工艺。

2026年08月21日
制冷剂配额延续偏紧,行业供需缺口将进一步扩大

制冷剂配额延续偏紧,行业供需缺口将进一步扩大

第三代HFCs类氟致冷剂完全不破坏臭氧层,是目前主流的氟制冷剂品种。因其温室效应值较高,根据《蒙特利尔议定书》基加利修正案规定,发达国家应在其2011年至2013年HFCs使用量平均值基础上,自2019年起削减HFCs的消费和生产,到2036年后将HFCs使用量削减至其基准值15%以内。经各方同意部分发达国家可以自20

2026年08月11日
国内烧碱产品结构加速升级,烧碱出口量大幅增加

国内烧碱产品结构加速升级,烧碱出口量大幅增加

烧碱作为高耗能产业,近年来国家对行业发展的调控和限制措施日益严格。随着国内经济增速放缓,烧碱行业进入以“产业结构调整、提升行业增长质量”为核心的发展阶段。市场数据显示,2025年全年产量4375.52万吨,较2024年4218.01万吨增加3.73%。

2026年08月05日
我国染料产业齐全,政策抬高环保门槛,市场企业高度集中

我国染料产业齐全,政策抬高环保门槛,市场企业高度集中

我国已成为全球染料生产、贸易和消费第一大国,产量占世界总产量的70%-75%。国内染料主产区集中在浙江、江苏和山东,行业集中度较高。从行业格局看,我国染料产业经过多年迭代升级,已形成高度集中的寡头竞争格局。

2026年07月30日
中国塑料管材‌‌‌行业已进入成熟期 需求结构正缓慢走向高端化

中国塑料管材‌‌‌行业已进入成熟期 需求结构正缓慢走向高端化

随着国家对基础设施建设投资力度的加大和城市化进程的不断推进,我国塑料管材行业在“十一五”、“十二五”期间一直保持着快速增长态势。“十三五”期间,行业进入调整转型升级期(优化产业结构,提升行业集中度,绿色、节能、环保成为行业发展重点),中低速发展成为“新常态”。“十四五”期间(2021-2025年),行业进一步淘汰落后产

2026年07月27日
超纯全氟烷氧基树脂(PFA)半导体需求前景广阔,国内企业仍需发力

超纯全氟烷氧基树脂(PFA)半导体需求前景广阔,国内企业仍需发力

由于PFA行业进入壁垒高,因此全球可以生产PFA的企业数量较少,产能高度集中,国外企业主要分布在日本、美国与欧洲等国家地区,国外企业占据全球70%以上的市场份额,高端半导体级 PFA 长期被海外巨头垄断。国内企业多以工业级、高纯级PFA产品为主,具备超纯级PFA产品生产能力的企业数量极少,仅山东东岳和浙江巨化具有批量生

2026年07月21日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部