
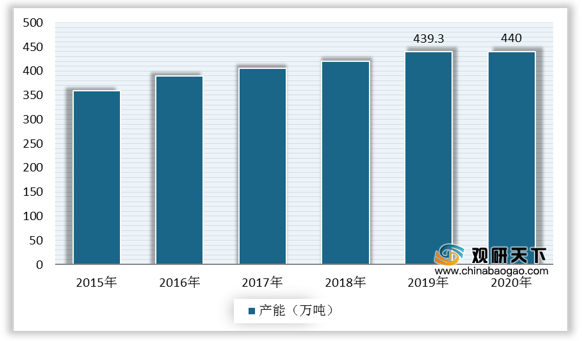
环氧乙烷作为重要的精细化工原料,应用广泛,主要涉及建筑、日化、纺织、皮革、金属加工、涂料、电子、医药、农药、造纸、汽车、石油开采与炼制等多个领域。近年来,我国环氧乙烷产能迅速扩张,到2020年,国内环氧乙烷产能已达到440万吨。
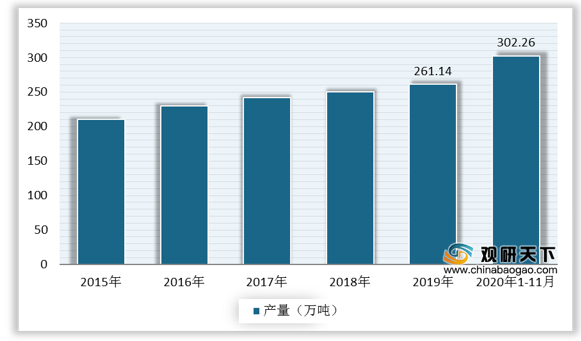
国内环氧乙烷供应稳定,呈现上升趋势。数据显示,2019年中国环氧乙烷产量为261.14万吨,2020年1-11月环氧乙烷产量为302.26万吨。
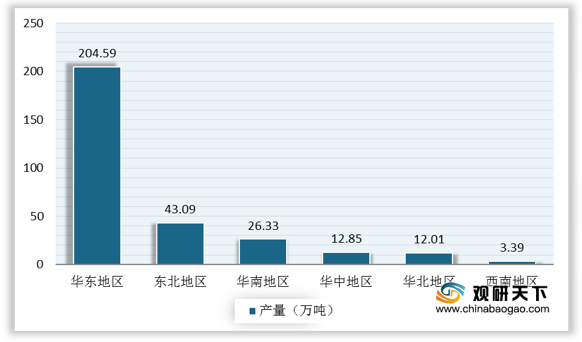
我国环氧乙烷产量主要集中在华东地区。据统计数据,2020年1-11月,华东地区环氧乙烷产量204.59万吨,占总产量的67.7%;东北地区环氧乙烷产量43.09万吨,占比14.3%,为第二大产区;华南、华中、华北、西南地区的环氧乙烷产量占比依次为8.7%、4.3%、4%、1%。

目前,我国环氧乙烷主要用于生产乙二醇,以及减水剂聚醚单体、非离子表面活性剂、乙醇胺、聚醚多元醇、乙二醇醚等各种衍生物。根据数据显示,乙二醇占环氧乙烷需求的49%;商品环氧乙烷需求占比51%,其中聚羟酸减水剂和非离子表面活性剂占比较高,分别为21.93%、17.85%。

我国环氧乙烷行业参与者较多,主要包括中石化、中石油等国有企业以及三江化工、泰兴金燕、联泓新材料、江苏斯尔邦等民营企业。
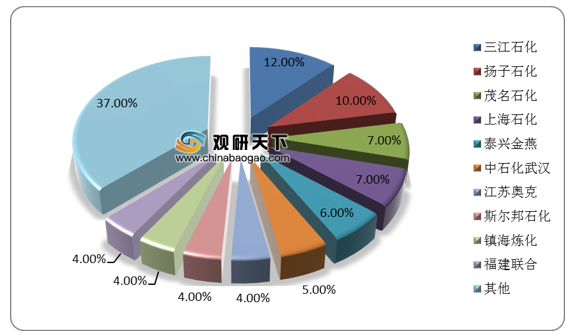
根据数据显示,我国环氧乙烷行业头部企业产能较为集中,2020年行业前十企业的产能达到276万吨,占比63%。其中三江石化产能占比较高,达12%,扬子石化位居第二,占比10%。随着供给侧改革的不断深入,行业竞争格局加剧,实力较弱的企业被淘汰,市场集中度也将进一步提升
相关行业分析报告参考《2021年中国环氧乙烷市场分析报告-产业现状与投资战略研究》。
2015-2020年中国环氧乙烷行业产能
数据来源:BAIINFO
国内环氧乙烷供应稳定,呈现上升趋势。数据显示,2019年中国环氧乙烷产量为261.14万吨,2020年1-11月环氧乙烷产量为302.26万吨。
2015-2020年1-11月中国环氧乙烷行业产量
数据来源:BAIINFO
我国环氧乙烷产量主要集中在华东地区。据统计数据,2020年1-11月,华东地区环氧乙烷产量204.59万吨,占总产量的67.7%;东北地区环氧乙烷产量43.09万吨,占比14.3%,为第二大产区;华南、华中、华北、西南地区的环氧乙烷产量占比依次为8.7%、4.3%、4%、1%。
2020年1-11月中国各地区环氧乙烷产量
数据来源:BAIINFO
2020年1-11月中国各地区环氧乙烷产量占比
数据来源:BAIINFO
目前,我国环氧乙烷主要用于生产乙二醇,以及减水剂聚醚单体、非离子表面活性剂、乙醇胺、聚醚多元醇、乙二醇醚等各种衍生物。根据数据显示,乙二醇占环氧乙烷需求的49%;商品环氧乙烷需求占比51%,其中聚羟酸减水剂和非离子表面活性剂占比较高,分别为21.93%、17.85%。
2019年中国环氧乙烷下游需求分布
数据来源:公开资料整理
我国环氧乙烷行业参与者较多,主要包括中石化、中石油等国有企业以及三江化工、泰兴金燕、联泓新材料、江苏斯尔邦等民营企业。
我国环氧乙烷及衍生物行业主要企业情况
| 主要企业名称 |
资产规模 |
销售 规模 |
经营状况及研发水平 |
| 中国三江精细化工有限公司 |
约105亿 |
约25亿 |
采用美国S公司技术,行业产能规模最大,在行业中处于领先地位 |
| 中国石油化工股份有限公司茂名分公司 |
约490亿 |
约20亿 |
与北京化工研究院产学研合作,技术开发力度强,在行业中处子先进地位 |
| 中国石化上海石油化工股份有限公司 |
约460亿 |
约18亿 |
采用美国DOW于先进地位化学技术,在行业中处于先进地位 |
| 泰兴金燕化学科技有限公司 |
约40亿 |
约10亿 |
采用美国SD公司技术,在行业中处于先进地位 |
| 江苏奥克化学有限公司 |
约50亿 |
约55亿 |
国内环氧乙烷精深加工行业的领军企业 |
| 辽宁奥克化学股份有限公司 |
约14亿 |
约5亿 |
国内环氧乙烷精深加工行业的领军企业 |
| 佳化化学股份有限公司 |
约23亿 |
约19亿 |
在聚合反应催化选择技术、工艺装备优化等方面拥有较强的自主创新能力,同时具备较强的先进工艺路线改进能力,在行业中处于先进地位 |
| 浙江皇马科技股份有限公司 |
约17亿 |
约8亿 |
目前已开发研制出了上千种产品,获得了多项科研成果,在行业中处于先进地位。是自前国内科技含量较高的特种表面活性剂生产企业之一 |
| 辽宁科隆精细化工股份有限公司 |
约105亿 |
约25亿 |
与科研院所合作形成从研究开发到科技成果产业化最终进行市场推广的新型产业垂直一体化的战略联盟体系,在行业中处于较先进地位 |
资料来源:公开资料整理
根据数据显示,我国环氧乙烷行业头部企业产能较为集中,2020年行业前十企业的产能达到276万吨,占比63%。其中三江石化产能占比较高,达12%,扬子石化位居第二,占比10%。随着供给侧改革的不断深入,行业竞争格局加剧,实力较弱的企业被淘汰,市场集中度也将进一步提升
2020年中国环氧乙烷行业头部企业产能分布
数据来源:公开资料整理(CT)
相关行业分析报告参考《2021年中国环氧乙烷市场分析报告-产业现状与投资战略研究》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








