
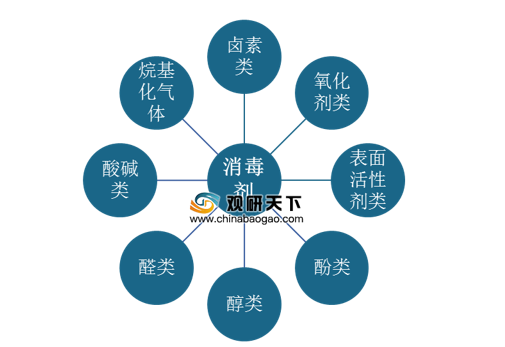
消毒剂依照组成成分可分为卤素类、氧化剂类、表面活性剂类、酚类、醇类、醛类、酸碱类、烷基化气体八大类。
数据显示,2015-2019年我国消毒剂行业产值趋于稳定,复合增长率仅为4.74%;2019年消毒剂产值为103.4亿元,同比增长0.58%。受新冠病毒影响,消毒剂等防疫产品备受人们喜爱,预计2020年消毒剂产值将达117.6亿元,同比增长13.73%。
从2019年我国消毒剂产值各类别占比情况来看,卤素类消毒剂产值占比最多,为24%,主要产品有84消毒液、碘伏、漂渍剂、二氧化氯泡腾片、安尔碘等;其次是醇类消毒剂,产值占比为18%,主要产品有医用酒精、异丙醇等。
从我国消毒剂细分产品产量对比情况来看,2015-2019年手部消毒液、84消毒液、75%医用酒精的产量均呈稳定增长趋势,2019年三大产品产值分别为4.4万吨、49.3万吨、7万吨,同比分别增长10%、9.07%、7.69%。
目前,我国消杀企业有563家,其中有171家为84消毒液生产企业,占比为30.37%;有94家医用酒精生产企业,占比为16.7%;有83家手部消毒液生产企业,占比为14.74%。

从我国部分消毒剂生产企业产能来看,江苏索普产能最高,可生产醋酸消毒产品120万吨;其次是华鲁恒升、华谊集团,均可生产醋酸消毒产品50万吨。
在我国各地区消毒剂生产企业数量排名中,山东地区以111家消毒剂生产企业数量位居第一;广东地区以88家消毒剂生产企业数量位居第二。
相关行业分析报告参考《2020年中国消毒剂市场调研报告-行业运营现状与未来规划分析》。
消毒剂类别
数据来源:公开资料整理
从消毒剂产业链来看,上游主要包含原材料、生产设备和包装材料等,下游主要是销售渠道和购买渠道。
消毒剂产业链
| 产业链 |
领域 |
产品/厂家 |
涉及企业 |
| 上游 |
原材料 |
次氯酸钠、醋酸、乙醇、氯已定、季铵盐、对氯间二甲苯酚、相关催化剂等 |
三友化工、鲁西化工、中粮集团、富达集团、新华医疗、滨江股份、沈阳化工等 |
| 生产设备 |
反应装置、灌装装置等 |
||
| 包装材料 |
玻璃、塑料、袋装、灌装等 |
||
| 中游 |
消毒剂 |
84消毒液、手部消毒液、医用酒精、双氧水、过氧乙酸消毒液等 |
赞宇科技、广州浪奇、青松股份、金发拉比、泰和科技、上海家化、滴露、爱特福84等 |
| 下游 |
销售渠道 |
代理商、批发商、零售商等 |
蓝月亮、威露士、阿里巴巴、拼多多、老百姓、大药房等 |
| 购买渠道 |
电商、药店、诊所、医院等 |
数据来源:公开资料整理
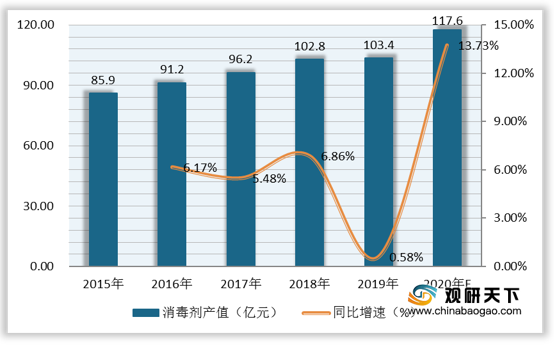
数据显示,2015-2019年我国消毒剂行业产值趋于稳定,复合增长率仅为4.74%;2019年消毒剂产值为103.4亿元,同比增长0.58%。受新冠病毒影响,消毒剂等防疫产品备受人们喜爱,预计2020年消毒剂产值将达117.6亿元,同比增长13.73%。
2015-2020年我国消毒剂行业产值及增速
数据来源:公开资料整理
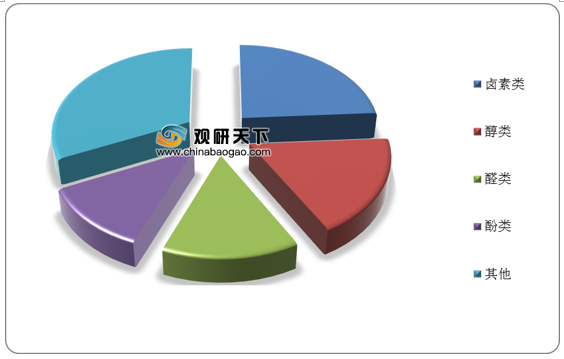
从2019年我国消毒剂产值各类别占比情况来看,卤素类消毒剂产值占比最多,为24%,主要产品有84消毒液、碘伏、漂渍剂、二氧化氯泡腾片、安尔碘等;其次是醇类消毒剂,产值占比为18%,主要产品有医用酒精、异丙醇等。
2019年我国消毒剂产值各类别占比(单位:%)
数据来源:公开资料整理
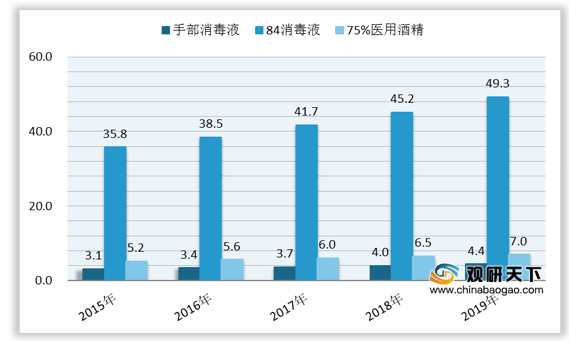
从我国消毒剂细分产品产量对比情况来看,2015-2019年手部消毒液、84消毒液、75%医用酒精的产量均呈稳定增长趋势,2019年三大产品产值分别为4.4万吨、49.3万吨、7万吨,同比分别增长10%、9.07%、7.69%。
2015-2019年我国消毒剂细分产品产量对比情况(单位:万吨)
数据来源:公开资料整理
目前,我国消杀企业有563家,其中有171家为84消毒液生产企业,占比为30.37%;有94家医用酒精生产企业,占比为16.7%;有83家手部消毒液生产企业,占比为14.74%。
2020年我国消杀企业数量细分领域占比(单位:%)
数据来源:公开资料整理
从我国部分消毒剂生产企业产能来看,江苏索普产能最高,可生产醋酸消毒产品120万吨;其次是华鲁恒升、华谊集团,均可生产醋酸消毒产品50万吨。
我国部分消毒剂生产企业产能汇总
| 企业名称 |
消毒产品 |
产能 |
| 沈阳化工 |
液氯 |
6万吨 |
| 三友化工 |
次氯酸钠 |
9万吨 |
| 江山股份 |
次氯酸钠 |
6万吨 |
| 江苏索普 |
醋酸 |
120万吨 |
| 华鲁恒升 |
醋酸 |
50万吨 |
| 华谊集团 |
醋酸 |
50万吨 |
| ST柳化 |
双氧水 |
50%的24万吨 27.5%的30万吨 |
| 金禾实业 |
双氧水 |
35万吨 |
| 卫星石化 |
双氧水 |
22万吨 |
数据来源:公开资料整理
在我国各地区消毒剂生产企业数量排名中,山东地区以111家消毒剂生产企业数量位居第一;广东地区以88家消毒剂生产企业数量位居第二。
我国各地区消毒剂生产企业数量排名
| 排名 |
地区 |
数量(家) |
| 1 |
山东 |
111 |
| 2 |
广东 |
88 |
| 3 |
江苏 |
49 |
| 4 |
四川 |
45 |
| 5 |
河南 |
37 |
| 6 |
河北 |
35 |
| 7 |
上海 |
30 |
| 8 |
浙江 |
27 |
| 9 |
江西 |
23 |
| 10 |
湖南 |
22 |
| 11 |
安徽 |
21 |
| 12 |
辽宁 |
21 |
| 13 |
吉林 |
20 |
| 14 |
湖北 |
17 |
| 15 |
重庆 |
17 |
| 16 |
福建 |
16 |
| 17 |
海南 |
14 |
| 18 |
广西 |
14 |
| 19 |
云南 |
14 |
| 20 |
黑龙江 |
11 |
| 21 |
山西 |
10 |
| 22 |
贵州 |
10 |
| 23 |
北京 |
9 |
| 24 |
天津 |
9 |
| 25 |
内蒙古 |
8 |
| 26 |
新疆 |
5 |
| 27 |
陕西 |
3 |
| 28 |
甘肃 |
2 |
| 29 |
宁夏 |
2 |
| 30 |
西藏 |
1 |
| 31 |
青海 |
0 |
数据来源:公开资料整理(CMY)
相关行业分析报告参考《2020年中国消毒剂市场调研报告-行业运营现状与未来规划分析》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








