
化学纤维是用天然高分子化合物或人工合成的高分子化合物为原料,经过制备纺丝原液、纺丝和后处理等工序制得的具有纺织性能的纤维。
参考观研天下发布《2019年中国化学纤维行业分析报告-行业竞争现状与未来动向研究》
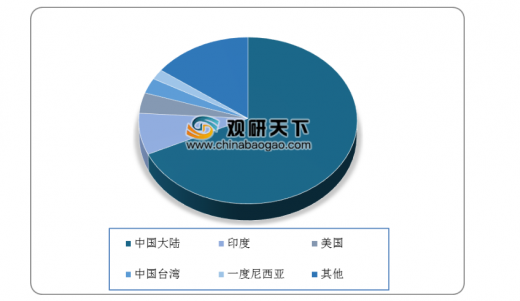
随着经济水平的不断提高和全球人数的增加,全球对纤维的需求也与日俱增。我国作为世界化纤大国,化纤产业的转变、调整与升级也进入了关键时期。从全球化学纤维产量分布情况来看,2017年全球化学纤维总量达7160万吨,中国大陆所占比重高达68%,其次是印度和美国,分别占比8%和4%,远低于中国产量。
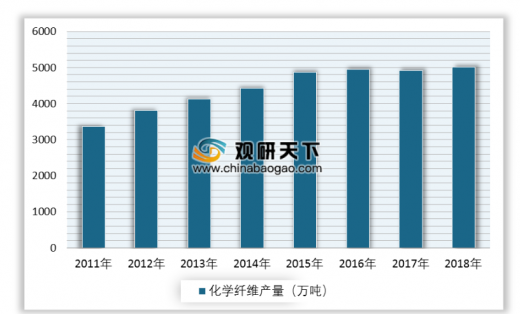
我国化学纤维工业起步较晚,但随着国家经济的发展,我国化学纤维行业也得到了高速度发展,目前已经发展成为一个品种基本齐全、比例大体合理、生产初具规模的工业体系。从2011-2018年的生产情况来看,2015年之前我国化纤产量逐年增长,2015年以后,受到国家去产能、去库存的影响,我国化纤产量基本保持在4900万吨左右,波动幅度不大,2018年我国化学纤维产量为5011.09万吨。
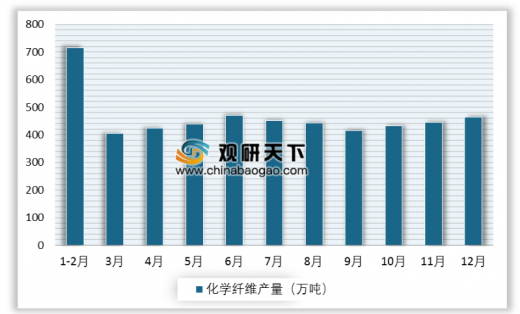
2018年我国化学纤维产量相较于32017年有所增长,其中1-2月合计化纤总产量为715.7万吨,同比增长3.2%,全年单月产量基本维持在400-450万吨左右,12月单月产量464万吨,同比增长9.1%。
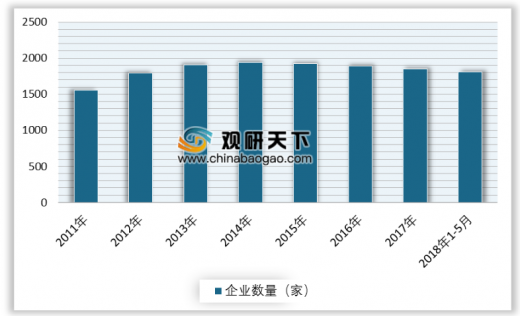
目前,我国化纤行业迎来了转型升级和可持续发展的重大挑战。2011-2015年我国化纤行业还处于高速发展阶段,企业数量年年攀升,2014年企业数量达到最高1938家,2015年开始我国化纤行业企业数量逐年缩减,截至2018年5月份,我国化纤企业数量为1807家。
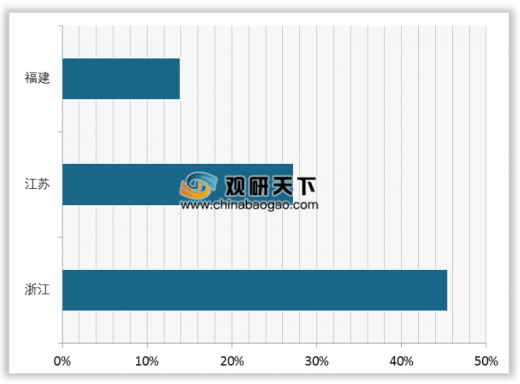
我国化纤行业主要聚集在东部沿海地区,浙江、江苏、福建三省是我国化纤生产最主要的省市。其中浙江省的化纤产能位居全国之首,2018年产量达2282.3万吨,约占全国总产量的45.5%,其次是江苏省和福建省,分别占比27.3%、13.9%。
2018年我国化学纤维全年销售量为4837.77万吨,同比上年增加了27.45万吨,分季度来看,2018年前三季度我国化纤累计销售量同比2017年均有所下降,其中2018年第三季度累计销售量3577.8万吨,同比2017年减少172.92万吨,因此,2018年全年销售增长主要出现在第四季度。

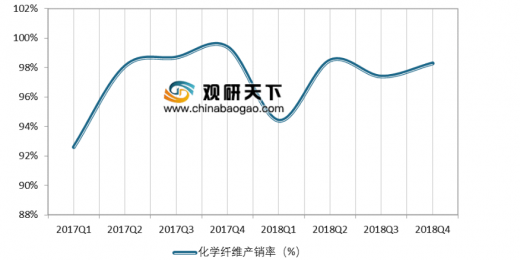
2018年第四季度我国化学纤维累计产销率达98.3%,同比上年提高了5.7个百分点,从全年整体情况来看,我国化学纤维产销率相对较高,产量和销售量保持相对平衡。
现阶段,我国化学纤维已进入供求关系的再平衡期、存量产能优化调整期和高品质增量适度发展期。近两年来,中国纺织纤维加工总量保持了一定增长,产业结构、产品结构继续得到优化,考虑到中国化纤产量远高于其他国家和地区的庞大基数,以及中国经济进入结构性调整和降速的“新常态”,受此影响,中国化纤产量增速也将有所下调。
参考观研天下发布《2019年中国化学纤维行业分析报告-行业竞争现状与未来动向研究》
随着经济水平的不断提高和全球人数的增加,全球对纤维的需求也与日俱增。我国作为世界化纤大国,化纤产业的转变、调整与升级也进入了关键时期。从全球化学纤维产量分布情况来看,2017年全球化学纤维总量达7160万吨,中国大陆所占比重高达68%,其次是印度和美国,分别占比8%和4%,远低于中国产量。
2017年全球化学纤维产量分布情况
数据来源:中国化学纤维工业协会
我国化学纤维工业起步较晚,但随着国家经济的发展,我国化学纤维行业也得到了高速度发展,目前已经发展成为一个品种基本齐全、比例大体合理、生产初具规模的工业体系。从2011-2018年的生产情况来看,2015年之前我国化纤产量逐年增长,2015年以后,受到国家去产能、去库存的影响,我国化纤产量基本保持在4900万吨左右,波动幅度不大,2018年我国化学纤维产量为5011.09万吨。
2011-2018年我国化学纤维产量
数据来源:中国化学纤维工业协会
2018年我国化学纤维产量相较于32017年有所增长,其中1-2月合计化纤总产量为715.7万吨,同比增长3.2%,全年单月产量基本维持在400-450万吨左右,12月单月产量464万吨,同比增长9.1%。
2018年1-12月我国化学纤维产量
数据来源:中国化学纤维工业协会
目前,我国化纤行业迎来了转型升级和可持续发展的重大挑战。2011-2015年我国化纤行业还处于高速发展阶段,企业数量年年攀升,2014年企业数量达到最高1938家,2015年开始我国化纤行业企业数量逐年缩减,截至2018年5月份,我国化纤企业数量为1807家。
2011-2018年我国化学纤维行业企业数量
数据来源:中国化学纤维工业协会
我国化纤行业主要聚集在东部沿海地区,浙江、江苏、福建三省是我国化纤生产最主要的省市。其中浙江省的化纤产能位居全国之首,2018年产量达2282.3万吨,约占全国总产量的45.5%,其次是江苏省和福建省,分别占比27.3%、13.9%。
2018年我国化学纤维生产前三大省市产量占比
数据来源:中国化学纤维工业协会
2018年我国化学纤维全年销售量为4837.77万吨,同比上年增加了27.45万吨,分季度来看,2018年前三季度我国化纤累计销售量同比2017年均有所下降,其中2018年第三季度累计销售量3577.8万吨,同比2017年减少172.92万吨,因此,2018年全年销售增长主要出现在第四季度。
2017-2018年分季度我国化学纤维累计销售量情况
数据来源:中国化学纤维工业协会
2018年第四季度我国化学纤维累计产销率达98.3%,同比上年提高了5.7个百分点,从全年整体情况来看,我国化学纤维产销率相对较高,产量和销售量保持相对平衡。
2017-2018年分季度我国化学纤维累计产销率情况
数据来源:中国化学纤维工业协会
现阶段,我国化学纤维已进入供求关系的再平衡期、存量产能优化调整期和高品质增量适度发展期。近两年来,中国纺织纤维加工总量保持了一定增长,产业结构、产品结构继续得到优化,考虑到中国化纤产量远高于其他国家和地区的庞大基数,以及中国经济进入结构性调整和降速的“新常态”,受此影响,中国化纤产量增速也将有所下调。
资料来源:中国化学纤维工业协会,观研天下整理,转载请注明出处(LXY)
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








