
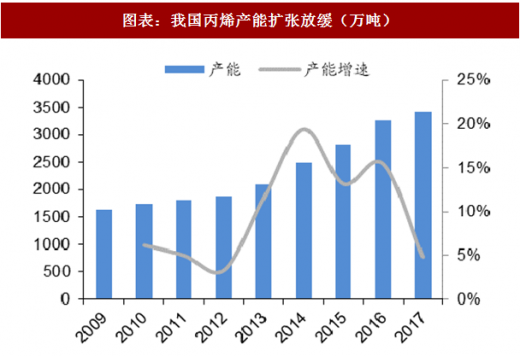
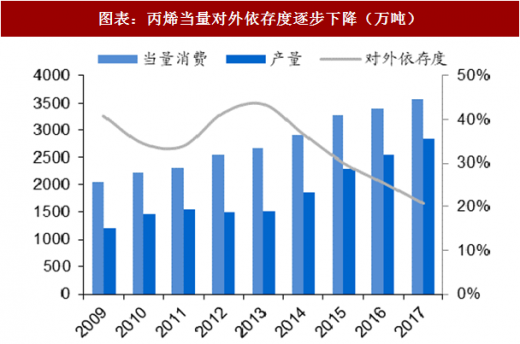
国内丙烯产能集中投放,产能缺口逐渐填满。2017 年我国丙烯产能达到3422 万吨,相比于 2009 年的 1634 万吨增长 109%。尤其是 2013 年到 2016 年间,由于煤制烯烃以及丙烷脱氢等专产丙烯工艺的发展,我国丙烯产能呈现爆发式增长。国内丙烯产能产量的迅速增长使得我国丙烯对外依存度大幅下降,从 2013 年的 40%下降至 2017 年的 21%左右。
贸易丙烯进口主要来自东北亚,产能以传统石油路线为主。我国贸易丙烯的主要进口来源地是东北亚地区。2017 年,我国从韩国进口丙烯 151 万吨,日本进口 61.5 万吨,台湾进口 63 万吨,合计占比达 89%。其中日本丙烯主要以化学级(95%)丙烯为主,台湾丙烯主要供给台塑宁波工厂。从产能结构上看,东北亚地区丙烯产能主要以传统石油路线为主,仅韩国有专产丙烯的 PDH 产能,因此国际原油价格仍然是东北亚贸易丙烯成本的决定性因素。
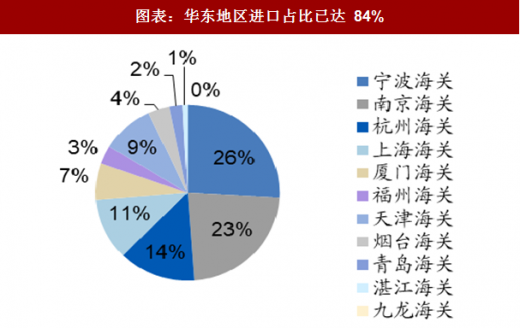
华东贸易进口量领先,以化学级丙烯需求为主。由于塑料行业一体化程度较高,西北煤制项目以聚丙烯配套为主,少量外售。我国贸易丙烯的主要需求来自于化学级丙烯,主要用作环氧丙烷,丙烯酸等衍生品的生产,以及部分聚丙烯粉料的生产,这部分产能主要集中在华东地区,因此华东地区就成为我国贸易进口的主力,2017 年华东地区贸易进口量达 260 万吨,占比超过 83.8%。
参考观研天下发布《2018年中国聚丙烯纤维市场分析报告-行业深度调研与发展前景预测》
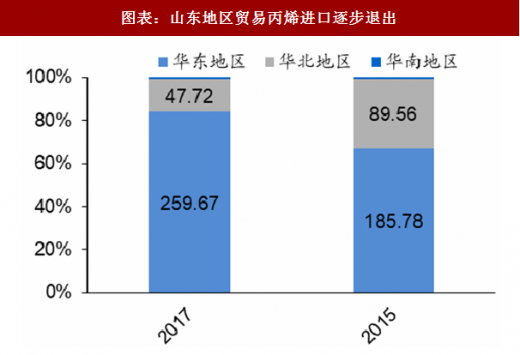
山东自产丙烯量增加,进口意愿下降。16-17 年原油进口权放开,带来山东地炼开工率提升,直接带来山东地区丙烯产量大幅提升。山东地炼是山东乃至华北地区贸易丙烯的主力军,本地产量的提升挤压进口货的市场空间,导致山东进口份额萎缩,在本地丙烯供给稳定,内外盘价差不出现大幅背离的情况下,华北厂家采购外盘丙烯的意愿越来越低。
东北亚-山东-华东形成贸易圈,三地价格互相牵制。日韩丙烯主要出口目的地是中国华东及山东地区,因此东北亚地区丙烯市场形成一个贸易圈,长期来看山东市场,华东市场以及东北亚出口市场价格互相牵制。考虑到国际贸易存在的一系列风险,国内市场价格略高于外盘价格或将是常态。当然短期由于采销策略因素的影响,内外盘价差会存在波动。
外盘长约较多,本地开工灵活,CFR 中国锚定作用更强。从贸易结构上,日韩台长约较多,实际市场价贸易量不大,同时其炼厂副产丙烯为主,因此开工率稳定性更高。国内山东与华东地区以专产装置为主,开工较日韩台更灵活,因此供需调节更为灵活,这种情况下,CFR 中国的价格锚定作用更强。
图表:我国丙烯产能扩张放缓(万吨)
图表来源:公开资料整理
图表:丙烯当量对外依存度逐步下降(万吨)
图表来源:公开资料整理
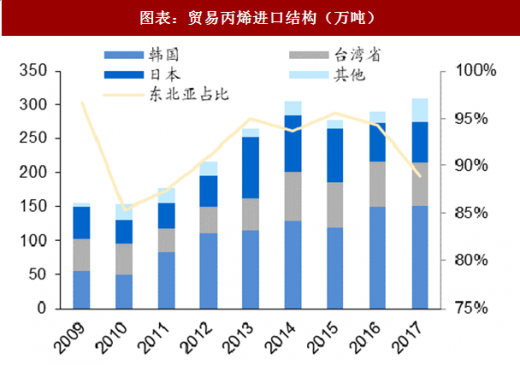
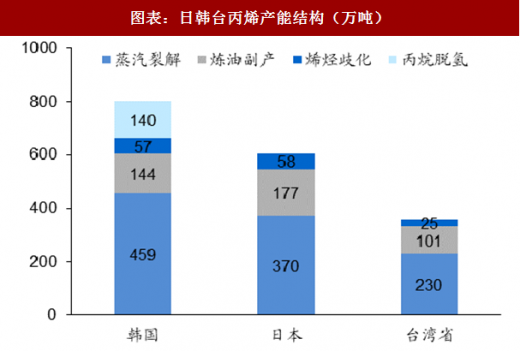
贸易丙烯进口主要来自东北亚,产能以传统石油路线为主。我国贸易丙烯的主要进口来源地是东北亚地区。2017 年,我国从韩国进口丙烯 151 万吨,日本进口 61.5 万吨,台湾进口 63 万吨,合计占比达 89%。其中日本丙烯主要以化学级(95%)丙烯为主,台湾丙烯主要供给台塑宁波工厂。从产能结构上看,东北亚地区丙烯产能主要以传统石油路线为主,仅韩国有专产丙烯的 PDH 产能,因此国际原油价格仍然是东北亚贸易丙烯成本的决定性因素。
图表:贸易丙烯进口结构(万吨)
图表来源:公开资料整理
图表:日韩台丙烯产能结构(万吨)
图表来源:公开资料整理
华东贸易进口量领先,以化学级丙烯需求为主。由于塑料行业一体化程度较高,西北煤制项目以聚丙烯配套为主,少量外售。我国贸易丙烯的主要需求来自于化学级丙烯,主要用作环氧丙烷,丙烯酸等衍生品的生产,以及部分聚丙烯粉料的生产,这部分产能主要集中在华东地区,因此华东地区就成为我国贸易进口的主力,2017 年华东地区贸易进口量达 260 万吨,占比超过 83.8%。
参考观研天下发布《2018年中国聚丙烯纤维市场分析报告-行业深度调研与发展前景预测》
山东自产丙烯量增加,进口意愿下降。16-17 年原油进口权放开,带来山东地炼开工率提升,直接带来山东地区丙烯产量大幅提升。山东地炼是山东乃至华北地区贸易丙烯的主力军,本地产量的提升挤压进口货的市场空间,导致山东进口份额萎缩,在本地丙烯供给稳定,内外盘价差不出现大幅背离的情况下,华北厂家采购外盘丙烯的意愿越来越低。
图表:华东地区进口占比已达 84%
图表来源:公开资料整理
图表:山东地区贸易丙烯进口逐步退出
图表来源:公开资料整理
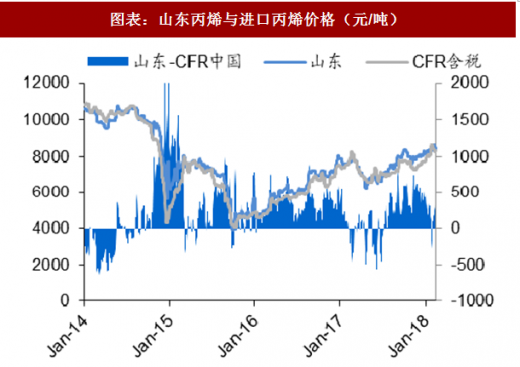
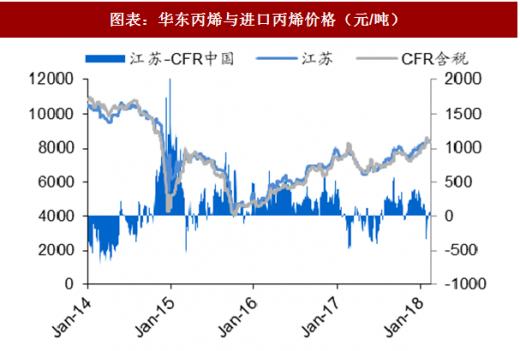
东北亚-山东-华东形成贸易圈,三地价格互相牵制。日韩丙烯主要出口目的地是中国华东及山东地区,因此东北亚地区丙烯市场形成一个贸易圈,长期来看山东市场,华东市场以及东北亚出口市场价格互相牵制。考虑到国际贸易存在的一系列风险,国内市场价格略高于外盘价格或将是常态。当然短期由于采销策略因素的影响,内外盘价差会存在波动。
外盘长约较多,本地开工灵活,CFR 中国锚定作用更强。从贸易结构上,日韩台长约较多,实际市场价贸易量不大,同时其炼厂副产丙烯为主,因此开工率稳定性更高。国内山东与华东地区以专产装置为主,开工较日韩台更灵活,因此供需调节更为灵活,这种情况下,CFR 中国的价格锚定作用更强。
图表:山东丙烯与进口丙烯价格(元/吨)
图表来源:公开资料整理
图表:华东丙烯与进口丙烯价格(元/吨)
图表来源:公开资料整理
资料来源:公开资料,观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






