
薄膜材料可分为功能性薄膜(film)和选择性分离膜(membrane)。薄膜材料是原子、分子或离子沉积在基片表面形成的二维材料。膜材料所涉及的制造和应用领域十分广泛,涵盖建筑建材、节能环保、医药、电子、食品、交通、能源、化工等诸多行业。功能性薄膜主要指具有特定物理及化学性能,用于表面覆盖或中间夹入的膜层,强调其强度性质、表面性质、光学性质、粘结性质或阻隔性能等;而选择性分离膜是具有选择性分离功能的材料,更多关注微观孔径结构、分离机理和性能。
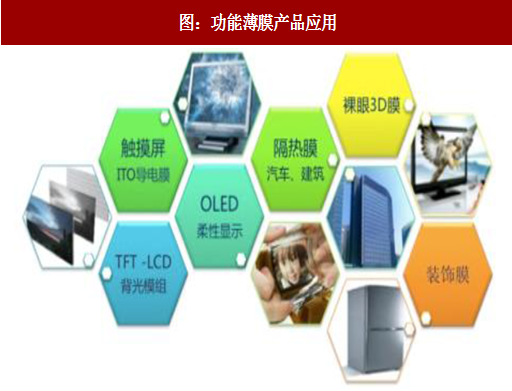
高分子基材的功能薄膜产品在各领域的应用越来越普及,尤其是具有光学功能的薄膜。高分子薄膜(如PET、PC、PMMA、PVC、TAC等)具有优秀的光学性能和物理机械性能,通过实施附加的功能涂层如表面硬化涂层或一些特殊的功能涂层,使得这些高分子薄膜材料的功能性得到完善,应用价值上升。根据用途、功能不同可分为光学薄膜、防护阻隔用膜、电子电气膜、建筑膜材以及其他特种膜等。
选择性分离膜以在水处理行业的广泛应用而备受瞩目。分离膜是一种特殊的、具有选择性透过功能的薄层物质,它能使流体内的一种或几种物质透过,而其他物质不能透过,从而起到浓缩和分离纯化的作用。分离膜被广泛地应用于海水淡化、食品浓缩、废水处理、富氧空气制备、医用超纯水制造、人工肾及人工肺装置、药物的缓释等方面。
参考中国报告网发布《2017-2022年中国膜产业市场竞争现状分析及投资前景评估报告》
高性能膜材料作为重要的新材料,近些年受到了国家相关政策的关注和支持。“十二五”规划中,高性能膜材料即作为专项计划被写进政府文件,并提出了五年内达到千亿规模的目标。“十三五”规划中同样提及高性能膜材料,但相对于“十二五”侧重对市场规模以及市占率的规划,“十三五”更强调行业标准的建立以及膜材料在节能环保中的应用。

高分子基材的功能薄膜产品在各领域的应用越来越普及,尤其是具有光学功能的薄膜。高分子薄膜(如PET、PC、PMMA、PVC、TAC等)具有优秀的光学性能和物理机械性能,通过实施附加的功能涂层如表面硬化涂层或一些特殊的功能涂层,使得这些高分子薄膜材料的功能性得到完善,应用价值上升。根据用途、功能不同可分为光学薄膜、防护阻隔用膜、电子电气膜、建筑膜材以及其他特种膜等。
图:功能薄膜产品应用
资料来源:观研天下整理
选择性分离膜以在水处理行业的广泛应用而备受瞩目。分离膜是一种特殊的、具有选择性透过功能的薄层物质,它能使流体内的一种或几种物质透过,而其他物质不能透过,从而起到浓缩和分离纯化的作用。分离膜被广泛地应用于海水淡化、食品浓缩、废水处理、富氧空气制备、医用超纯水制造、人工肾及人工肺装置、药物的缓释等方面。
参考中国报告网发布《2017-2022年中国膜产业市场竞争现状分析及投资前景评估报告》
高性能膜材料作为重要的新材料,近些年受到了国家相关政策的关注和支持。“十二五”规划中,高性能膜材料即作为专项计划被写进政府文件,并提出了五年内达到千亿规模的目标。“十三五”规划中同样提及高性能膜材料,但相对于“十二五”侧重对市场规模以及市占率的规划,“十三五”更强调行业标准的建立以及膜材料在节能环保中的应用。
表:中国膜产业相关政策

资料来源:观研天下整理
资料来源:观研天下整理,转载请注明出处(GSL)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








