二季度行业景气维持向上态势,整体盈利同比延续快速增长
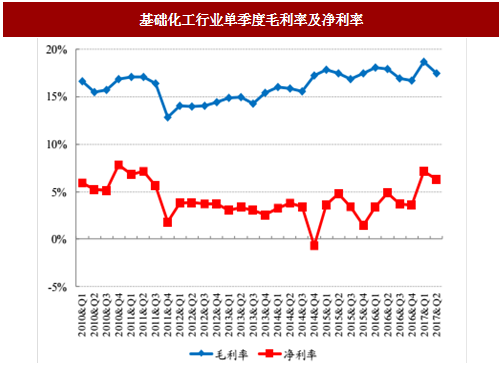
2017 年第二季度,随着原油、煤炭价格依然相对坚挺,虽基础化工品价格在前期高位基础上略有调整,但同比去年价格仍有大幅提升且处于历史相对高位,多数化工企业盈利改善明显;同比来看,行业整体净利润依然保持快速增长。289 家基础化工上市公司中 244 家业绩同比增长、45 家同比下降,行业归母净利润同比增长 50.58%。
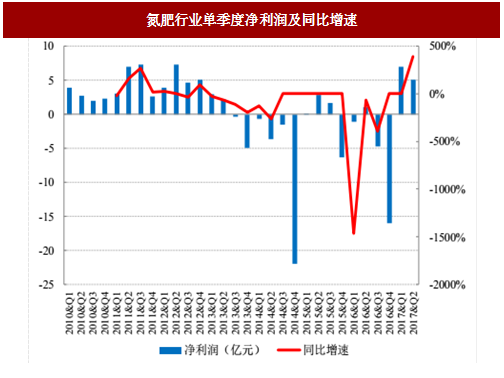
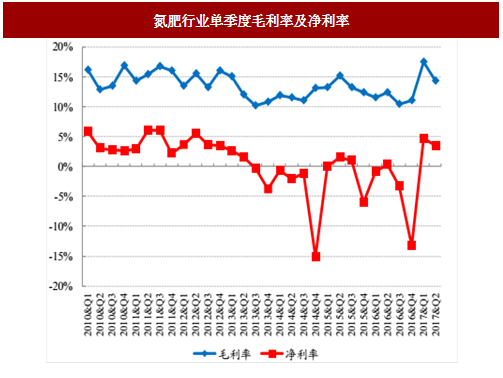
子行业方面,除复合肥、染料、橡胶制品子行业外,其他子行业盈利同比提升,其中氮肥、化纤、钛白粉行业净利润同比增速超过 300%,聚氨酯、农药、纯碱、有机硅等行业净利润同比增速超过 100%,上述行业受益于行业供需格局改善,净利润增速明显高于行业平均水平。从环比角度看,二季度为行业传统旺季,除氮肥、磷肥、复合肥、纯碱、氯碱、橡胶制品子行业外,大多数子行业盈利环比提升。总体而言,基础化工中大多数子行业盈利水平处于历史中等偏高水平。
参考中国报告网发布《2017-2022年中国精细化工行业市场发展现状及十三五投资价值分析报告》

2017 年第二季度,随着原油、煤炭价格依然相对坚挺,虽基础化工品价格在前期高位基础上略有调整,但同比去年价格仍有大幅提升且处于历史相对高位,多数化工企业盈利改善明显;同比来看,行业整体净利润依然保持快速增长。289 家基础化工上市公司中 244 家业绩同比增长、45 家同比下降,行业归母净利润同比增长 50.58%。
从 182 家长周期样本上市公司盈利看,样本公司中 153 家企业 2017 年第二季度业绩同比增长,29 家企业同比下降,基础化工行业(样本上市公司)归属母公司股东净利润同比增长 71.59%。从环比角度看,行业景气继续保持向上态势,尽管部分化工产品价格环比有所调整,但受益于销售旺季的影响,基础化工行业净利润环比依然有所提升。

图:基础化工行业单季度净利润及同比增速
图:基础化工行业单季度毛利率及净利率
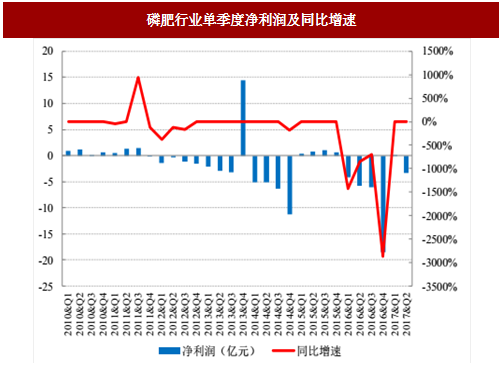
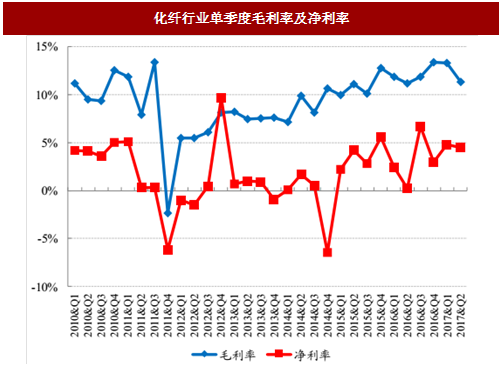
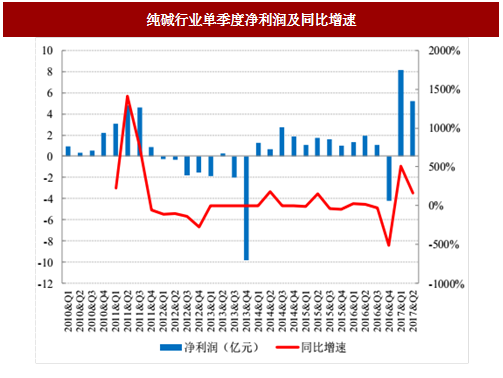
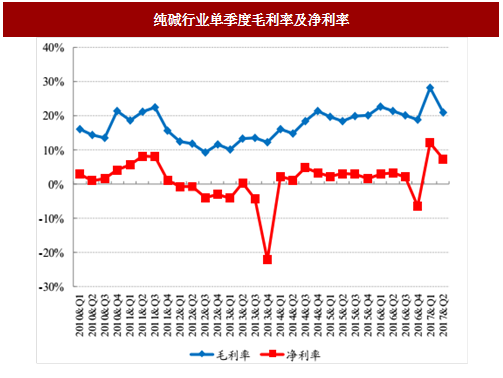
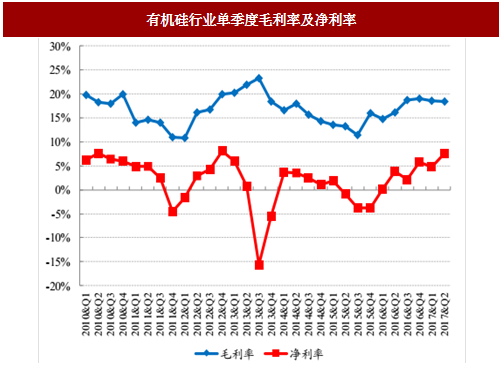
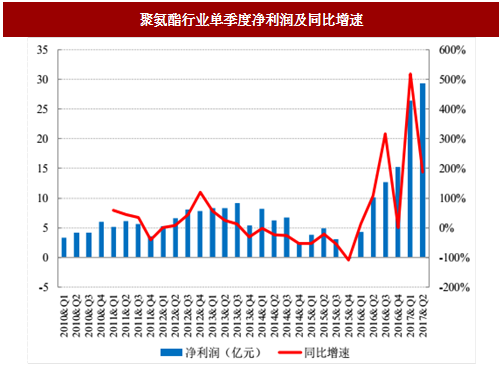
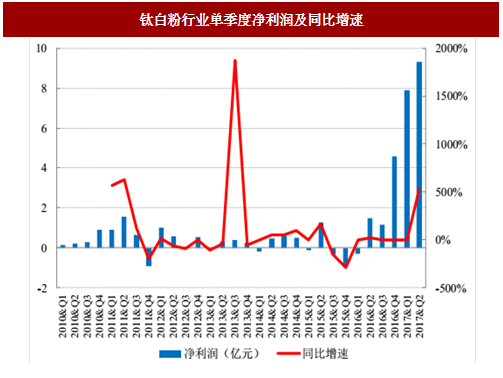
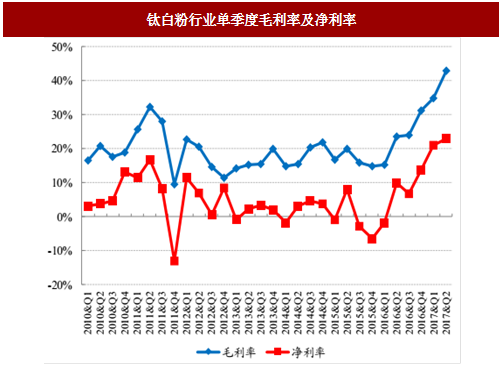
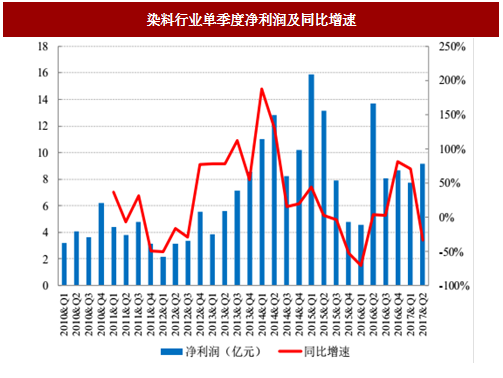
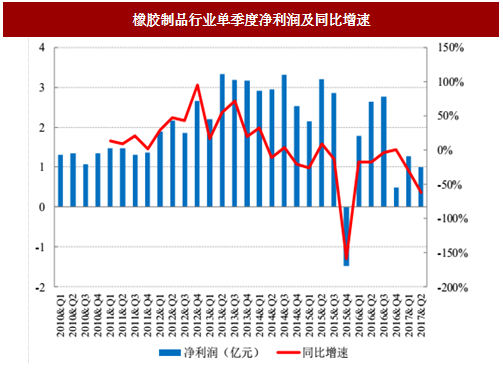
子行业方面,除复合肥、染料、橡胶制品子行业外,其他子行业盈利同比提升,其中氮肥、化纤、钛白粉行业净利润同比增速超过 300%,聚氨酯、农药、纯碱、有机硅等行业净利润同比增速超过 100%,上述行业受益于行业供需格局改善,净利润增速明显高于行业平均水平。从环比角度看,二季度为行业传统旺季,除氮肥、磷肥、复合肥、纯碱、氯碱、橡胶制品子行业外,大多数子行业盈利环比提升。总体而言,基础化工中大多数子行业盈利水平处于历史中等偏高水平。
参考中国报告网发布《2017-2022年中国精细化工行业市场发展现状及十三五投资价值分析报告》
图:氮肥行业单季度净利润及同比增速
图:氮肥行业单季度毛利率及净利率
图:磷肥行业单季度净利润及同比增速
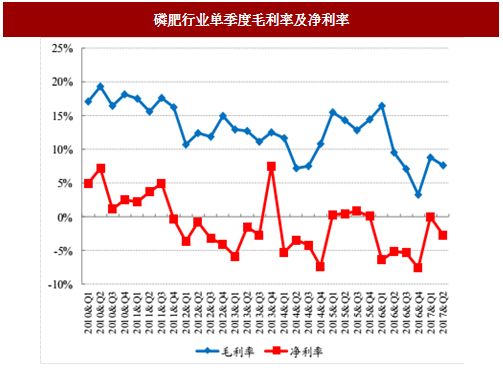
图:磷肥行业单季度毛利率及净利率
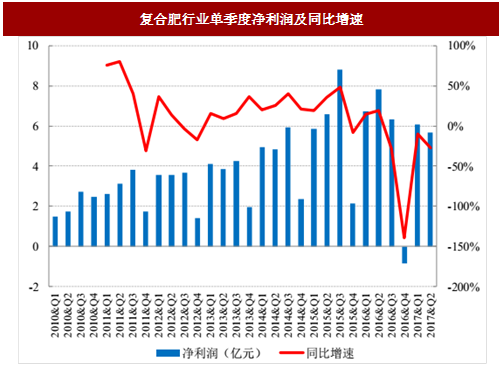
图:复合肥行业单季度净利润及同比增速
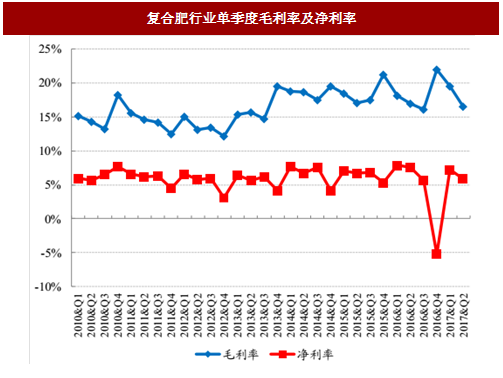
图:复合肥行业单季度毛利率及净利率
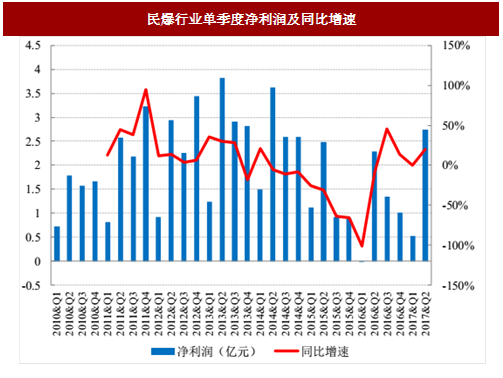
图:民爆行业单季度净利润及同比增速
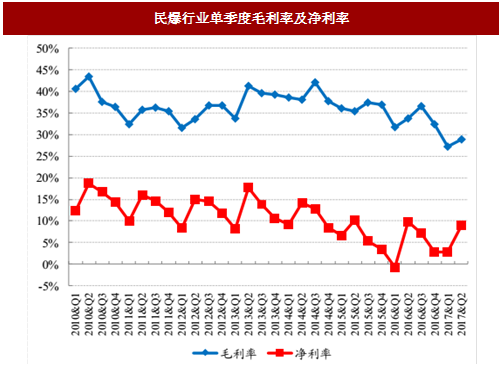
图:民爆行业单季度毛利率及净利率
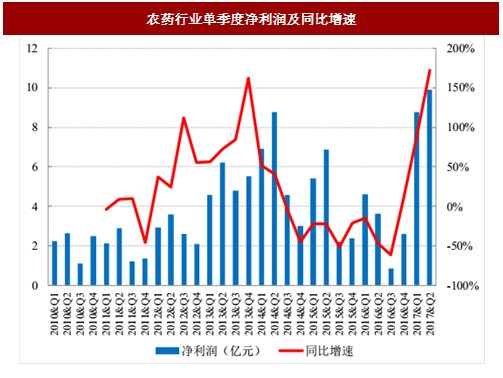
图:农药行业单季度净利润及同比增速
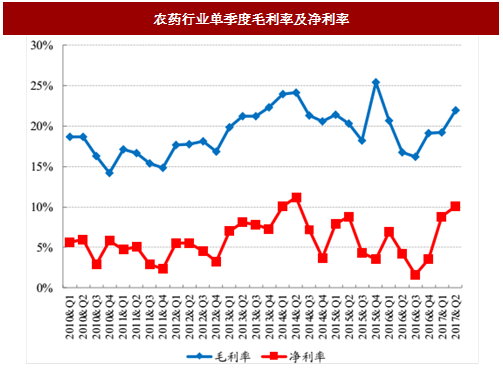
图:农药行业单季度毛利率及净利率
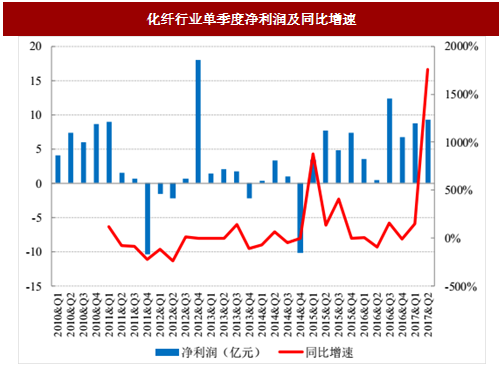
图:化纤行业单季度净利润及同比增速
图:化纤行业单季度毛利率及净利率
图:纯碱行业单季度净利润及同比增速
图:纯碱行业单季度毛利率及净利率
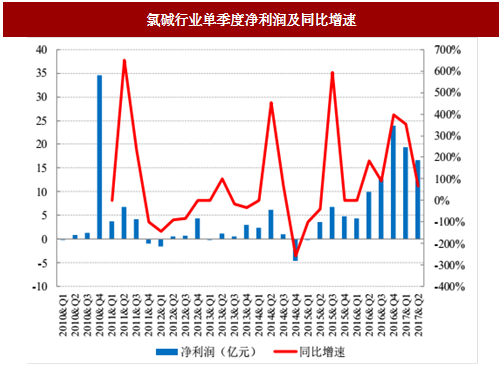
图:氯碱行业单季度净利润及同比增速
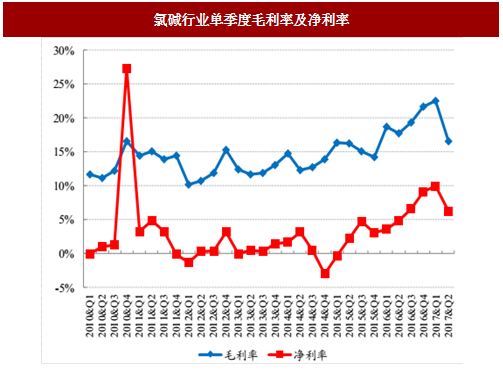
图:氯碱行业单季度毛利率及净利率
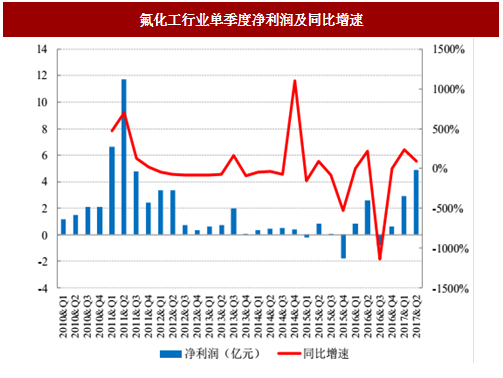
图:氟化工行业单季度净利润及同比增速
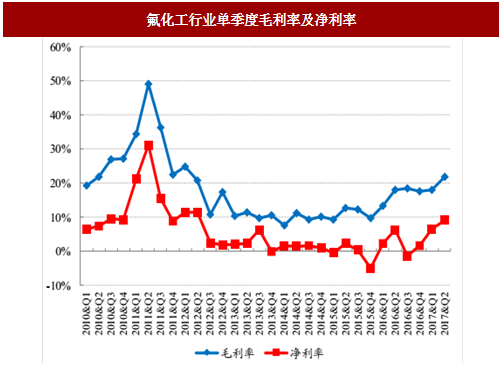
图:氟化工行业单季度毛利率及净利率
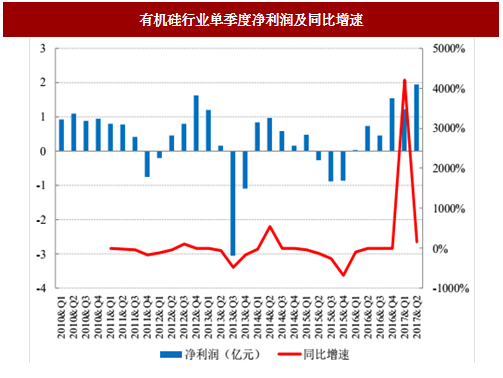
图:有机硅行业单季度净利润及同比增速
图:有机硅行业单季度毛利率及净利率
图:聚氨酯行业单季度净利润及同比增速

图:聚氨酯行业单季度毛利率及净利率
图:钛白粉行业单季度净利润及同比增速
图:钛白粉行业单季度毛利率及净利率
图:染料行业单季度净利润及同比增速
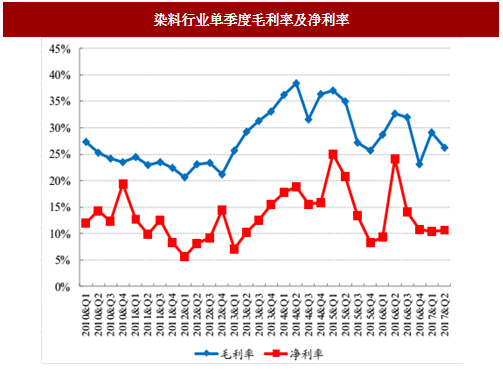
图:染料行业单季度毛利率及净利率
图:橡胶制品行业单季度净利润及同比增速
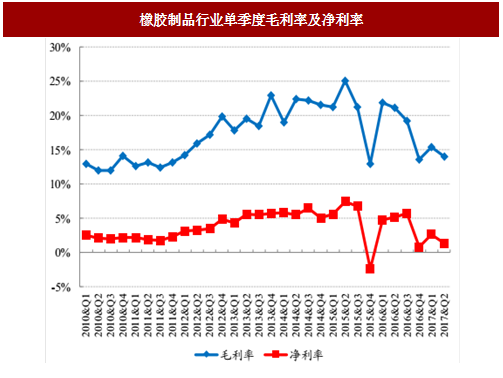
图:橡胶制品行业单季度毛利率及净利率
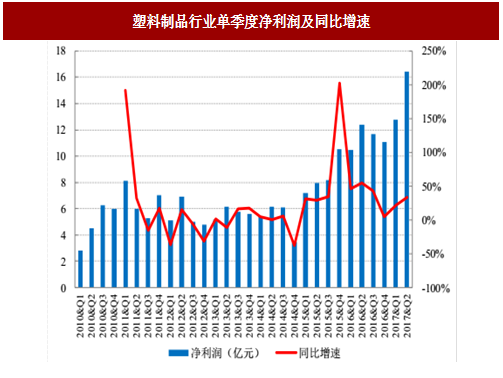
图:塑料制品行业单季度净利润及同比增速
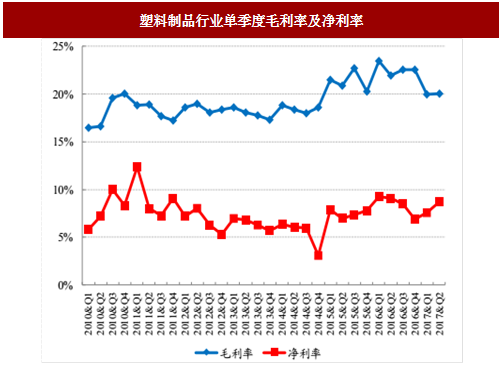
图:塑料制品行业单季度毛利率及净利率
资料来源:中国报告网整理,转载请注明出处(GQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。