
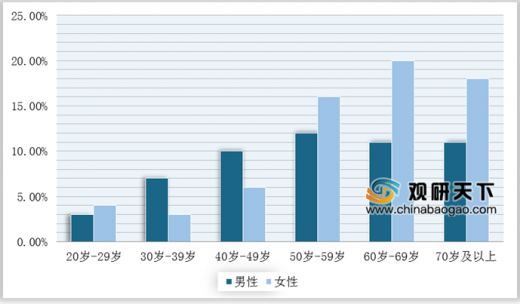
近年来,我国血脂异常患病的人群基数不断增高,尤其是老年人患病率较高。根据我国慢病监测结果显示,抽样人群中TC异常和TG异常的患病率分别为近5%和超过10%,且年龄越大血脂异常患病率越高,女性比男性患病率高,我国约有超1亿的高胆固醇症患者。
目前,我国常用的调血脂类药物主要有HMG-CoA还原酶抑制剂即他汀类、影响脂蛋白合成、转运及分解的贝特类、影响胆固醇吸收转化类以及烟酸类衍生物,其中他汀类种类最多。
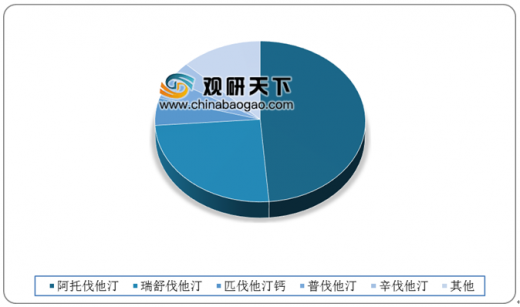
从细分产品来看,2018年,我国降血脂药物中阿托伐他汀所占份额最高,达48.7%;其次是瑞舒伐他汀,占比25.1%;此外,匹伐他汀钙、普伐他汀、辛伐他汀占比均在6%以下。
随着人口老龄化不断加剧,患有高脂血症的病人也越来越多,国内降血脂药的销售规模也越来越大。数据显示,2018年中国城市公立医院、县级公立医院、城市社区中心及乡镇卫生院终端降血脂药销售额为267.37亿元,同比增长17.20%。

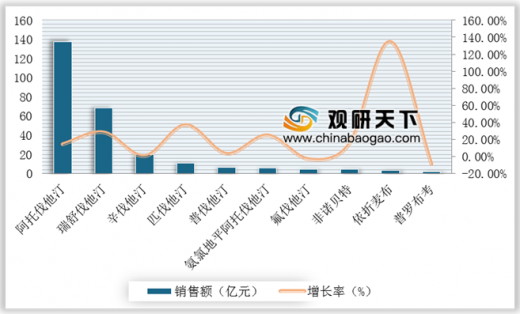
在各类降血脂药销售额TOP10中,有7个他汀类药物上榜。其中他汀类药物是目前最有效的降脂药物,因此阿托伐他汀和瑞舒伐他汀作为他汀类药物的主力,销售额排名在第一和第二。但是依折麦布增长率最高,高达134.92%。
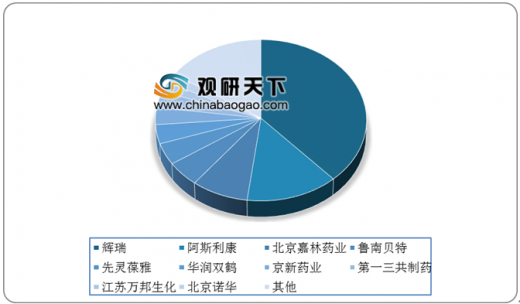
从样本医院降血脂药物销售占比来看,数据显示,2019年样本医院解血脂药物销售前三甲分别为阿托伐他汀、瑞舒伐他汀、匹伐他汀,分别占销售总量的46%、21.38%、9.53%;其主要厂商为辉瑞市场份额占比达到38.26%,阿斯利康市场份额占比达到13.79%,北京嘉林药业市场份额占比达到8.51%。
随着国家药品集中采购政策逐渐实施以及消费者健康管理意识不断提高,我国降血脂药物行业未来发展趋势如下:
以上数据参考资料《2020年中国降血脂药物行业前景分析报告-行业规模现状与发展潜力评估》
各类行业分析报告查找请登录chinabaogao.com &gyii.cn
各年龄阶段血脂异常(TC≥2.26mmol/L)患病率
数据来源:公开资料整理
目前,我国常用的调血脂类药物主要有HMG-CoA还原酶抑制剂即他汀类、影响脂蛋白合成、转运及分解的贝特类、影响胆固醇吸收转化类以及烟酸类衍生物,其中他汀类种类最多。
我国五类降脂药简介及典型产品类别
| 降脂药类别 |
类别简介 |
产品代表 |
| 他汀类 |
即胆固醇生物合成酶抑制剂,是目前临床上应用最广泛的一类调脂药物 |
洛伐他汀、辛伐他汀、普伐他汀、氟伐他汀、阿托伐他汀、瑞舒伐他汀 |
| 贝特类 |
以降低高甘油三酯为主,主要适应症是高甘油三酯血症或以甘油三酯升高为主的混合型高脂血症 |
环丙贝特、苯扎贝特、非诺贝特、吉非贝齐 |
| 烟酸类 |
属B族维生素,用量超过其作为维生素作用的剂量时,有明显降脂作用;适用范围较广 |
阿昔莫司 |
| 胆酸螯合剂 |
也称为胆酸隔置剂 |
考来烯胺、降胆宁 |
| 胆固醇吸收抑制剂 |
主要通过抑制肠道内饮食和胆汁中胆固醇吸收来达到降血脂的目的。目前该类药物上市很少 |
- |
数据来源:公开资料整理
从细分产品来看,2018年,我国降血脂药物中阿托伐他汀所占份额最高,达48.7%;其次是瑞舒伐他汀,占比25.1%;此外,匹伐他汀钙、普伐他汀、辛伐他汀占比均在6%以下。
2018年中国降血脂药物细分产品结构
数据来源:公开资料整理
随着人口老龄化不断加剧,患有高脂血症的病人也越来越多,国内降血脂药的销售规模也越来越大。数据显示,2018年中国城市公立医院、县级公立医院、城市社区中心及乡镇卫生院终端降血脂药销售额为267.37亿元,同比增长17.20%。
2013-2019年中国公立医疗机构终端降血脂药销售情况
数据来源:公开资料整理
在各类降血脂药销售额TOP10中,有7个他汀类药物上榜。其中他汀类药物是目前最有效的降脂药物,因此阿托伐他汀和瑞舒伐他汀作为他汀类药物的主力,销售额排名在第一和第二。但是依折麦布增长率最高,高达134.92%。
2018年中国公立医疗机构终端各类降血脂药物销售额TOP10
数据来源:公开资料整理
从样本医院降血脂药物销售占比来看,数据显示,2019年样本医院解血脂药物销售前三甲分别为阿托伐他汀、瑞舒伐他汀、匹伐他汀,分别占销售总量的46%、21.38%、9.53%;其主要厂商为辉瑞市场份额占比达到38.26%,阿斯利康市场份额占比达到13.79%,北京嘉林药业市场份额占比达到8.51%。
2019年样本医院解血脂药物生产商市场份额占比
数据来源:公开资料整理
随着国家药品集中采购政策逐渐实施以及消费者健康管理意识不断提高,我国降血脂药物行业未来发展趋势如下:
我国降血脂药物行业发展趋势
| 趋势 |
具体内容 |
| 国家药品集中采购 |
由于降血脂药物处于外企原研药与国产仿制药并行的局面,国家药品集中采购实施以来,以量换价的机制行之有效,产品价格的下行压力会逐渐加大,并且原研药企为了巩固市场,主动在国家药品集中采购中降价的可能性会大大增加 |
| 保健品的强势介入 |
“是药三分毒”的俗语深入人心,致使大众尤其中老年人更倾向于保健品的购买而非药物,如鱼油软胶囊、大豆卵磷脂胶囊、纳豆红曲胶囊和纳豆银杏叶提取物胶囊等具有辅助降血脂功能的保健品 |
数据来源:公开资料整理(WYD)
以上数据参考资料《2020年中国降血脂药物行业前景分析报告-行业规模现状与发展潜力评估》
各类行业分析报告查找请登录chinabaogao.com &gyii.cn
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








