咨询热线

400-007-6266

010-86223221

2018年国内外分子诊断行业竞争格局、市场化程度及主要企业情况分析(图)

          1、全球市场

          参考观研天下发布《2018年中国分子诊断行业分析报告-市场运营态势与发展前景研究》

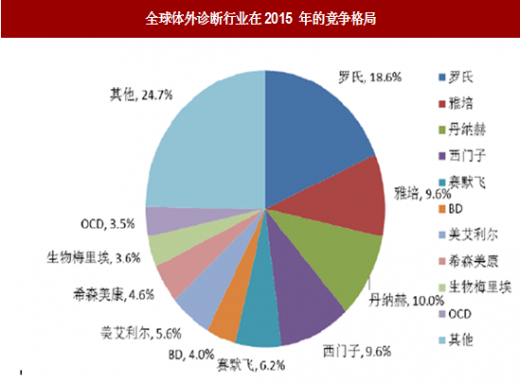
          体外诊断产业发展成熟,市场集中度较高,聚集了一批著名跨国企业,包括罗氏、雅培、西门子、生物梅里埃等,行业呈现出寡头垄断的竞争格局。

  图:全球体外诊断行业在2015 年的竞争格局
数据来源: 公开数据整理
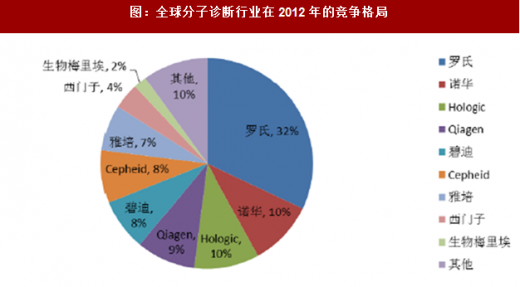
          就分子诊断而言,从全球范围分析,罗氏、诺华、Hologic 等公司在分子诊断领域保持领先,前8 大公司市场份额较大,市场集中度较高,其中,罗氏为全球最大的分子诊断公司,2012 年市场占比达32%。2012-2014 年收入分别为12.50亿美元、11.64 亿美元和11.65 亿美元。

图:全球分子诊断行业在2012 年的竞争格局
 
数据来源: 公开数据整理

          2、国内市场

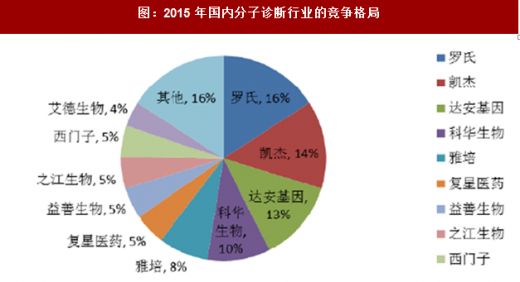
          分子诊断行业在国内仍处于发展的初期阶段,国内企业的规模相对较小,集中度相对较低。主要国内企业包括达安基因、之江生物、凯普生物、亚能生物、透景生命、科华生物、艾德生物等;国内市场上的国际知名企业如罗氏、雅培、西门子、凯杰等也占有相当的市场份额。总体上,国内市场的竞争较为分散,国外巨头无明显优势,主要是由于国内企业的开拓进取和积极竞争提高了市场化程度,打破了国外厂商对分子诊断试剂产品的垄断。

图:2015 年国内分子诊断行业的竞争格局
 
数据来源: 公开数据整理

          由于大部分分子诊断产品属于第三类产品,分子诊断细分市场的监管力度高于其他体外诊断细分市场,增长空间受政策及监管的影响较大,如2010 年国家卫计委颁布的血站的核酸筛查试点及推广工作、国家药监局叫停基因诊断等政策,但整体趋势是强化监管、积极推动行业发展。

          3、行业国内外主要企业情况

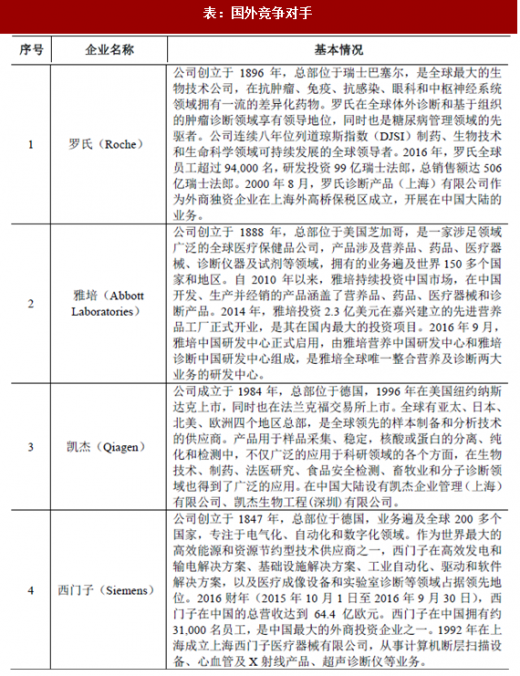
          欧美发达国家的少数国际领先企业,如罗氏、雅培、西门子、凯杰等拥有较高的知名度和较大的市场份额。同时,在全球市场中,发达国家领先企业在技术、工艺、品牌影响、知识产权、产品线、渠道建设等方面也具有突出的优势。

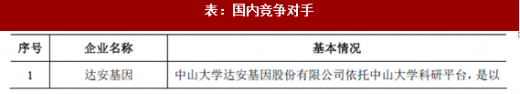
          国内分子诊断行业起步时间较晚,企业规模相对较小,在规模和研发创新能力等方面与国际巨头存在差距。但国内企业发展较为迅速,部分领域的产品已与国际巨头基本处于同一技术水平。在分子诊断领域参与竞争的国内企业多分布在上海、广东等沿海省市,主要有达安基因、之江生物、凯普生物、亚能生物、透景生命、科华生物、艾德生物等企业。

          行业内主要竞争对手的简要情况如下:

          1、国外竞争对手

          分子诊断市场的国外竞争对手主要有罗氏、雅培、凯杰、西门子等国际领先的生物医药企业,具体情况如下

表:国外竞争对手
 
资料来源: 公开资料整理

          2、国内竞争对手

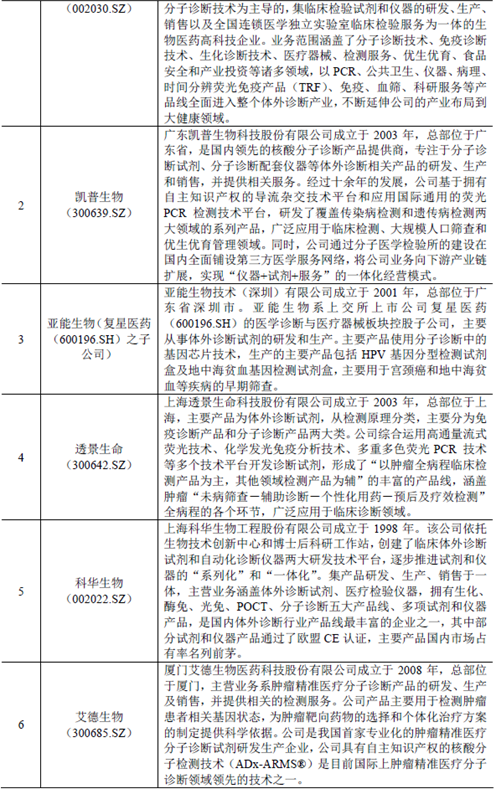
          国内分子诊断领域的本土企业主要有达安基因、凯普生物、亚能生物、透景生命、科华生物、艾德生物等企业,具体情况如下:

表:国内竞争对手


资料来源: 公开资料整理

资料来源:观研天下整理,转载请注明出处。(ww)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

减肥药市场需求潜力大,行业未来成长可期

减肥药市场需求潜力大,行业未来成长可期

全球减肥药市场由诺和诺德的司美格鲁肽和礼来的替尔泊肽主导。当前全球GLP-1减肥药市场呈现典型的“双寡头”结构,诺和诺德与礼来合计占据近八成市场份额。两者的竞争已从单纯的疗效比拼扩展到给药方式、适应症拓展、产能布局、价格谈判等多个维度。

2026年11月13日
减肥药潜在需求巨大,国内医药研发基础夯实,赋能减肥药产业链

减肥药潜在需求巨大,国内医药研发基础夯实,赋能减肥药产业链

国内监管对于减重适应症更加谨慎,2023年之前,仅有奥利司他于2004年获批上市用于减重。而随着海外市场,GLP-1受体激动剂药物大规模用于减重后,2023年CDE才开始批准GLP-1药品用于减重适应症。包括华东医药的利拉鲁肽仿制药、仁会生物的贝那鲁肽。2024年6月也批准诺和诺德的司美格鲁肽上市用于减重适应症。7月1

2026年11月12日
GLP-1减肥药物异军突起,国内企业加速布局

GLP-1减肥药物异军突起,国内企业加速布局

近年来,减肥问题备受关注,因为现代生活方式和饮食习惯的转变导致越来越多的人深陷肥胖困境。肥胖不仅对个人健康构成严重威胁,还与高血压、糖尿病、高血脂等多种慢性疾病密切相关,被视为健康的“罪魁祸首”。在这样的背景下,减肥药作为一种潜在的解决方案,吸引着众多消费者和医疗专业人士的兴趣。减肥药是欧美常见干预方式,但国内仍显保守

2026年11月11日
我国CXO产业发展完善,国内药企海外授权爆发

我国CXO产业发展完善,国内药企海外授权爆发

仿制药一致性评价常态化与集采深化推行一来,传统仿制药价格与利润空间被大幅压缩,国内传统药企的生存空间与盈利逻辑被根本性重塑,倒逼医药工业加速剥离低附加值产能,全面向高壁垒、高投入、高回报的自主创新转型,直接构成了我国创新药研发支出与研发外包需求持续爆发的核心底层驱动力。

2026年10月30日
政策赋能,我国创新药产业高质量发展

政策赋能,我国创新药产业高质量发展

近年来,全球创新药产业竞争格局发生了深刻变化。以美国、欧盟为代表的发达国家和地区,长期占据全球创新药市场的主导地位。然而,随着新兴市场国家经济的快速发展和科技实力的不断提升,全球创新药产业的竞争格局开始出现新的变化。我国作为创新药产业新兴市场国家之一,采取了制定优惠政策、加大科研投入、培养专业人才等一系列措施,积极推动

2026年10月29日
创新药:国家战略性产业,行业景气度持续高企

创新药:国家战略性产业,行业景气度持续高企

创新药是关系国计民生、经济发展和国家安全的战略性产业,是健康中国建设的重要基础。2025年是“十四五”规划收官之年,也是中国医药产业深化变革与格局重塑的关键之年。医药产业呈现出“创新引领、存量优化、全球突围”的显著特征。在这一年里,医药行业持续深化改革,推动医药行业高质量发展,创新研发能力具备国际竞争力,创新药支持体系

2026年10月27日
政策冲击下的化学药品制剂行业基本面:产业盈利分化将进一步加剧

政策冲击下的化学药品制剂行业基本面:产业盈利分化将进一步加剧

化学药品制剂行业是一个技术密集型行业,需要持续的研发投入来支持新药的研发和创新。国内化学药品制剂企业存在较高毛利率的情况,部分企业毛利率超过70%,但行业整体仍面临高研发投入、市场竞争和政策压力等挑战。

2026年09月02日
多维宏观赋能 创新破局生长 我国生物医药行业将保持中长期高景气发展趋势

多维宏观赋能 创新破局生长 我国生物医药行业将保持中长期高景气发展趋势

随着我国不断加大生物医药的研发和投入,生物医药在医药领域的地位和作用将不断增加,生物医药将保持中长期高景气发展趋势,带来的是行业的市场规模持续扩张,预计到2032年行业的市场规模将增长到33592亿元。

2026年08月27日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部