咨询热线

400-007-6266

010-86223221

下游需求强劲 中国钛矿行业显著受益 供应格局保持稳定

       钛资源主要来自五类矿产,分别是钛铁矿(精炼后钛精矿含量48%-55%)、白钛石、钛渣、合成金红石及金红石,其中钛铁矿的储量最为丰富,但因品位低,在下游钛白粉生产过程中单耗和废渣产量均较大。高品位的合成金红石及金红石一般用于高端的氯化法钛白粉。

钛矿种类介绍

品种

TiO2 含量

来源

下游用途

钛铁矿(ilmenite)

48%-55%(精炼后钛精矿)

自然产生

氯化法及硫酸法钛白粉

白钛石(leucoxene)

65%-90%

自然产生

氯化法钛白粉

钛渣(titanium slag)

88%-94%

自然矿提炼

氯化法及硫酸法钛白粉

合成金红石(synthetic rutile)

88%-94%

自然矿提炼

氯化法钛白粉

金红石(rutile)

92%-96%

自然产生

氯化法钛白粉

资料来源:公开资料整理

       目前,钛矿资源主要以钛铁矿和金红石两种形式存在,其中钛铁矿储量占比94%,金红石储量占比6%。
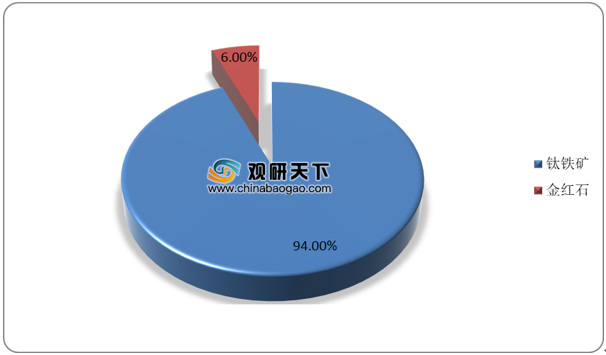
2019年全球钛矿储量结构
 
数据来源:USGS

       全球的钛铁矿资源主要集中在澳大利亚、中国、印度、南非和肯尼亚等国家,其中中国占26.14%,位居全球储量第二,处于领先地位。
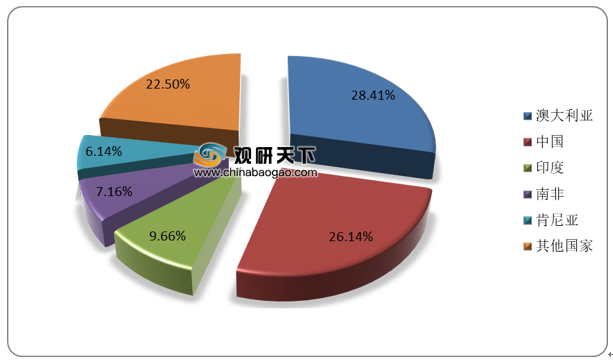
2019年全球钛铁矿储量分布(以二氧化钛计)
 
数据来源:USGS

       我国是钛资源大国,主要以钛铁矿的形式存在于四川地区的钒钛磁铁矿中,但品位较低,采选冶炼技术难度较大,对于高品位优质钛精矿的需求只能通过进口来满足。数据显示,2019年,中国钛矿查明资源储量为8.5亿吨。

2013-2019年我国钛矿查明资源储量
 
数据来源:自然资源部

       随着国家对环境问题重视度提高和对钛矿矿权的审批也愈加严格,我国钛矿矿山企业从2010年的127家减少至2019年的79家,下降了38%。
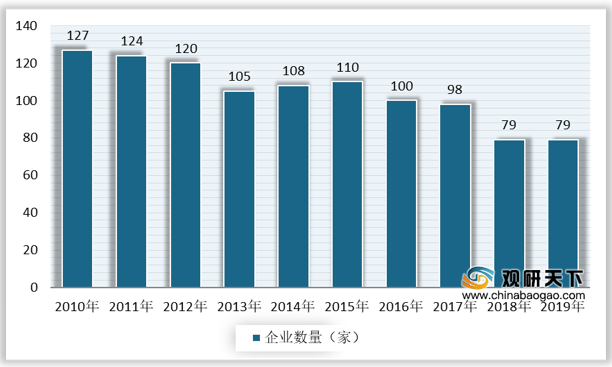
2010-2019年我国钛矿矿山企业数量
 
数据来源:自然资源部

       我国进口高品质钛精矿的数量较高,总体呈现增长的态势。数据显示,2020年1-11月,中国钛精矿累计进口量为271.39万吨,钛精矿累计出口量为2.2万吨。
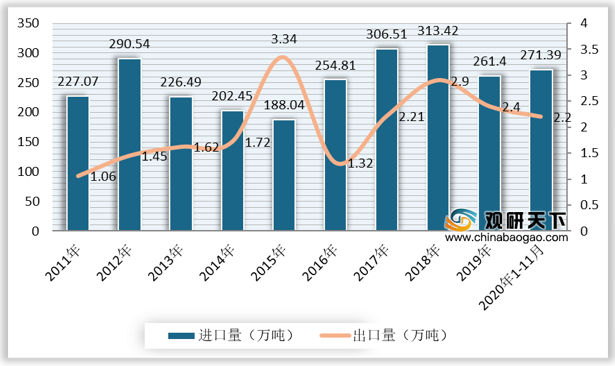
2011-2020年1-11月我国钛精矿进出口数量
 
数据来源:中国海关

       全球钛资源主要供应来自Rio Tinto、Iluka、Kenmare、Tronox及Cristal等企业。中国钛矿企业主要分布在四川攀枝花地区,且主要集中在攀钢、龙蟒、安宁股份、西昌太和4家龙头企业,供应格局稳定。

全球和中国主要钛矿企业产能分布

公司

国家/地区

矿山分布

钛原料产品

TiO2产能(万吨/年)

力拓 RioTinto

英国

加拿大 RTFT、马达加斯加 QMM

金红石、氯化渣、酸溶渣

170

爱禄卡 iluka

澳大利亚

西澳大利亚州、维多利亚州

钛精矿、金红石

110

特诺 Tronox

美国

南非 KZN、澳大利亚 Tiwest

钛精矿、钛渣、人造金红石、金红石、白钛石

75

克罗诺斯 Kronos

挪威

挪威 Telles

钛精矿

40

肯梅尔 Kenmare

爱尔兰

莫桑比克 Moma

钛精矿、金红石

33

科斯特 Cristal

澳大利亚

澳大利亚 Bunbury

钛精矿、白钛石、金红石

27

攀钢钛业

四川

白马、朱家包包

钛精矿

80

龙蟒矿冶

四川

红格

钛精矿

60

重钢西昌

四川

太和

钛精矿

40

安宁股份

四川

潘家田

钛精矿

53

资料来源:公开资料整理

       攀钢、龙蟒、安宁股份、西昌太和合计钛精矿产量占全国近70%,其中攀钢钛业 占比24%、龙蟒钛业占比21%、安宁股份占比13%、重庆西昌占比10%,其他企业合计占32%。
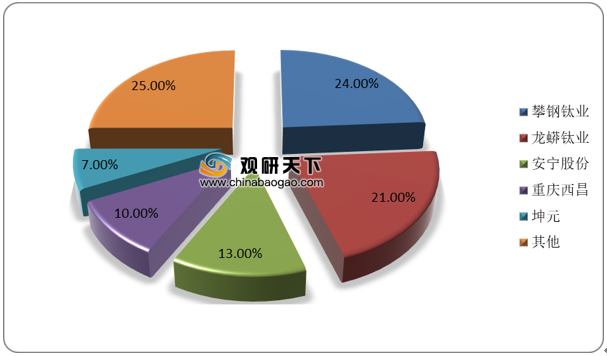
2019年中国钛矿产量分布
 
数据来源:公开资料整理

       钛矿下游主要用于生产钛白粉、海绵钛和钛焊条,其中钛白粉约占90%,海绵钛和钛焊条占10%。钛白粉作为目前世界上品质最好的白色颜料,应用领域广泛,从而带动钛矿需求稳步增长。
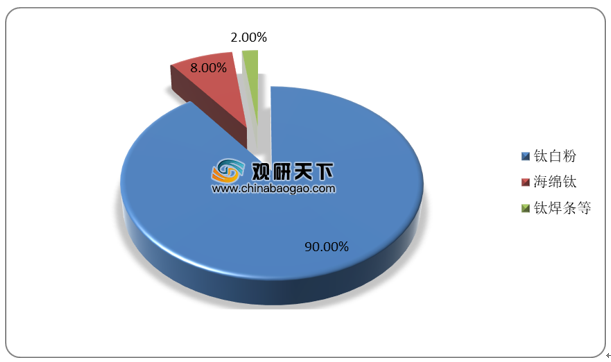
钛矿下游需求结构
 
数据来源:公开资料整理

       中国是全球钛白粉生产和消费第一大国,国内企业积极扩产将有效拉动钛矿需求。预计2021年我国计划投产钛白粉的产能达55万吨。

2021年中国钛白粉新增产能情况

序号

省份

企业简称

扩产产能(万吨/年)

计划投产时间

工艺

1

广西

金茂钛业

5

2021年

硫酸法

2

福建

坤彩科技

10

2021年Q1

盐酸法

3

山东

金海钛业

10

2021年Q1

硫酸法

4

四川

宜宾天原

5

2021年Q2

氯化法

5

云南

龙腾钛业

3

2021年Q2

硫酸法

6

辽宁

中信钛业

6

2021年Q3

氯化法

7

贵州

胜威福全

6

2021年Q3

硫酸法

8

山东

金海钛业

6

2021年Q3

氯化法

9

四川

天伦钛业

4

2021年Q4

硫酸法

资料来源:公开资料整理(CT)

       相关行业分析报告参考《2021年中国钛矿市场分析报告-行业规模现状与发展潜力评估》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。
从军工小众用料到高新核心材料:我国铟产业的转型与高质量蜕变

从军工小众用料到高新核心材料:我国铟产业的转型与高质量蜕变

随着国内冶炼技术的不断进步,特别是锌冶炼工艺的改进,铟的提取效率大幅提高。一些企业采用了先进的萃取、电解等工艺,使得从锌冶炼副产品中回收铟的成本降低,产量逐渐增加。一些大型铅锌冶炼企业通过技术改造,实现了铟的规模化生产,铟的年产量从几吨增长到几十吨。

2026年09月11日
核心基础材料铜箔赛道逻辑重塑,AI服务器架构升级驱动行业结构性增长

核心基础材料铜箔赛道逻辑重塑,AI服务器架构升级驱动行业结构性增长

“十五五”规划提出,发展壮大新兴产业,加快新一代信息技术、新能源、新材料、智能网联新能源汽车、机器人等战略性新兴产业发展;加力建设新型能源基础设施,加快构建清洁低碳安全高效的新型能源体系,建设能源强国。

2026年09月01日
市场价值重估!我国人造金刚石行业正从传统工业耗材向高端制造材料加速转型

市场价值重估!我国人造金刚石行业正从传统工业耗材向高端制造材料加速转型

当前,我国人造金刚石行业需求呈现“中低端基数大、高端增长快”的鲜明分层特征,不同应用领域的需求差异显著,且正从传统工业耗材向高端制造材料加速转型。中低端需求主要集中于传统工业磨削领域,以高温高压法(HPHT)生产的金刚石产品为主,应用于建筑建材、普通机械加工等场景,此类需求量大、性价比导向突出,占据当前行业需求的主要份

2026年08月31日
战略引导、技术迭代、应用拓展 中国高纯石英砂‌‌‌行业长期空间打开 供给格局调整

战略引导、技术迭代、应用拓展 中国高纯石英砂‌‌‌行业长期空间打开 供给格局调整

高纯石英砂行业的供给端面临着资源与技术双重壁垒的制约,同时国产替代的浪潮也在不断加速。从资源层面来看,全球优质的高纯石英砂矿源分布极为集中,国内能够满足高端需求的矿源相对稀缺,这导致在高端原料供应上长期依赖进口,一定程度上制约了国内行业的自主发展。尽管国内整体产量可观,但在高纯度原料领域,对外依存度依然较高,资源分布的

2026年06月30日
玻璃基板性能优异,国际巨头产业化布局加速推进

玻璃基板性能优异,国际巨头产业化布局加速推进

AI算力需求的爆发性增长为玻璃基板提供了广阔市场空间。据YoleGroup发布的半导体封装市场报告显示,2024年先进封装市场规模约为450亿美元,预计将以9.5%的强劲复合年增长率增长,到2030年达到约800亿美元。同时,2025年后玻璃基板封装市场将进入高速成长期,预计2030年封装基板市场规模将突破315亿美元

2026年06月19日
我国稀土行业:开采指标高度集中 “南重北轻”双雄格局形成

我国稀土行业:开采指标高度集中 “南重北轻”双雄格局形成

稀土作为不可再生的重要战略资源,由于在新能源、新材料、节能环保、航空航天、军工、电子信息等领域的应用近几年受到广泛关注,国外主要国家也高度重视稀土产业,加快布局与中国“脱钩”的新稀土产业链。由于稀土价格波动较大,2024年中国稀土行业市场规模约为620.83亿元

2026年06月12日
玻璃基板性能突出,AI 浪潮催动行业应用持续深化

玻璃基板性能突出,AI 浪潮催动行业应用持续深化

2023年英特尔宣布在用于下一代先进封装的玻璃基板开发方面取得重大突破,这一“里程碑式的成就”将重新定义芯片封装的边界,能够为数据中心、人工智能和图形构建提供改变游戏规则的解决方案。

2026年06月05日
我国硬质合金刀具行业逐步从规模扩张转向价值升级 高端需求占比持续提升

我国硬质合金刀具行业逐步从规模扩张转向价值升级 高端需求占比持续提升

过去,国内刀具市场以中低端产品为主,价格竞争激烈,利润空间有限;而随着制造业转型升级,下游客户对加工精度、效率、使用寿命的要求不断提高,高端硬质合金刀具的需求占比持续提升。2024年我国硬质合金刀具行业平均价格约为1420元/千克

2026年04月13日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部