
光伏胶膜是光伏组件的核心材料,包括EVA胶膜、POE胶膜等。其中EVA是最主要的封装材料。尽管胶膜成本仅占组件成本的4%左右,但却是决定光伏组件产品质量、寿命的关键性因素。
据统计数据,2019年,国内透明EVA胶膜的市场占有率为69.6%,白色EVA市场份额占比约为15.5%,POE胶膜的市场占比约为12%。长远来看,传统的透明EVA胶膜仍是主流产品,但随着单晶PERC双面电池产能的大规模提升和成本持续下降,以及半片技术、多主栅等电池增益技术的推动,对于高品质胶膜的需求加大,预计未来白色EVA和POE胶膜的市场份额将进一步提升。

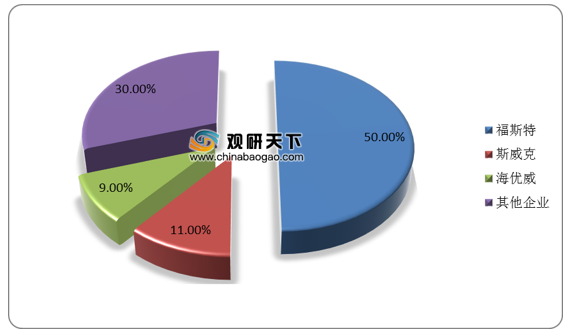
光伏胶膜行业发展至今,市场格局较为稳定,中国企业占据主导地位,主要包括杭州福斯特、常州斯威克、上海海优威等,其中福斯特是全球光伏胶膜龙头,市占率长期超过50%,2019年行业CR3约占全球光伏胶膜市场的70%,市场集中度高。
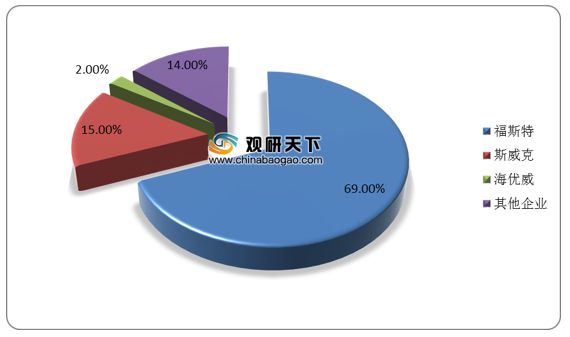
从国内市场看,光伏胶膜市场集中度继续呈上升趋势,业内前三企业福斯特、斯威克、海优威的2019年光伏胶膜市场占比分别为69%、15%和2%。
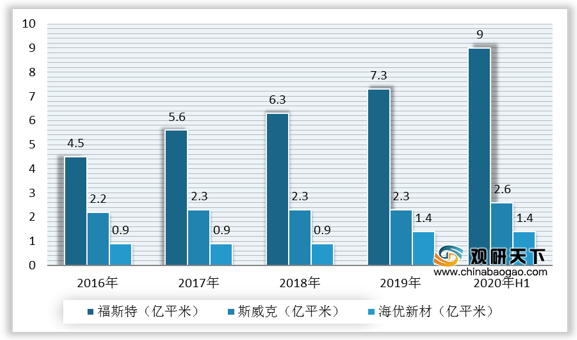
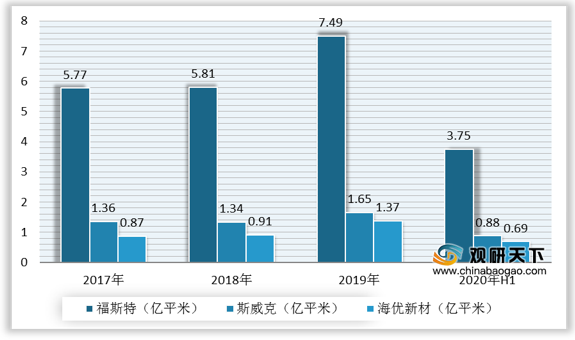
福斯特作为国内较早通过自主研发和大规模生产EVA胶膜产品的企业之一,产能和年销量遥遥领先,并且保持了较快的扩产节奏。截至2020年上半年,福斯特胶膜产能达到9亿平方米,销量为3.75亿平方米,处于行业绝对寡头地位。
相关行业分析报告参考《2020年中国光伏胶膜市场调研报告-市场规模现状与投资前景研究》。
各类光伏胶膜特点及适用场景
| 类别 |
优点 |
缺点 |
配方 |
生产工艺 |
适用范围 |
| 普通EVA |
便宜,透光率高 |
反射性差,抗PID性能差 |
99%EVA树脂+交联剂+增粘助剂+抗老化助剂 |
- |
普通组件(对效能要求较低) |
| 白色EVA |
减少折射,提升发电量,抗PID,水汽阻隔,线路保护 |
价格高 |
90%EVA树脂(双玻改为低溶脂EVA树脂)+白色填料 |
增加白色填料预处理、双螺杆挤出等 |
单面组件 |
| POE |
大幅降低PID,水汽阻隔,高体积电阻率,耐候性 |
价格高 |
99%POE树脂+交联剂+增粘助剂+抗老化助剂 |
增加POE预处理、双螺杆挤出、收卷等 |
N型电池组件和双玻组件,渔光互补、农光互补场景 |
资料来源:公开资料整理
据统计数据,2019年,国内透明EVA胶膜的市场占有率为69.6%,白色EVA市场份额占比约为15.5%,POE胶膜的市场占比约为12%。长远来看,传统的透明EVA胶膜仍是主流产品,但随着单晶PERC双面电池产能的大规模提升和成本持续下降,以及半片技术、多主栅等电池增益技术的推动,对于高品质胶膜的需求加大,预计未来白色EVA和POE胶膜的市场份额将进一步提升。
2019年国内各类型光伏胶膜产品市占率
数据来源:CPIA
光伏胶膜行业发展至今,市场格局较为稳定,中国企业占据主导地位,主要包括杭州福斯特、常州斯威克、上海海优威等,其中福斯特是全球光伏胶膜龙头,市占率长期超过50%,2019年行业CR3约占全球光伏胶膜市场的70%,市场集中度高。
2019年全球光伏胶膜市场格局
数据来源:CPIA
从国内市场看,光伏胶膜市场集中度继续呈上升趋势,业内前三企业福斯特、斯威克、海优威的2019年光伏胶膜市场占比分别为69%、15%和2%。
2019年国内光伏胶膜市场格局
数据来源:CPIA
福斯特作为国内较早通过自主研发和大规模生产EVA胶膜产品的企业之一,产能和年销量遥遥领先,并且保持了较快的扩产节奏。截至2020年上半年,福斯特胶膜产能达到9亿平方米,销量为3.75亿平方米,处于行业绝对寡头地位。
2016-2020年H1国内光伏胶膜企业产能对比
数据来源:公司公告
2017-2020年H1国内光伏胶膜企业销量对比
数据来源:公司公告(CT)
相关行业分析报告参考《2020年中国光伏胶膜市场调研报告-市场规模现状与投资前景研究》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






