战斗机也称歼击机, 是用于在空中消灭敌机和其他飞航式空袭兵器的军用飞机。战斗机的主要任务是与敌方战斗机进行空战,夺取空中优势(制空权);其次是拦截敌方轰炸机、攻击机和巡航导弹,还可携带一定数量的对地攻击武器,执行对地攻击任务。
自军用飞机问世以来,战斗机一直是最受重视、发展最快的机种,其竞争性、对抗性最强,更新换代速度最快,是各国航空兵的必备机种和作战主力。回顾世界航空发展史,最先进的航空技术一般都首先用于战斗机,同时各国对先进战斗机的需求对世界航空技术的整体进步也起着重要的牵引作用。可以说,战斗机的技术代表着航空科技发展的前沿,战斗机的发展情况一定程度上反映了一国航空兵的实力和军用航空工业的发展水平。
参考观研天下发布《2019年中国战斗机市场分析报告-行业供需现状与投资战略研究》
战斗机由机体、发动机和机载设备三部分组成。机体包括机身、机翼、尾翼、起落架等部分;发动机包括高低压压气机、高低压涡轮、燃烧室等;机载设备包括航电系统和机电系统。发动机为战斗机的飞行提供动力,被誉为飞机的“心脏”。机载设备中,航电系统是所有电子设备的综合,是飞机平台实现信息获取、传输、处理和应用的核心系统,通常被誉为飞机的“大脑”和“中枢神经”;机电系统是执行飞机保障功能的所有系统的总称,通常被誉为飞机的“肌体”。
2018年全球军用飞机数量为 53953 架,其中战斗机 14827 架,占比27%,占比位列所有机种第二位,占比最高的机种为武装直升机。中国战斗机占军用飞机总数的比例高于世界平均水平,达到了 51%,也高于美国 21%和俄罗斯 39%的水平。
美国一直是全球战斗机数量最多的国家,2018 年美国拥有 2826 架战斗机,其次是中国和俄罗斯,分别拥有 1624 架和 1591 架,美、中、俄战斗机数量稳居全球前三名,并与四、五名的印度、朝鲜拉开较大差距,呈现出“一超两强”的格局。美国战斗机实力雄厚,战斗机数量接近中国和俄罗斯的总和,占全球总量的五分之一。战斗机数量最多的五个国家美、中、俄、印、朝拥有全球一半的战斗机,呈现出“头部集中”的格局。
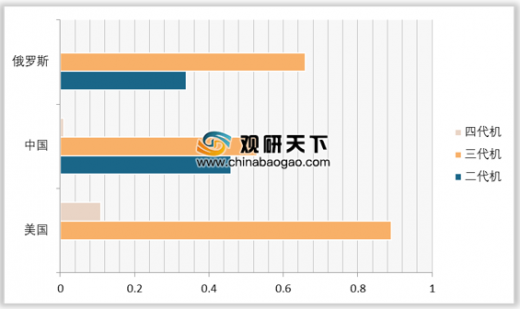
美国不光战斗机数量位居全球首位,机型也较为先进,目前已没有服役的二代战斗机,全部装备了三代机或四代机,其中四代机占比达到 11%。俄罗斯虽然没有已服役的四代战斗机,但是三代战斗机比例达到 66%。相比之下,我国二代战机占比达到 46%,三代战斗机占比 53%,先进战机的比例与美国和俄罗斯相比存在明显劣势。
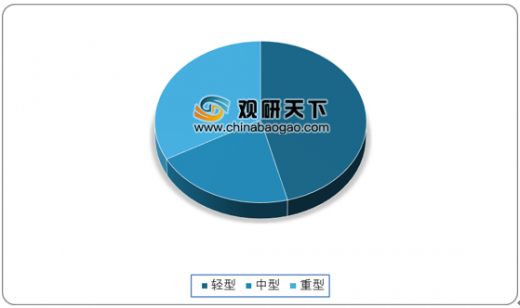
我国现役战斗机共 7 个主型号,但谱系不全,具备对地攻击能力的多用途战机占比约 45%,与美军 81%的比例存在较大差距,舰载机占比仅为 4%,同样远低于美军 36%的水平。从量级上看,轻型战斗机歼-7 和歼-8 占比较大,达到 46%,中型战斗机仅歼-10 一个型号,数量占比为 21%,重型战斗机占比 33%,整体数量上以轻型战斗机主导。
我国空军装备的战斗机占比 87%,海军占比 13%,相比于俄罗斯空军占 96%、海军占 4%更为均衡,但是与美军的空军海军六四开的分配比例相比,中国海军的空中力量仍偏薄弱。同时,中国海军战斗机整体代次较老,二代机占比达到 52%,舰载机数量较少,仅歼-15 一个型号,目前共装备了 45 架。
2018 年中国战斗机总量达到 1624 架,位居全球第二位,但与美国仍有较大差距,美国战机总量为中国的 1.7 倍。我国现役战斗机中二代战机占比 46%,美国全部列装了三代机和四代机,对我国存在降维打击优势,同时中国战斗机序列中可对地对海攻击的多功能战斗机、航母舰载机等机型占比较低。
展望 未来 ,我国战斗机既存在存量机型升级换代的需求 , 也存在 总量提升的需求 。存量升级来自于二代战机批量退役、替换为三代战机或四代战机,总量提升主要来自于对地攻击多用途战机、航母舰载机数量提升。
未来 十 年 ,我国战斗机的新增和替换需求预计共1000 架左右。我们预计未来十年我国战斗机规模将由现在的 1600架左右上升到 2000 架左右,达到美国的2/3水平,其中二代机预计将全部替换为三代战斗机,替换需求在 500-600架,另外空海军建设预计新增约 400-500 架三代机或四代机,总体需求数量在 1000 架左右。
自军用飞机问世以来,战斗机一直是最受重视、发展最快的机种,其竞争性、对抗性最强,更新换代速度最快,是各国航空兵的必备机种和作战主力。回顾世界航空发展史,最先进的航空技术一般都首先用于战斗机,同时各国对先进战斗机的需求对世界航空技术的整体进步也起着重要的牵引作用。可以说,战斗机的技术代表着航空科技发展的前沿,战斗机的发展情况一定程度上反映了一国航空兵的实力和军用航空工业的发展水平。
参考观研天下发布《2019年中国战斗机市场分析报告-行业供需现状与投资战略研究》
战斗机由机体、发动机和机载设备三部分组成。机体包括机身、机翼、尾翼、起落架等部分;发动机包括高低压压气机、高低压涡轮、燃烧室等;机载设备包括航电系统和机电系统。发动机为战斗机的飞行提供动力,被誉为飞机的“心脏”。机载设备中,航电系统是所有电子设备的综合,是飞机平台实现信息获取、传输、处理和应用的核心系统,通常被誉为飞机的“大脑”和“中枢神经”;机电系统是执行飞机保障功能的所有系统的总称,通常被誉为飞机的“肌体”。
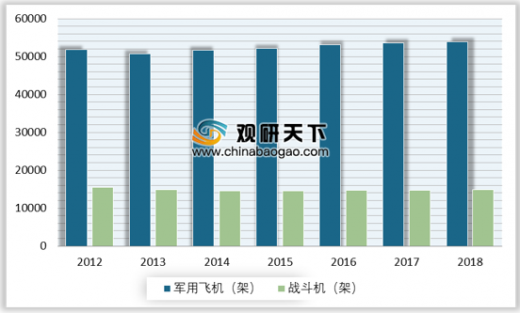
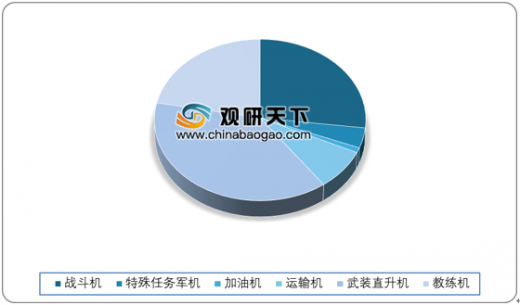
2018年全球军用飞机数量为 53953 架,其中战斗机 14827 架,占比27%,占比位列所有机种第二位,占比最高的机种为武装直升机。中国战斗机占军用飞机总数的比例高于世界平均水平,达到了 51%,也高于美国 21%和俄罗斯 39%的水平。
全球军用飞机和战斗机数量
数据来源:《World Air Force》
2018年全球军用飞机结构
数据来源:《World Air Force》
美国一直是全球战斗机数量最多的国家,2018 年美国拥有 2826 架战斗机,其次是中国和俄罗斯,分别拥有 1624 架和 1591 架,美、中、俄战斗机数量稳居全球前三名,并与四、五名的印度、朝鲜拉开较大差距,呈现出“一超两强”的格局。美国战斗机实力雄厚,战斗机数量接近中国和俄罗斯的总和,占全球总量的五分之一。战斗机数量最多的五个国家美、中、俄、印、朝拥有全球一半的战斗机,呈现出“头部集中”的格局。
全球主要国家战斗机装备数量
| 排名 |
国家 |
数量(架) |
| 1 |
美国 |
2826 |
| 2 |
中国 |
1624 |
| 3 |
俄罗斯 |
1591 |
| 4 |
印度 |
694 |
| 5 |
朝鲜 |
572 |
| 6 |
韩国 |
466 |
| 7 |
巴基斯坦 |
438 |
| 8 |
埃及 |
341 |
| 9 |
沙特 |
325 |
| 10 |
日本 |
297 |
数据来源:《World Air Force》
美国不光战斗机数量位居全球首位,机型也较为先进,目前已没有服役的二代战斗机,全部装备了三代机或四代机,其中四代机占比达到 11%。俄罗斯虽然没有已服役的四代战斗机,但是三代战斗机比例达到 66%。相比之下,我国二代战机占比达到 46%,三代战斗机占比 53%,先进战机的比例与美国和俄罗斯相比存在明显劣势。
美中俄现役战斗机代次分布比例(%)
数据来源:《World Air Force》
我国现役战斗机共 7 个主型号,但谱系不全,具备对地攻击能力的多用途战机占比约 45%,与美军 81%的比例存在较大差距,舰载机占比仅为 4%,同样远低于美军 36%的水平。从量级上看,轻型战斗机歼-7 和歼-8 占比较大,达到 46%,中型战斗机仅歼-10 一个型号,数量占比为 21%,重型战斗机占比 33%,整体数量上以轻型战斗机主导。
我国战斗机量级占比情况
数据来源:《World Air Force》
我国空军装备的战斗机占比 87%,海军占比 13%,相比于俄罗斯空军占 96%、海军占 4%更为均衡,但是与美军的空军海军六四开的分配比例相比,中国海军的空中力量仍偏薄弱。同时,中国海军战斗机整体代次较老,二代机占比达到 52%,舰载机数量较少,仅歼-15 一个型号,目前共装备了 45 架。
中国战斗机军种分布情况
| 军种 |
占比 |
型号 |
数量 |
量级 |
类型 |
| 空军 |
87% |
歼-7 |
388 |
轻型 |
空中优势作战+对地攻击 |
| 歼-8 |
96 |
轻型 |
空中优势作战 |
||
| 歼-10 |
235 |
中型 |
空中优势作战 |
||
| 歼-11 |
346 |
重型 |
空中优势作战 |
||
| 歼-16 |
|
重型 |
空中优势作战+对地攻击 |
||
| 歼-20 |
10 |
重型 |
空中优势作战+隐身 |
||
| 海军航空兵 |
13% |
歼-7 |
30 |
轻型 |
空中优势作战+对地攻击 |
| 歼-8 |
47 |
轻型 |
空中优势作战 |
||
| 歼-10 |
25 |
中型 |
空中优势作战 |
||
| 歼-15 |
45 |
中型 |
舰载机 |
数据来源:《World Air Force》
2018 年中国战斗机总量达到 1624 架,位居全球第二位,但与美国仍有较大差距,美国战机总量为中国的 1.7 倍。我国现役战斗机中二代战机占比 46%,美国全部列装了三代机和四代机,对我国存在降维打击优势,同时中国战斗机序列中可对地对海攻击的多功能战斗机、航母舰载机等机型占比较低。
展望 未来 ,我国战斗机既存在存量机型升级换代的需求 , 也存在 总量提升的需求 。存量升级来自于二代战机批量退役、替换为三代战机或四代战机,总量提升主要来自于对地攻击多用途战机、航母舰载机数量提升。
未来 十 年 ,我国战斗机的新增和替换需求预计共1000 架左右。我们预计未来十年我国战斗机规模将由现在的 1600架左右上升到 2000 架左右,达到美国的2/3水平,其中二代机预计将全部替换为三代战斗机,替换需求在 500-600架,另外空海军建设预计新增约 400-500 架三代机或四代机,总体需求数量在 1000 架左右。
未来十年我国战机需求测算
| 项目 |
数量 |
备注 |
基本假设 |
假设依据 |
| 二代机 替换需求 |
561 架 |
全部为三代机 |
未来十年,二代机不再新增,现有二 代机全部替换为三代机 |
①二代战机的装备使用年限接近 ②军事训练和演习释放二代机退役的信号 |
| 三、四代机
新增需求 |
450 架 |
三代机 300 架 (舰载机 150 架) 四代机 150 架 |
未来十年,中国战斗机数量达到美国 的 2/3 水平 |
①中国现有战斗机数量 1624 架 ②美国现有战斗机数量 2826 架 |
| 合计 |
1000 架 |
—— |
—— |
—— |
数据来源:《World Air Force》
资料来源:《World Air Force》,观研天下整理,转载请注明出处(LXY)
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。