咨询热线

400-007-6266

010-86223221

2019年中国减速机行业发展前景:RV减速器需求将迎来爆发

         一、减速机产业概述

         减速器是一种由封闭在刚性壳体内的齿轮传动、蜗杆传动、齿轮-蜗杆传动所组成的独立部件,常用作原动件与工作机之间的减速传动装置。在原动机和工作机或执行机构之间起匹配转速和传递转矩的作用,在现代机械中应用极为广泛。

减速机行业产品分类

类别

分类依据

具体类别

工业通用减速机

按传动类型

齿轮减速机、蜗杆减速机和行星齿轮减速机

按传动级数

单级和多级减速机

按齿轮形状

圆柱齿轮减速机、圆锥齿轮减速机和圆锥-圆柱齿轮减速机

按传动布置形式

展开式、分流式和同轴式减速机

工业专用减速机

按应用领域

船用齿轮箱、冶金齿轮箱、风力发电齿轮箱、航天航空齿轮箱、机器人专用减速机等

资料来源:观研天下整理

         减速机在生产过程中,主要使用钢材、铜材等原材料和金属切削机床设备。绝大多数工作机负载大、转速低,不适宜用原动机直接驱动,需通过减速机来降低转速、增加扭矩,因此绝大多数的工作机均需要配用减速机。
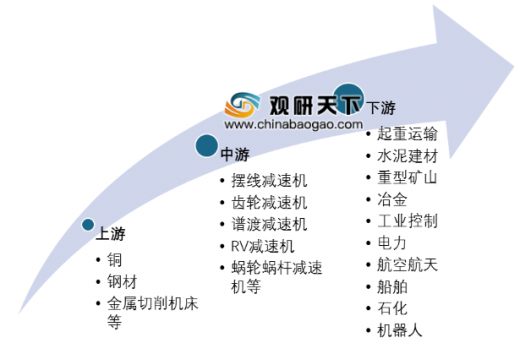
减速机产业链全景图
 
资料来源:观研天下整理

         二、减速机产品分布及应用


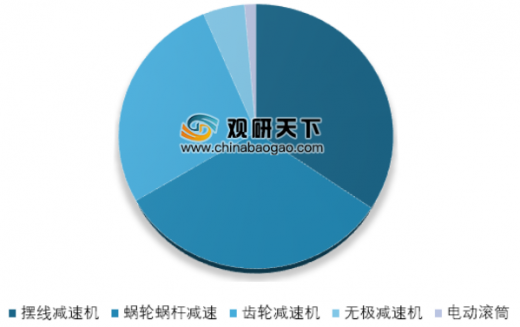
         在我国减变速机行业五大类产品中,摆线减速机的产量占比最高,为34.56%;其次是蜗轮蜗杆减速机,占比为31.89%;齿轮减速机位居第三,占比为27.12%。

减变速机产品结构(单位:%)
 
数据来源:中国机械工业联合会

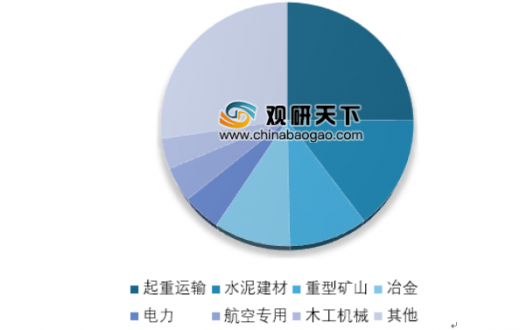
         其中,起重运输行业使用减速机产品的数量占比约为25.02%,水泥建材行业使用减速机产品的数量占比约为14.89%,重型矿山行业占比约为9.76%。

中国减速机产品下游应用情况
 
数据来源:中国机械工业联合会

         三、减速机行业产量不断增长

         近年来,我国相继出台了多项支持、鼓励减速机等装备制造业发展的政策,加大了对装备制造业的支持力度。同时,国家实施积极的财政政策和稳健的货币政策,加大对基础设施建设的投资力度,2018年全国基础设施投资增长3.8%。

         2017年,我国减速机产量671.2万台,同比增长7.67%。根据最新的统计数据显示,截止至2018年7月底,我国减速机产量为352.2万台,同比增长8.09%。
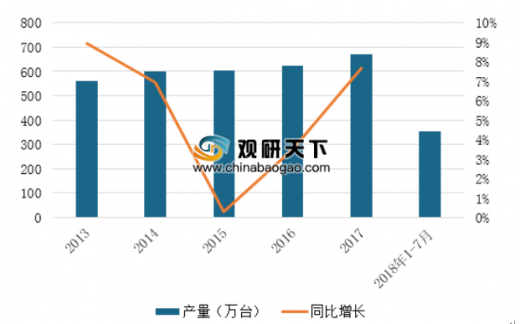
2013-2018年1-7月中国减速机产量情况
 
数据来源:中国机械工业联合会

           国内工业机器人扩产,RV减速机需求将爆发

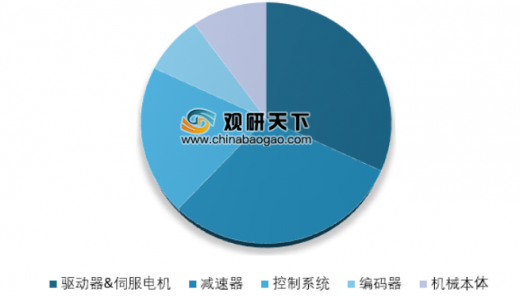
         工业机器人主要包括控制系统、动力系统及本体机械结构三大部分。减速机是动力系统子结构传动装置的核心零部件,减速器占比机器人本体制造成本的30%以上。

工业机器人各核心零部件价值量份额
 
数据来源:中国机械工业联合会

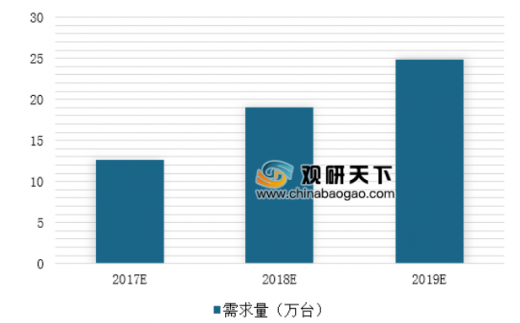
2017-2019年国内工业机器人用RV减速器需求情况
 
数据来源:中国机械工业联合会

国产RV减速机械核心企业情况

厂商

产量/产能

2018年H1营收

(亿元)

减速机收入(亿元)

毛利率(%)

上海机电

目前产能10万台/年

计划产能20万台/年

103.08

2.79

20

中大力德

目前产能10万台/年

在建产能20万台/年

2.78

0.4

29.91

双环传动

在建产能6万台/年

每月产量2000多台

16

0.3

21.4

秦川机床

目前产能2.4万台/年

计划产能2000万台/月

16.51

0.3

17.3

南通振康

目前产能3万台/年

/

/

/


数据来源:各企业

2019-2023年机器人RV减速机市场预测

指标


2019-2023年产量复合增速

40%

2019-2023年累计产量(万)

214.5

单台机器人RV减速器需求量(台)

5

2019-2023年RV减速器需求增量(万台)

1072.7

RV减速器每年更换率

20%

2019-2023年机器人保有量合计(万台)

523.1

2019-2023年RV减速更换需求(万条)

523.1

2019-2023年中国RV减速器总需求

1595.8

2019-2023年国产RV减速器平均份额

50%

2019-2023年进口RV减速器均价(元)

9000

2019-2023年国产机器人RV减速器均价(元)

4500

2019-2023年中国机器人RV减速器市场(亿元)

1077.2

2019-2023年国产RV减速器市场(亿元)

359

数据来源:中国机械工业联合会

资料来源:观研天下TLN整理,转载请注明出处

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

无人机引领低空经济建设,各类民用无人机市场正迅速发展

无人机引领低空经济建设,各类民用无人机市场正迅速发展

低空经济是指以低空空域为依托,以各类有人驾驶和无人驾驶航空器的低空飞行活动为牵引,辐射带动相关领域融合发展的综合性经济形态。所谓“低空”,在中国现行空域管理框架下,通常指真高1000米以下的空域,部分地区根据实际需求可延伸至3000米。这一空域范围恰好覆盖了绝大多数无人机和eVTOL(电动垂直起降飞行器)的运行高度,是

2026年09月03日
告别粗放增长!压力容器行业进入节能降碳、清洁能源转型新赛道

告别粗放增长!压力容器行业进入节能降碳、清洁能源转型新赛道

随着下游需求的持续刺激,未来我国压力容器行业市场需求将进一步增长,市场规模将继续扩大,预计到2027年行业市场规模将突破3000亿元,到2032年市场规模达到3906.13亿元。

2026年08月31日
全球 AIDC 扩张打开柴油发电机新增量 国内柴油内燃机市场有望逐步回暖

全球 AIDC 扩张打开柴油发电机新增量 国内柴油内燃机市场有望逐步回暖

全球柴油发电机组市场呈现高度集中态势,形成了以欧美巨头为主导,亚洲企业快速追赶的竞争格局,卡特彼勒、科勒、康明斯和Generac是全球柴油发电机组的四大龙头企业,2025年四家企业全球范围内的市占率达到52%,构成了绝对的垄断性市场格局。

2026年08月28日
农业产业新形势下农机行业有望开启AI+新时代

农业产业新形势下农机行业有望开启AI+新时代

面对智能化浪潮,全球农机巨头正围绕“精准”、“无人”和“数据”三大支柱,加速战略转型。各厂商基于自身的市场地位、技术积累和战略愿景,展现出清晰且日趋分化的竞争路径。我国农机企业的智控技术尚未形成体系,但一些关键技术已经取得了突破。目前取得突破的智控技术主要集中在无人驾驶、路径规划和用户终端功能上,各公司积极布局下智控大

2026年08月27日
家庭应用为人形机器人终极场景,我国机器人供应链完善,人形机器人价格持续下探

家庭应用为人形机器人终极场景,我国机器人供应链完善,人形机器人价格持续下探

中国依托完备的产业链和应用生态优势,位居全球人形机器人产业规模第一大国,据统计2025年中国人形机器人出货量约 1.44 万台,全球占比 84.7%。国内企业中,宇树科技和智元机器人两者合计占据了全球一半的出货量。

2026年08月25日
全球自行车产业进入平稳发展阶段,海外市场电助力自行车成为新增长点

全球自行车产业进入平稳发展阶段,海外市场电助力自行车成为新增长点

全球自行车产品的需求主要来自于欧洲、美国及亚太地区。欧洲本土自行车产业较为成熟,但受产业链结构和人工成本等因素影响,对自行车及相关零部件仍有较强的进口需求;美国、日本和韩国在自行车品牌认知、消费能力等方面具有一定的优势,目前自行车产品主要依赖进口;中国和东南亚等国则相对具备成本优势,目前已成为世界上主要的自行车及其关键

2026年08月01日
我国工业X射线检测设备‌‌‌行业维持高增 未来发展呈自动、智能、国产化趋势

我国工业X射线检测设备‌‌‌行业维持高增 未来发展呈自动、智能、国产化趋势

我国X射线智能检测主要应用于医疗健康领域和工业无损检测,其中工业无损检测领域主要应用于集成电路及电子制造、新能源电池、铸件焊件及材料检测及其他(如食品安全等)等领域,但由于国内工业X射线检测技术起步相对较晚,现阶段我国在X射线高速在线检测、3D/CT检测、X射线AI智能检测等高端X射线检测装备领域主要依赖于国外供应商,

2026年07月03日
量价齐升 我国BAW滤波器市场增速显著高于全球平均水平 高频高集成成为核心方向

量价齐升 我国BAW滤波器市场增速显著高于全球平均水平 高频高集成成为核心方向

中国国内市场竞争呈现“国际巨头垄断高端、国内企业突围中低端”的分化格局。国际巨头的核心优势在于深厚的技术积累、完善的专利布局、大规模量产能力及稳定的高端客户资源,劣势则在于面临国产替代压力,中低端市场受到中国厂商冲击。

2026年06月29日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部