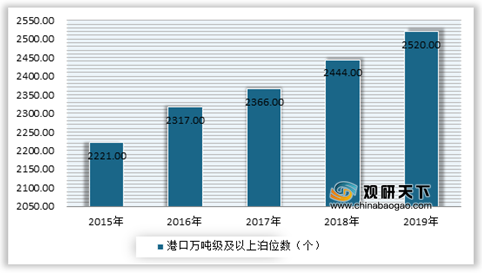
自2015年以来随着港口建设的不断完善,我国港口货物吞吐量和集装箱吞吐量均呈逐年上升趋势。虽然进入2020年,受新型冠状肺炎疫情影响,全国港口货物吞吐量和集装箱吞吐量均出现下滑;但随着疫情的好转,市场需求的回暖,使得全国港口吞吐量同比下跌趋势已明显收窄,广州港、天津港等港口由“绿”转“红”。根据数据显示,截至2019年末,全国港口拥有万吨级及以上泊位2520个,比2018年增加76个。其中,沿海港口万吨级及以上泊位2076个,内河港口万吨级及以上泊位444个。
货物吞吐量方面,数据显示,2020年1-8月,我国港口累计完成货物吞吐量929,302万吨,同比增长2.2%。其中沿海港口合计618853万吨,同比增长2.2%;内河港口合计310449万吨,同比增长2.1%。
从主要港口来看,1-8月宁波舟山港以78473万吨的货物吞吐量占据全国首位,其较去年同期同比增长4.3%;第二名是上海港,其货物吞吐量为45044万吨,同比下降6.1%,也是前十名港口中唯一下降的港口;第三名是唐山港,货物吞吐量为44594万吨,同比增长5.8%。
集装箱吞吐量方面,数据显示,2020年1-8月,我国港口累计完成集装箱吞吐量16,807万TEU,同比下降2.5%,较1-7月增速收窄了1.3个百分点。其中沿海港口合计14957万TEU,同比下降2.1%;内河港口合计1850万TEU,同比下降5.6%。

从主要港口来看,大部分港口仍处于下降态势。数据显示,1-8月,上海港以2780万TEU的吞吐量占据全国首位,同比下降了4.6%;第二名是宁波舟山港,其集装箱吞吐量为1863万TEU,同比下降1.2%;第三名是深圳港,其集装箱吞吐量为1610万TEU,同比下降5.4%。
相关行业分析报告参考《2020年中国集装箱行业投资分析报告-市场深度分析与发展规划趋势》
2015-2019年全国港口拥有万吨级及以上泊位情况
数据来源:交通运输部
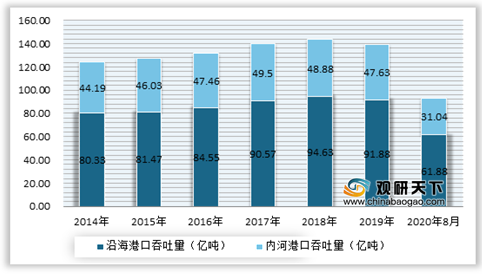
货物吞吐量方面,数据显示,2020年1-8月,我国港口累计完成货物吞吐量929,302万吨,同比增长2.2%。其中沿海港口合计618853万吨,同比增长2.2%;内河港口合计310449万吨,同比增长2.1%。
2014-2020年8月我国港口累计完成货物吞吐量情况
数据来源:交通运输部
从主要港口来看,1-8月宁波舟山港以78473万吨的货物吞吐量占据全国首位,其较去年同期同比增长4.3%;第二名是上海港,其货物吞吐量为45044万吨,同比下降6.1%,也是前十名港口中唯一下降的港口;第三名是唐山港,货物吞吐量为44594万吨,同比增长5.8%。
2020年1-8月我国港口货物吞吐量TOP20情况
| 排序 |
港口 |
港口货物吞吐量(万吨) |
同比增速(%) |
| 1 |
宁波舟山港 |
78473 |
4.3 |
| 2 |
上海港 |
45044 |
-6.1 |
| 3 |
唐山港 |
44594 |
5.8 |
| 4 |
广州港 |
40479 |
0.5 |
| 5 |
青岛港 |
40075 |
5.4 |
| 6 |
苏州港(内河) |
35412 |
1.2 |
| 7 |
天津港 |
33837 |
4.1 |
| 8 |
日照港 |
32863 |
6.8 |
| 9 |
烟台港 |
26229 |
2.3 |
| 10 |
镇江港(内河) |
23257 |
11.2 |
| 11 |
大连港 |
22530 |
-5.3 |
| 12 |
南通港(内河) |
20500 |
-0.3 |
| 13 |
黄骅港 |
19730 |
3.3 |
| 14 |
北部湾港 |
19544 |
19.6 |
| 15 |
泰州港(内河) |
19053 |
2.2 |
| 16 |
深圳港 |
16477 |
-3.3 |
| 17 |
连云港港 |
16194 |
3.3 |
| 18 |
南京港(内河) |
15885 |
-7.6 |
| 19 |
福州港 |
15879 |
20.2 |
| 20 |
营口港 |
15621 |
-2.1 |
数据来源:交通运输部
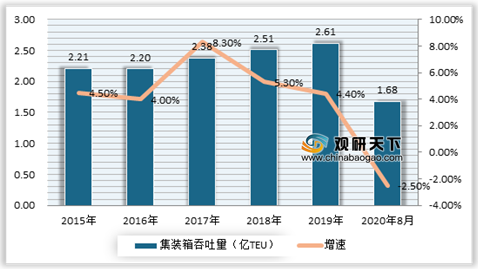
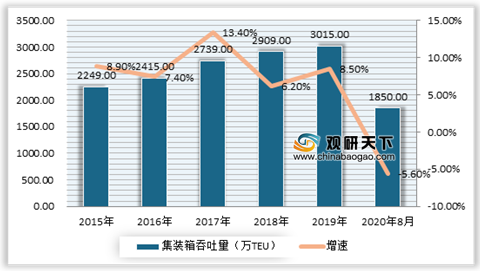
集装箱吞吐量方面,数据显示,2020年1-8月,我国港口累计完成集装箱吞吐量16,807万TEU,同比下降2.5%,较1-7月增速收窄了1.3个百分点。其中沿海港口合计14957万TEU,同比下降2.1%;内河港口合计1850万TEU,同比下降5.6%。
2015-2020年8月我国港口集装箱吞吐量情况
数据来源:交通运输部
2015-2020年8月我国内河港口集装箱吞吐量情况
数据来源:交通运输部
2015-2020年8月我国沿河港口集装箱吞吐量情况
数据来源:交通运输部
从主要港口来看,大部分港口仍处于下降态势。数据显示,1-8月,上海港以2780万TEU的吞吐量占据全国首位,同比下降了4.6%;第二名是宁波舟山港,其集装箱吞吐量为1863万TEU,同比下降1.2%;第三名是深圳港,其集装箱吞吐量为1610万TEU,同比下降5.4%。
| 排序 |
港口 |
港口集装箱吞吐量(万TEU) |
同比增速(%) |
| 1 |
上海港 |
2780 |
-4.6 |
| 2 |
宁波舟山港 |
1863 |
-1.2 |
| 3 |
深圳港 |
1610 |
-5.4 |
| 4 |
广州港 |
1493 |
0.6 |
| 5 |
青岛港 |
1413 |
1.6 |
| 6 |
天津港 |
1201 |
4.8 |
| 7 |
厦门港 |
731 |
-1.5 |
| 8 |
大连港 |
397 |
-32.7 |
| 9 |
苏州港(内河) |
390 |
-6.5 |
| 10 |
营口港 |
365 |
-1.4 |
| 11 |
连云港港 |
320 |
-0.6 |
| 12 |
日照港 |
309 |
6.2 |
| 13 |
北部湾港 |
303 |
34.6 |
| 14 |
佛山港(内河) |
260 |
-10.6 |
| 15 |
东莞港 |
224 |
-11.1 |
| 16 |
福州港 |
221 |
-3.2 |
| 17 |
烟台港 |
215 |
3.3 |
| 18 |
南京港(内河) |
198 |
-9 |
| 19 |
唐山港 |
170 |
7.8 |
| 20 |
泉州港 |
155 |
-6.7 |
数据来源:交通运输部(WW)
相关行业分析报告参考《2020年中国集装箱行业投资分析报告-市场深度分析与发展规划趋势》
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。